巴西和澳大利亚配额用尽,阿根廷牛肉在中国市场获得60天窗口期
巴西和澳大利亚用尽对华优惠关税配额后暂时退出发货,阿根廷与乌拉圭成为主要可供货来源。巴西8月对华出货量暴跌80%至16,100吨,Garron y Brazuelo组合的FOB报价升至每吨7,700美元。Rosgan分析师认为这一窗口约为60天。
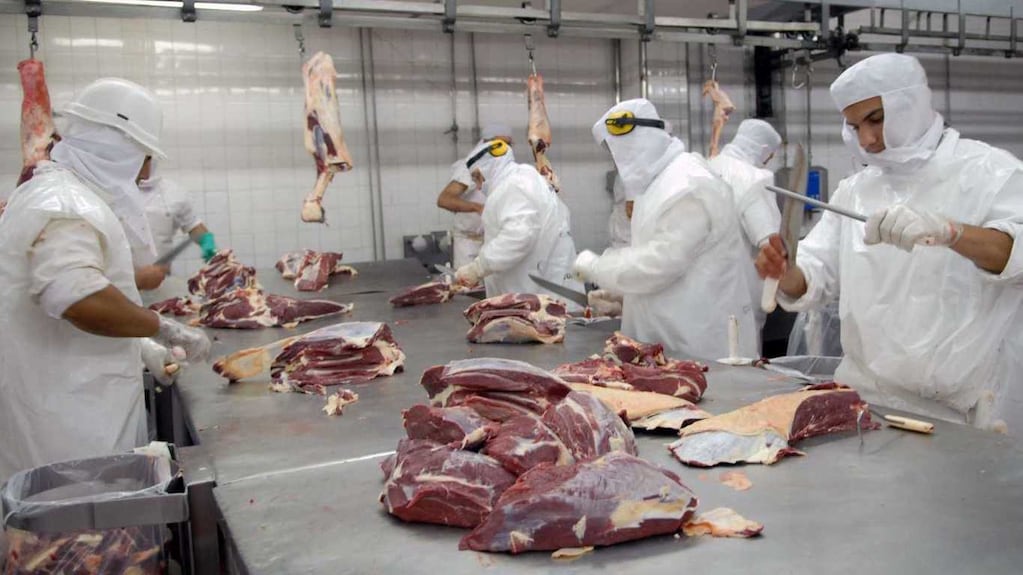
阿根廷牛肉出口商正处在一个罕见的市场空档中。据tn.com.ar报道,全球两大供应国巴西和澳大利亚在用尽既定关税配额后,暂时退出了对中国的发货circuit之外,使阿根廷与乌拉圭共同占据有利的商业位置。
窗口很短。为罗萨里奥交易所(BCR)和Rosgan牛市撰稿的分析师María Julia Aiassa估计窗口约为60天,Rosgan分析师强调低竞争格局不会超过两个月。当地出口商被建议立即把握机会。
巴西8月对华出货量下降80%
截至7月,中国海关总署数据显示巴西是该市场无可争议的供应方,占中国进口总量的58%,入境量超过100万吨。其后依次是阿根廷15%、澳大利亚12%和乌拉圭5%。
8月最后几周,供应格局急剧改变。澳大利亚的年度配额在7月正式用尽,新的免税进口随之停止。巴西的退出更为剧烈:7月出货量已下滑50%,约为82,700吨,8月对中国港口的销售再暴跌80%,仅16,100吨。
这一大量供应的退出,恰逢中国冷库牛肉库存连续第三次下降。专业咨询机构OIG+的数据显示,这印证了亚洲进口商上半年积累的库存正在逐步消化。
母牛价格与阿根廷其他牛只品类脱钩
影响已经传导至阿根廷本地活牛市场,各品类走势分化。过去两个半月,商业拍卖中的母牛——包括肥母牛、加工用及更低等级——累计上涨15%至20%,而内销和育肥品类则停滞或小幅回落。
- 肥母牛:7月初每公斤活重约3,000比索,目前膘情较好的为3,300至3,400比索。
- 加工用母牛:7月初接近2,000比索,目前底价升至每公斤2,400比索。
- 轻量阉牛:停滞在每公斤约4,500比索。
- 轻量内销牛:平均每公斤下跌100比索。
母牛的坚挺不只是季节因素。据国家农产品卫生与质量局(SENASA)数据,1月至8月运往屠宰厂的母牛累计160万头,较2025年同期的184万头下降13%。9月前两周收缩加剧,同比修正后下降15%,仅有82,240头入厂。
FOB报价同比上涨42.5%
巴西货源缺席推高了冷冻去骨牛肉的参考价格。阿根廷出口生产商协会(APEA)公布的数据显示,中国市场最受欢迎的传统部位之一Garron y Brazuelo组合,FOB报价已升至每吨7,700美元。
仅仅十五天前,同样的货物报价为每吨7,500美元,一个月前为7,200美元。与一年前中国在供应充裕、竞争激烈背景下支付的每吨5,400美元相比,同比涨幅达42.5%。
优势将在11月被稀释
巴西出口商已在研究重启发货的物流方案:提前安排操作、承租航程更长的海运路线以改变运输时间,使货物恰好在新财年关税配额重启时抵达。澳大利亚则将带着可观的高品质部位重返竞争。
对阿根廷肉类加工业而言,考验在于速度。这60天不仅要用于巩固对华发货量,还要在亚洲分销链中争取附加值更高的细分市场,抢在全球竞争者让市场重新平衡之前拿下最好的利润。


