Mercado lácteo firme: proteína supera a gordura do leite e importações da China caem 30,2%
Os preços mundiais de lácteos seguiram firmes em setembro, sustentados pela demanda por proteínas: no GDT 411 o leite em pó desnatado subiu 5,3%, enquanto manteiga e gordura láctea anidra voltaram a cair. A Nova Zelândia registrou captação recorde de 30,35 milhões de kg de sólidos do leite em julho e exportou 290.624 toneladas, mas as importações chinesas de lácteos caíram 30,2% no ano.
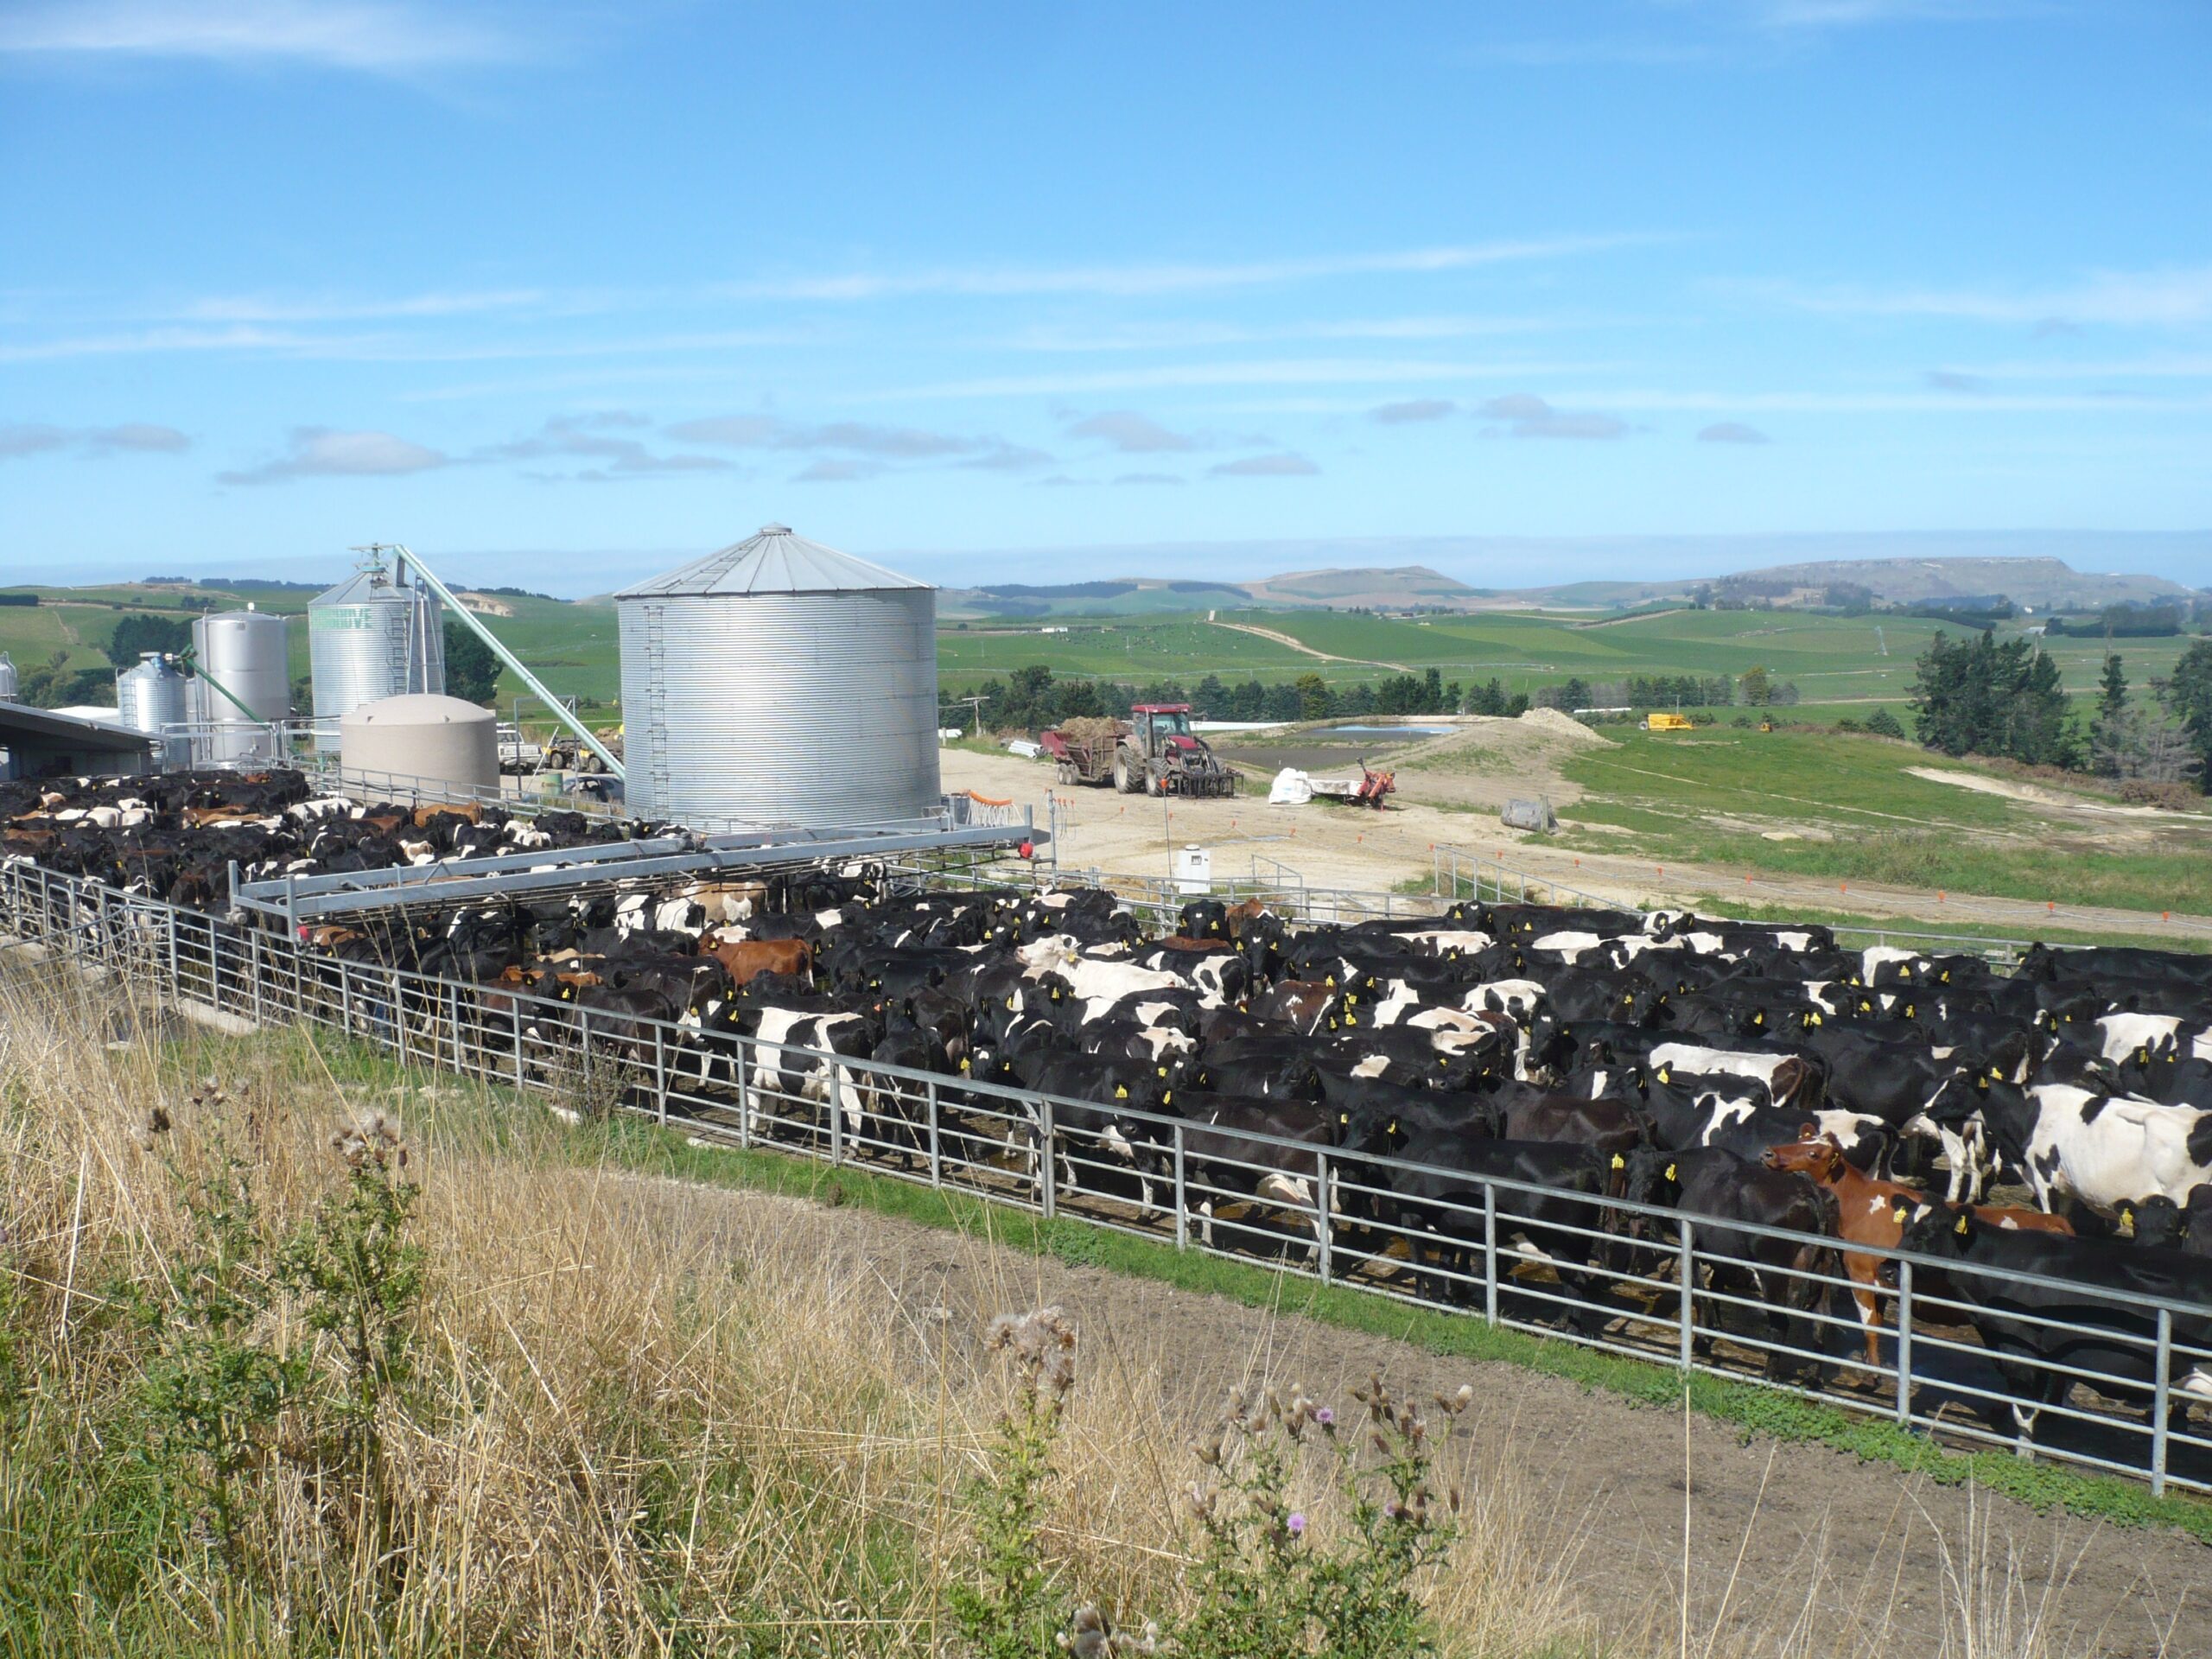
Os mercados globais de lácteos entraram em setembro com tom firme, e a demanda por proteínas do leite responde pela maior parte desse sustento. É o que aponta uma análise de mercado publicada pela revista neozelandesa Farmers Weekly e assinada por Cristina Alvarado, que lidera a equipe Dairy Data and Insights da NZX. O texto descreve um mercado que se separa por linhas de produto, com a demanda chinesa como a maior variável em aberto para os exportadores.
Proteína se descola da gordura do leite
No evento GDT 411, em 1º de setembro, o índice geral subiu 0,9%. O leite em pó desnatado (SMP) avançou 5,3% e o pó de leitelho (BMP) ganhou 4,6%, enquanto o leite em pó integral (WMP) ficou praticamente estável e manteiga e gordura láctea anidra (AMF) recuaram novamente. O resultado prolonga a divergência de agosto, quando a demanda por proteínas já era bem mais forte do que a por gordura.
O leilão Pulse de 8 de setembro seguiu a mesma direção. O WMP regular saiu a US$ 3.575 por tonelada e o SMP neozelandês de tratamento térmico médio alcançou US$ 3.650 por tonelada. A oferta de SMP da Arla subiu 6,6% em relação ao Pulse anterior, enquanto a manteiga caiu 3,1% e a AMF cedeu 1,4%. Para indústrias que comparam o retorno de cada linha, a diferença de preço entre pós e produtos derivados do creme se tornou a marca do mercado atual.
Oferta cada vez mais desigual
A Nova Zelândia começou a temporada forte. A captação de julho atingiu o recorde de 30,35 milhões de kg de sólidos do leite, alta de 7,9% no ano, com produção de sólidos do leite 6,8% maior na temporada e tonelagem de leite 5,8% acima. O modelo de previsão da NZX espera desaceleração, com crescimento de 1,4% em agosto, 2,0% em setembro e 3,6% em outubro.
- Argentina: produção de julho 3,2% maior
- Uruguai: alta de 11,4%
- Estados Unidos: alta de 2,2%
- União Europeia: alta de 2,0% em junho
- China: queda de 2,9%
Ondas de calor e clima seco em partes do hemisfério norte aumentam as dúvidas sobre a disponibilidade de leite e sobre a capacidade das vacas de manter a produção na parte final da temporada. A Farmers Weekly trata o risco climático de oferta como fator de mercado cada vez mais relevante.
Comércio sustenta, China não
Os volumes de exportação de lácteos da Nova Zelândia cresceram 6,7% no ano em julho, para 290.624 toneladas, e o valor exportado subiu 1,7%, para US$ 1,34 bilhão. As vendas de WMP avançaram 4% mesmo com queda de 13% nos embarques para a China, compensada por demanda mais firme de outros mercados asiáticos e da América Central.
A China permanece a principal questão do lado da demanda. Suas importações de lácteos caíram 30,2% no ano em julho, e a produção doméstica seguiu pressionada, com recuo de 2,9% no mês. Segundo a Farmers Weekly, o tamanho da queda das importações impede, por ora, tratar o mercado chinês como fonte de demanda adicional, mesmo com a oferta local em contração.
Perspectiva presa ao clima
A análise descreve um mercado em base mais firme, mas não uniformemente altista. A demanda por proteína dá suporte e o clima do hemisfério norte pode limitar a oferta, sem que nenhuma das duas tendências esteja definida. Para os fornecedores neozelandeses, a combinação de início recorde de temporada com a possibilidade de El Niño torna a perspectiva de produção cada vez mais dependente do clima no fim da primavera e no verão.
Se a oferta global de leite apertar enquanto a demanda por proteína continuar robusta, os preços de lácteos podem encontrar suporte adicional nos próximos meses. O risco mais imediato para vendedores está na gordura: manteiga e AMF caíram em leilões consecutivos, enquanto os pós subiram.


