Alemanha tem o segundo maior setor grossista de frutas e hortaliças da UE
A Alemanha tem o segundo maior setor grossista de frutas e hortaliças da UE, atrás da Espanha, num mercado com quase 45.000 empresas. Apesar da consolidação gradual, os dez maiores grossistas detêm apenas 12% do mercado, enquanto a margem EBITDA média ronda 3%.
Um grande mercado europeu ainda fragmentado
A Alemanha tem o segundo maior setor grossista de frutas e hortaliças da União Europeia, atrás da Espanha, segundo a FreshPlaza. A posição reflete tanto a dimensão do mercado consumidor alemão quanto a variedade de empresas que ligam produtores, fornecedores estrangeiros e varejistas. Essas companhias fazem mais do que comercializar produtos: suas atividades incluem cultivo, importação, maturação, classificação, armazenamento refrigerado, embalagem, logística e abastecimento de supermercados.
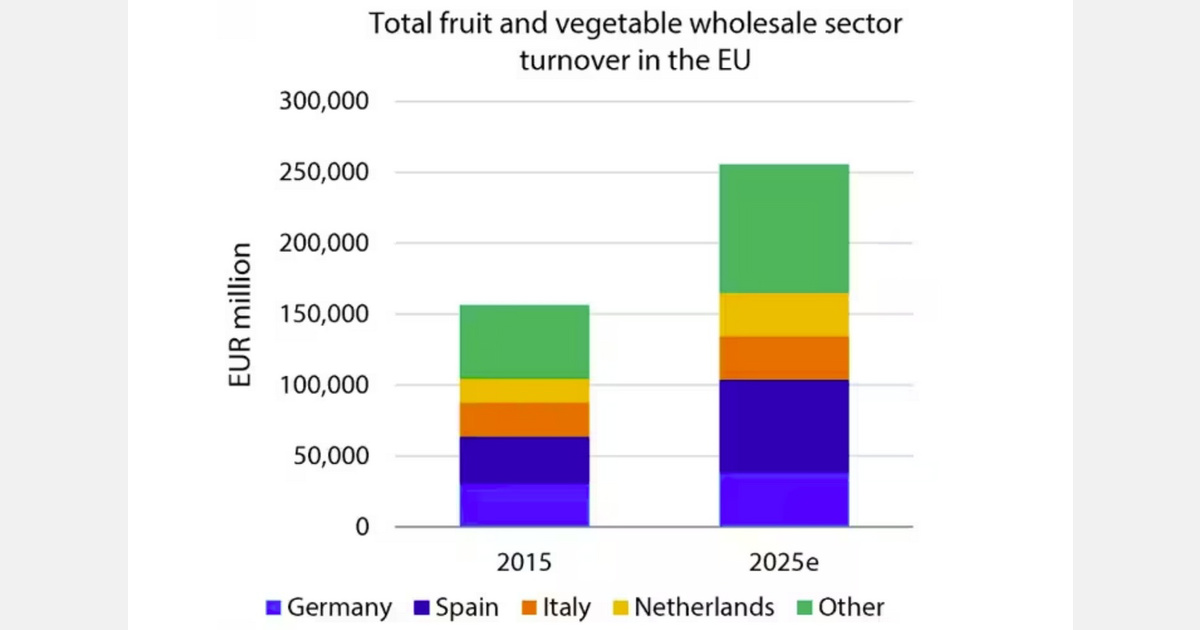
Dados do Eurostat citados pela FreshPlaza mostram que quase 45.000 empresas atuam no comércio grossista de frutas, hortaliças e batatas na UE. Juntas, elas empregam cerca de 450.000 trabalhadores em tempo integral. A receita total do setor em 2025 foi estimada em aproximadamente 299 bilhões de dólares, o que torna essa atividade uma parte importante do sistema europeu de distribuição de alimentos.
A receita cresceu em média 5% ao ano nos últimos dez anos. A FreshPlaza atribui esse avanço principalmente ao aumento das importações, à inflação e à migração para frutas de maior valor. O consumo contribuiu menos: a demanda per capita de frutas e hortaliças quase não cresceu ao longo da década, embora tenha avançado ligeiramente nos últimos três anos.
Importações ampliam o número de fornecedores
O mercado continua muito fragmentado, apesar da consolidação em outras etapas da cadeia alimentar. Os dez maiores grossistas da UE controlam apenas cerca de 12% do mercado. O número de empresas aumentou entre 2012 e 2021, mas vem diminuindo lentamente desde então. Isso indica uma consolidação gradual, e não uma concentração rápida das vendas em poucos grupos.
O crescimento da oferta de outros continentes também abriu espaço para novos importadores e distribuidores especializados. Dados aduaneiros do Peru mostram que o número de empresas da UE que importam mirtilos peruanos aumentou de 30 em 2015 para mais de 150 em 2025. O grupo inclui empresas europeias e subsidiárias de distribuição criadas por exportadores do Peru, Chile e África do Sul.
A integração da cadeia de suprimentos também está criando novos tipos de grossistas. Empresas comerciais pertencentes a produtores e organizações de compras do varejo passaram a operar ao lado dos importadores tradicionais. Ao mesmo tempo, prestadores especializados ampliam serviços de maturação, classificação, armazenamento refrigerado e embalagem. Essa divisão de funções ajuda a explicar por que o setor permanece fragmentado, mesmo com a maior integração de cadeias individuais.
A atividade pesa mais do que o tamanho nas margens
Uma análise de mais de 10.000 grossistas europeus de frutas, hortaliças e batatas na base Moody’s Orbis apontou uma margem EBITDA média de cerca de 3%. O tamanho da empresa teve efeito limitado sobre a rentabilidade. O modelo operacional, os canais de venda, a combinação de culturas e a concorrência regional foram fatores mais relevantes.
As empresas maiores ainda possuem vantagens. Elas conseguem distribuir os custos de tecnologia, certificação e logística por volumes superiores, além de diversificar as compras e a distribuição. Essas capacidades ganham importância diante da redução da área cultivada na Europa, das mudanças climáticas, das exigências regulatórias, das limitações ao uso de defensivos agrícolas e da escassez de água, terra, energia e mão de obra.
A pressão do varejo agrava esses desafios. Os consumidores estão mais atentos aos preços, os supermercados enfrentam pressão sobre suas próprias margens, e o comércio eletrônico e os serviços de entrega de refeições aumentam a concorrência. A FreshPlaza prevê uma estrutura dupla: as grandes empresas darão prioridade à escala, eficiência, compras, logística e diversificação de mercados, enquanto os especialistas se concentrarão em culturas, mercados e canais de venda específicos. A posição da Alemanha dependerá, portanto, não apenas do volume grossista, mas também da capacidade dos operadores de administrar riscos de abastecimento e uma distribuição intensiva em serviços.


