La demande asiatique d’aliments pour animaux renforce la concurrence sur le riz brisé
Les importations chinoises de riz brisé ont dépassé 3,5 millions de tonnes en 2022, les fabricants d’aliments pour animaux cherchant une solution de remplacement au maïs coûteux. Cette évolution a accru la concurrence avec les consommateurs ouest-africains, sans provoquer jusqu’ici de choc d’approvisionnement selon l’USDA.
La Chine devient un acheteur majeur
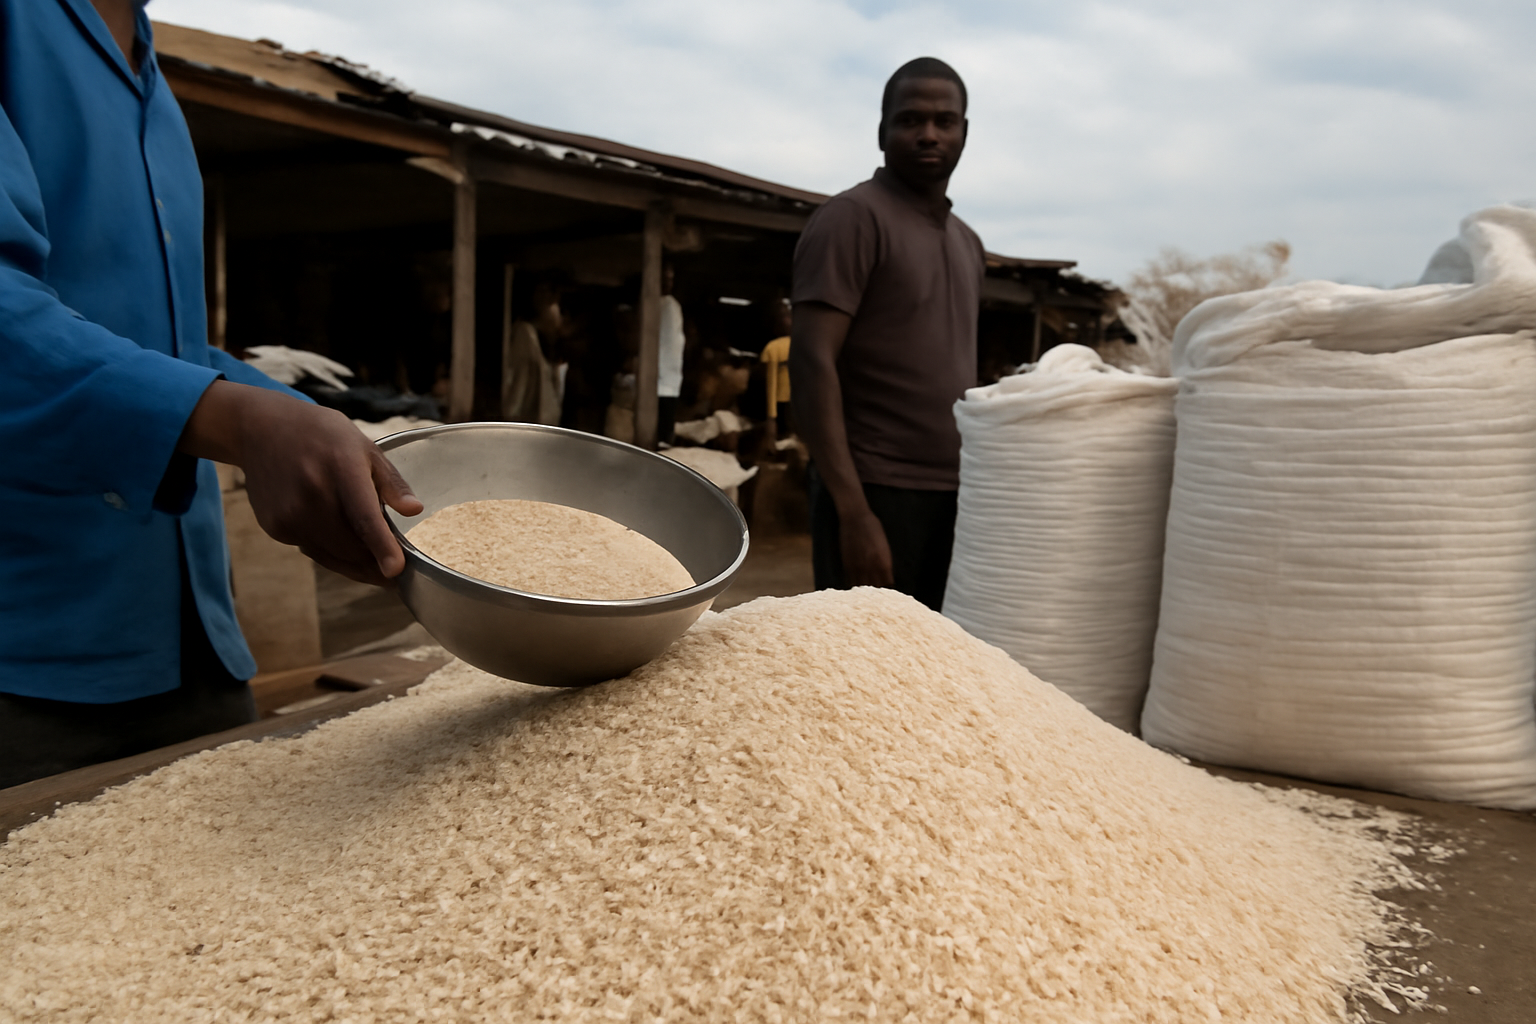
La demande des fabricants asiatiques d’aliments pour animaux et des utilisateurs industriels transforme un marché du riz brisé qui approvisionnait traditionnellement les consommateurs modestes d’Afrique de l’Ouest. Le riz brisé se compose de fragments de grains produits pendant l’usinage. Si la plupart des consommateurs préfèrent les grains entiers, ce produit moins cher reste un aliment de base important au Sénégal, en Gambie et en Côte d’Ivoire.
Selon l’Economic Research Service du ministère américain de l’Agriculture, le commerce mondial de riz brisé est passé de moins de 1 million de tonnes par an au début des années 1990 à plus de 10 millions de tonnes en 2022. Son rapport d’avril 2025 estime que la part du riz brisé dans les échanges de riz usiné et brisé a progressé de 12,8% en 2006–2010 à environ 17,8% en 2021–2022. Le produit sert désormais à l’alimentation humaine, aux aliments pour animaux, à la transformation industrielle et à différents mélanges de produits de consommation.
L’économie des aliments pour animaux réoriente les flux
La Chine a représenté l’essentiel de la hausse des importations entre 2019 et 2022. Les données de l’USDA montrent que ses achats sont passés de moins de 1 million de tonnes en 2019 à 2,5 millions de tonnes en 2021, puis à plus de 3,5 millions de tonnes en 2022, lorsqu’elle est devenue le premier importateur. Cette progression a accompagné la hausse du prix des céréales fourragères en Chine et le redressement de la filière porcine après l’épidémie de peste porcine africaine de 2018–2019.
Les cours mondiaux du maïs ont encore augmenté après l’invasion de l’Ukraine par la Russie en 2022. Le riz brisé indien à bas prix est alors devenu compétitif face au maïs, incitant les fabricants chinois à modifier leurs formulations. Selon l’USDA, ces entreprises sont ainsi entrées de fait en concurrence avec les consommateurs modestes d’Afrique de l’Ouest. Le Vietnam est également devenu un acheteur asiatique important : les expéditions recensées de huit fournisseurs sont passées de 28 000 tonnes en 2020 à 435 940 tonnes en 2021, avant de reculer à 232 860 tonnes en 2022 et 40 900 tonnes en 2023.
L’Afrique de l’Ouest reste exposée
D’après l’USDA, l’Afrique a importé entre 3,4 millions et 3,8 millions de tonnes de riz brisé par an de 2018 à 2021, puis 4,1 millions de tonnes en 2022. Les pays ouest-africains représentaient la plus grande part des achats parmi 21 importateurs africains, notamment le Sénégal, le Burkina Faso, la Guinée, la Côte d’Ivoire, le Ghana, le Togo et le Bénin. Dans plusieurs de ces pays, la demande réagit relativement peu aux hausses de prix, car le riz brisé est solidement ancré dans les habitudes alimentaires.
La concurrence s’est atténuée en 2023. L’interdiction indienne d’exporter du riz 100% brisé, imposée en septembre 2022, a renchéri le riz, tandis que les récoltes record au Brésil ont fait baisser les prix du maïs. Les importations chinoises sont alors tombées à environ 850 000 tonnes en 2023. Les achats africains ont également diminué de 1 million de tonnes, à 3,1 millions de tonnes. L’Inde a exempté certains pays africains, dont le Sénégal, de sa restriction.
L’USDA n’a trouvé aucun élément montrant que l’essor de la demande asiatique pour les aliments pour animaux avait déjà réduit l’offre alimentaire des principaux importateurs ouest-africains. L’organisme juge également l’offre mondiale résistante malgré la restriction indienne. Le risque à long terme dépend des prix relatifs : une nouvelle flambée du maïs ou du blé pourrait rapidement réintégrer le riz brisé dans les rations animales. Avec une prévalence de la sous-alimentation de 19,5% en Afrique de l’Ouest en 2024, la concurrence entre acheteurs industriels et alimentaires reste un enjeu pour les importateurs, les pouvoirs publics et les négociants.


