L’Allemagne possède le deuxième secteur de gros de fruits et légumes de l’UE
L’Allemagne possède le deuxième secteur de gros de fruits et légumes de l’UE derrière l’Espagne, sur un marché qui compte près de 45 000 entreprises. Malgré une consolidation progressive, les dix premiers grossistes ne représentent qu’environ 12 % du marché et la marge EBITDA moyenne avoisine 3 %.
Un vaste marché européen encore fragmenté
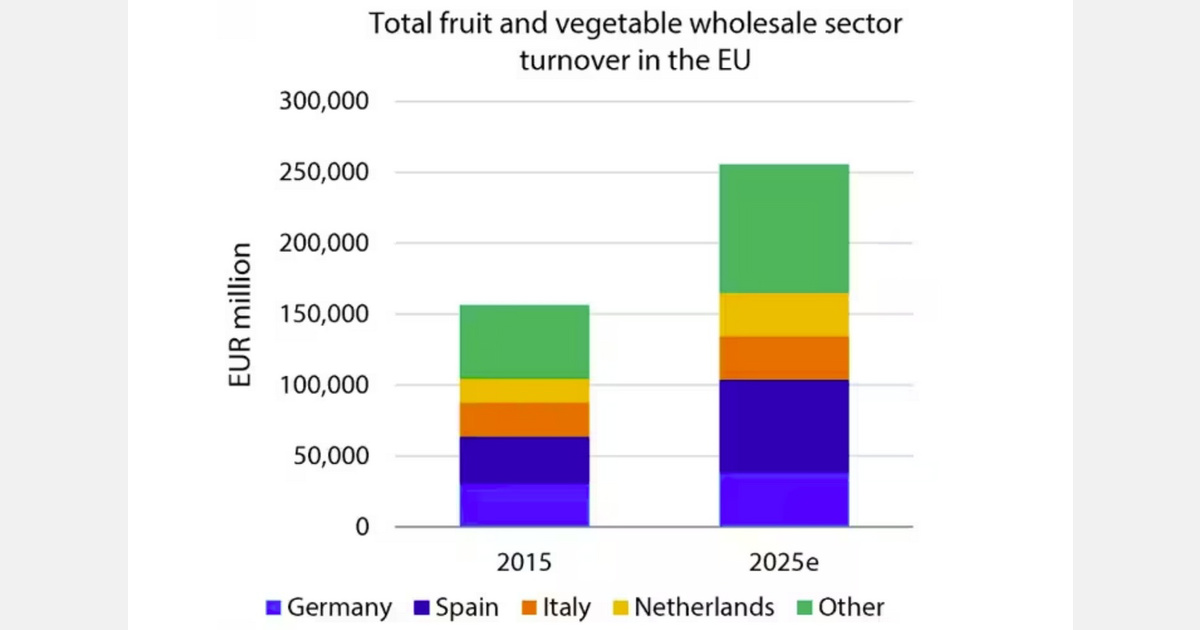
L’Allemagne possède le deuxième secteur de gros de fruits et légumes de l’Union européenne, derrière l’Espagne, selon FreshPlaza. Cette place reflète la taille du marché allemand de la consommation et la diversité des entreprises reliant producteurs, fournisseurs étrangers et détaillants. Leur activité dépasse le simple négoce et couvre la culture, l’importation, le mûrissage, le tri, le stockage frigorifique, le conditionnement, la logistique et la livraison aux supermarchés.
Les données d’Eurostat citées par FreshPlaza montrent que près de 45 000 entreprises opèrent dans le commerce de gros européen des fruits, légumes et pommes de terre. Elles emploient ensemble environ 450 000 salariés à temps plein. Le chiffre d’affaires total du secteur a été estimé à près de 299 milliards de dollars en 2025, ce qui en fait un maillon majeur de la distribution alimentaire européenne.
Le chiffre d’affaires a progressé de 5 % par an en moyenne durant les dix dernières années. FreshPlaza attribue principalement cette croissance à la hausse des importations, à l’inflation et au déplacement de la demande vers des fruits de plus grande valeur. La consommation a moins contribué : la demande par habitant a peu augmenté sur la décennie, malgré une légère progression au cours des trois dernières années.
Les importations élargissent le cercle des fournisseurs
Le marché reste très fragmenté malgré la consolidation observée dans d’autres segments de la chaîne alimentaire. Les dix plus grands grossistes de l’UE ne détiendraient qu’environ 12 % du marché. Le nombre d’entreprises a augmenté entre 2012 et 2021, puis a lentement diminué. Cette évolution traduit une consolidation progressive plutôt qu’une concentration rapide des ventes entre quelques groupes.
La croissance de l’offre d’outre-mer a également ouvert la porte à de nouveaux importateurs et distributeurs spécialisés. Les données douanières péruviennes montrent que le nombre d’entreprises de l’UE important des myrtilles du Pérou est passé de 30 en 2015 à plus de 150 en 2025. Ce groupe comprend des sociétés européennes ainsi que des filiales de distribution créées par des exportateurs du Pérou, du Chili et d’Afrique du Sud.
L’intégration des chaînes d’approvisionnement fait aussi apparaître de nouvelles catégories de grossistes. Des sociétés commerciales détenues par des producteurs et des centrales d’achat de détaillants opèrent désormais aux côtés des importateurs traditionnels. Parallèlement, les prestataires spécialisés développent leurs services de mûrissage, de calibrage, de stockage frigorifique et de conditionnement. Cette répartition des fonctions explique pourquoi le secteur demeure fragmenté alors que les chaînes individuelles deviennent plus intégrées.
L’activité pèse davantage que la taille sur les marges
Une analyse de plus de 10 000 grossistes européens de fruits, légumes et pommes de terre répertoriés dans la base Moody’s Orbis a établi une marge EBITDA moyenne d’environ 3 %. La taille de l’entreprise n’avait qu’un effet limité sur la rentabilité. Le modèle opérationnel, les circuits de vente, l’assortiment de cultures et la concurrence régionale jouaient un rôle plus important.
Les grandes entreprises conservent néanmoins des avantages. Elles peuvent répartir les coûts de technologie, de certification et de logistique sur des volumes supérieurs, tout en diversifiant leurs achats et leur distribution. Ces capacités gagnent en valeur face au recul des surfaces cultivées en Europe, au changement climatique, aux contraintes réglementaires, à la réduction des solutions phytosanitaires et aux pénuries d’eau, de terres, d’énergie et de main-d’œuvre.
La pression de la distribution complique encore la situation. Les consommateurs sont plus attentifs aux prix, les supermarchés subissent une pression sur leurs propres marges, et le commerce en ligne comme la livraison de repas accentuent la concurrence. FreshPlaza prévoit une structure duale : les grands groupes privilégieront l’échelle, l’efficacité, l’approvisionnement, la logistique et la diversification des marchés, tandis que les spécialistes cibleront certaines cultures, certains marchés et certains circuits de vente. La position allemande dépendra donc autant de la gestion des risques d’approvisionnement et de la distribution à forte intensité de services que des volumes traités.


