El mercado lácteo se afirma: la proteína supera a la grasa y las importaciones chinas caen 30,2%
Los precios lácteos mundiales se mantuvieron firmes en septiembre por la demanda de proteínas: en el GDT 411 la leche en polvo desnatada subió 5,3%, mientras la mantequilla y la grasa láctea anhidra volvieron a caer. Nueva Zelanda registró una recolección récord de 30,35 millones de kg de sólidos lácteos en julio y exportó 290.624 toneladas, pero las importaciones lácteas de China cayeron 30,2% interanual en julio.
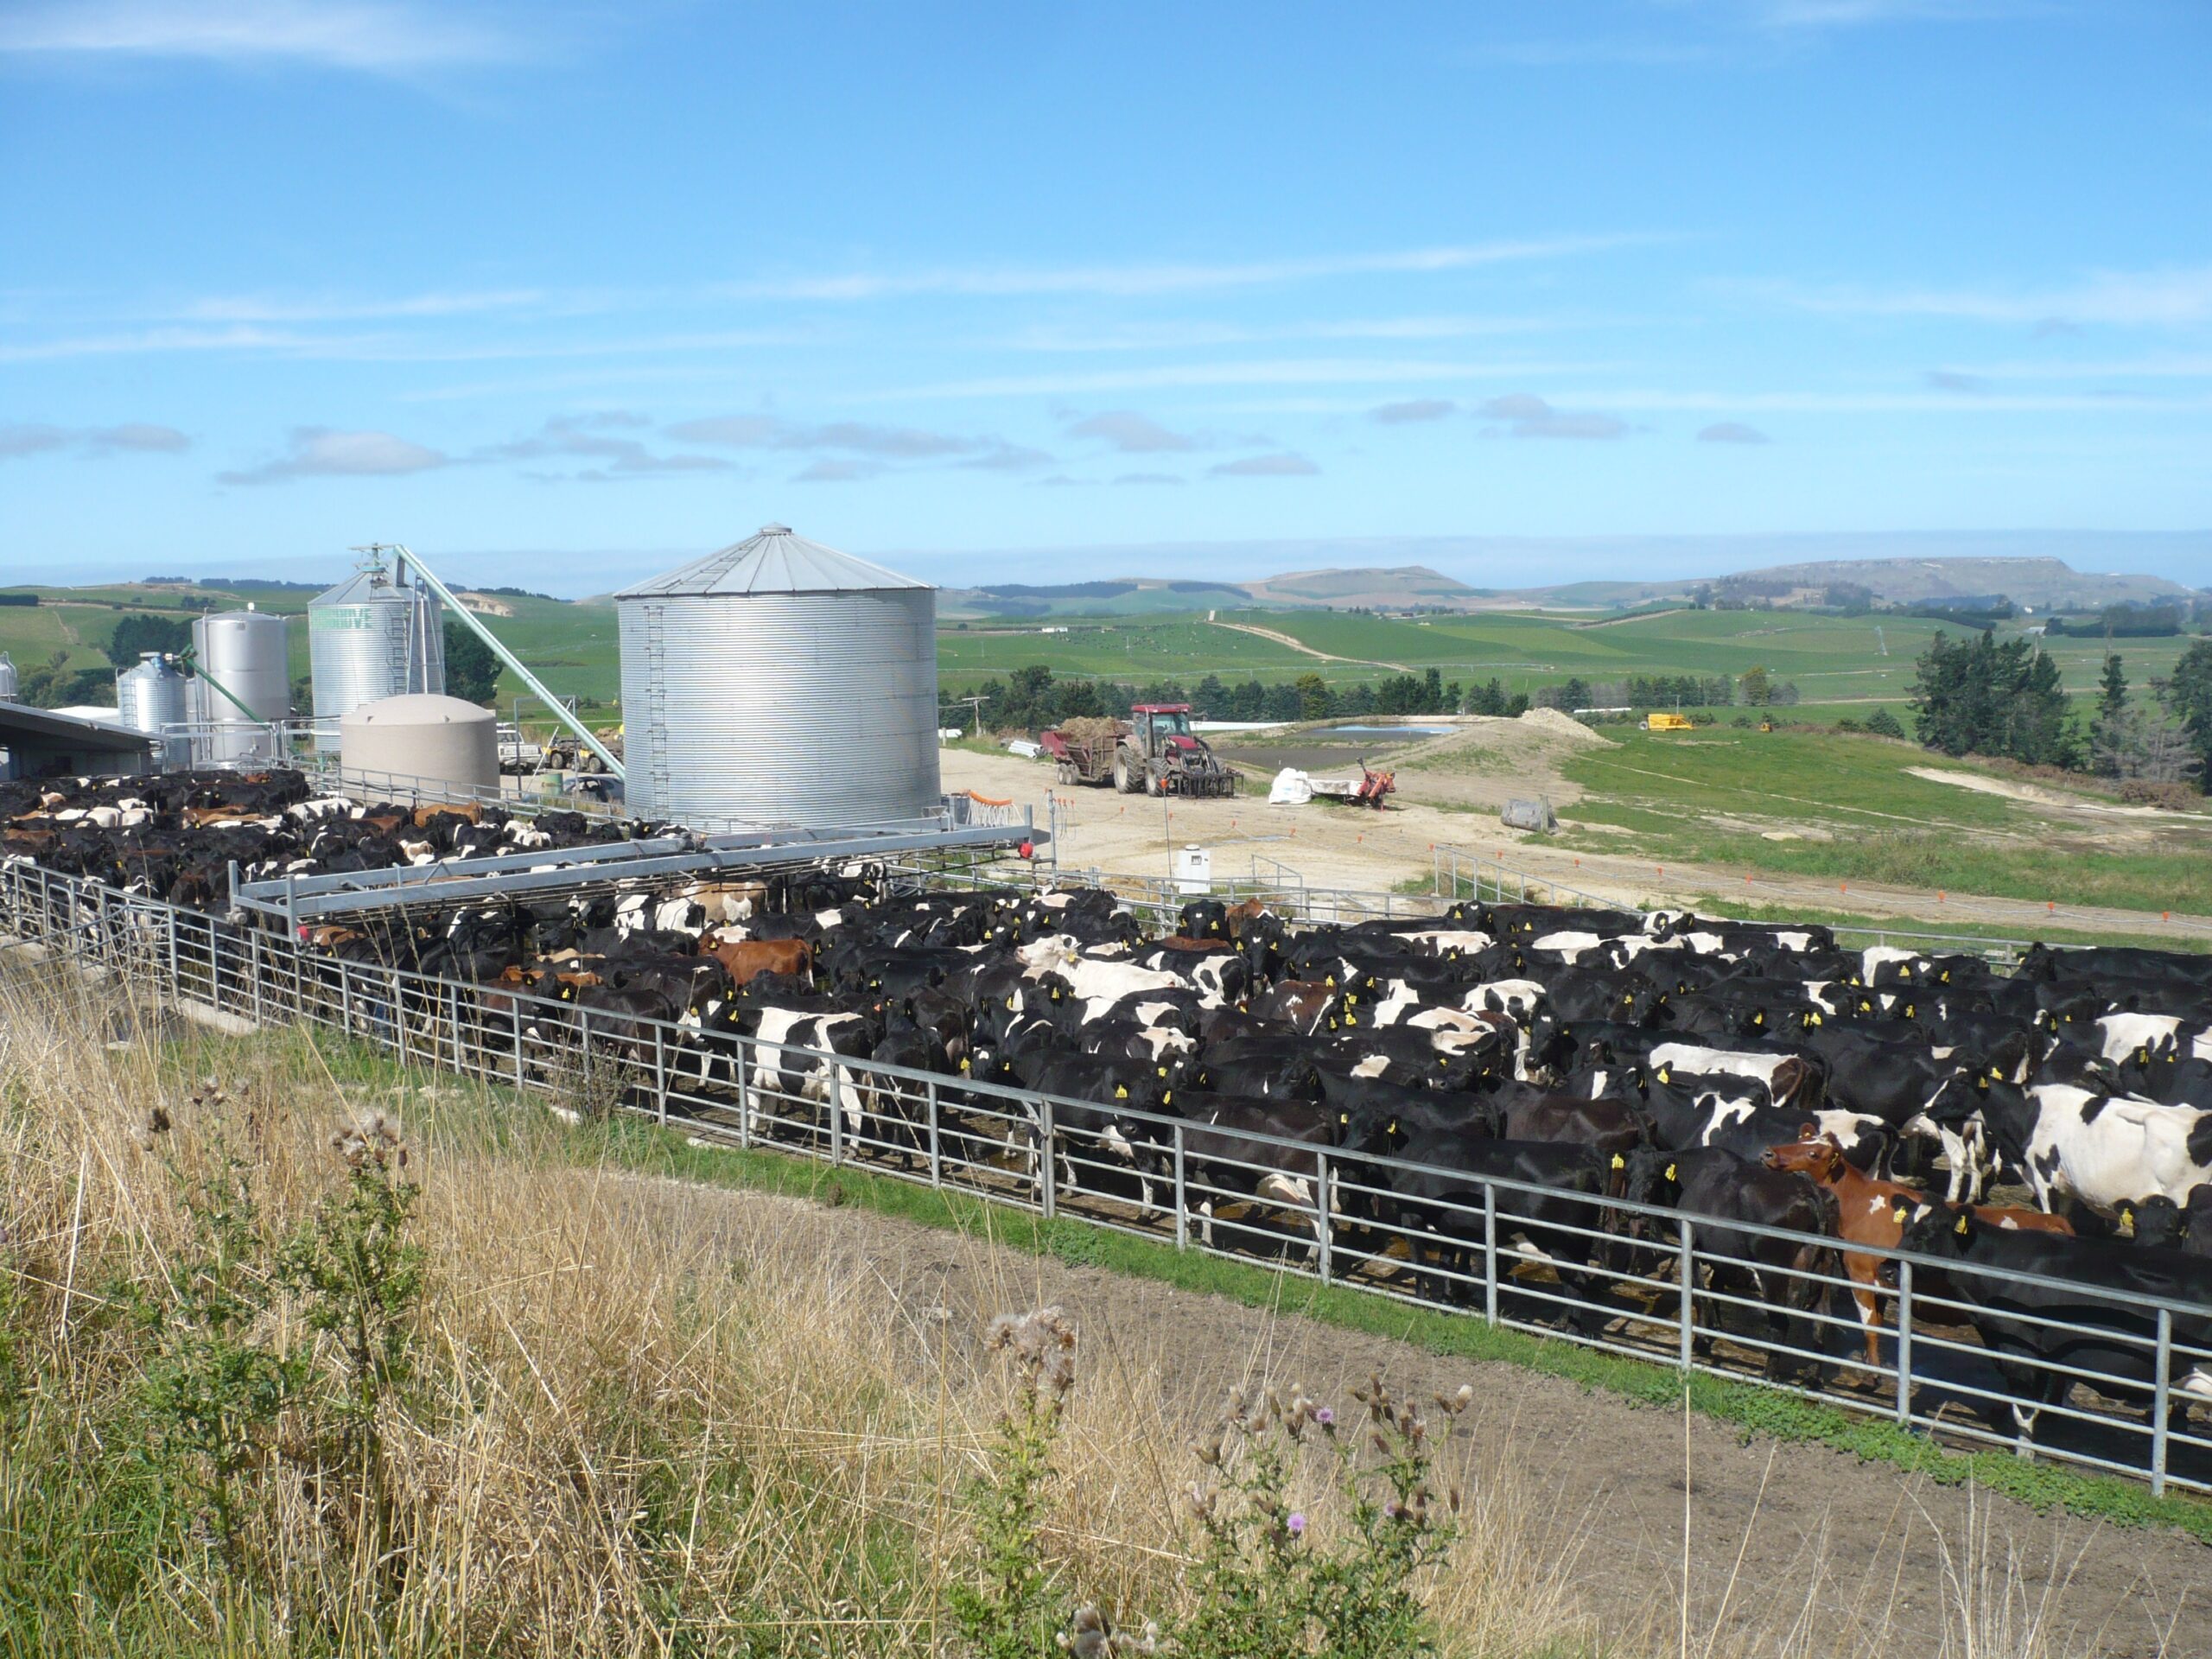
Los mercados lácteos mundiales entraron en septiembre con un tono firme, y la demanda de proteínas lácteas aporta la mayor parte del sostén. Así lo señala un análisis de mercado publicado por la revista neozelandesa Farmers Weekly y firmado por Cristina Alvarado, responsable del equipo Dairy Data and Insights de NZX. El informe describe un mercado que se separa por categorías de producto, con la demanda china como la principal variable sin resolver para los exportadores.
La proteína se despega de la grasa láctea
En el evento GDT 411 del 1 de septiembre el índice general subió 0,9%. La leche en polvo desnatada (SMP) avanzó 5,3% y el suero de mantequilla en polvo (BMP) ganó 4,6%, mientras la leche en polvo entera (WMP) se mantuvo estable y tanto la mantequilla como la grasa láctea anhidra (AMF) volvieron a retroceder. El resultado prolonga la divergencia de agosto, cuando la demanda de proteínas ya era bastante más fuerte que la de grasa.
La subasta Pulse del 8 de septiembre apuntó en la misma dirección. La WMP regular se negoció a 3.575 dólares por tonelada y la SMP neozelandesa de tratamiento térmico medio alcanzó 3.650 dólares por tonelada. La oferta de SMP de Arla subió 6,6% frente al Pulse anterior, mientras la mantequilla cayó 3,1% y la AMF cedió 1,4%. Para las industrias que comparan el retorno de cada línea, la brecha de precios entre polvos y productos de nata se ha convertido en el rasgo definitorio del mercado actual.
La oferta se divide
Nueva Zelanda arrancó la temporada con fuerza. La recolección de julio llegó a un récord de 30,35 millones de kg de sólidos lácteos, 7,9% más que un año antes; la producción de sólidos lácteos acumulada en la temporada sube 6,8% y el tonelaje de leche 5,8%. El modelo de previsión de NZX espera una moderación, con un crecimiento de 1,4% en agosto, 2,0% en septiembre y 3,6% en octubre.
- Argentina: producción de julio 3,2% más alta
- Uruguay: 11,4% más
- Estados Unidos: 2,2% más
- Unión Europea: 2,0% más en junio
- China: 2,9% menos
Las olas de calor y la sequedad en zonas del hemisferio norte alimentan las dudas sobre la disponibilidad de leche y sobre la capacidad de las vacas para sostener la producción en el tramo final de la temporada. Farmers Weekly describe el riesgo climático de oferta como un factor de mercado cada vez más relevante.
El comercio sostiene, China no
Los volúmenes de exportación láctea de Nueva Zelanda crecieron 6,7% interanual en julio, hasta 290.624 toneladas, y el valor exportado 1,7%, hasta 1.340 millones de dólares. Las ventas de WMP subieron 4% pese a una caída de 13% en los envíos a China, compensada por una demanda más firme de otros mercados asiáticos y de Centroamérica.
China sigue siendo la incógnita central del lado de la demanda. Sus importaciones lácteas cayeron 30,2% interanual en julio y la producción interna continuó bajo presión, con un descenso de 2,9% en el mes. Según Farmers Weekly, la magnitud de la caída de las compras externas impide considerar por ahora al mercado chino como fuente de demanda adicional, incluso con una oferta local en contracción.
Las perspectivas dependen del clima
El análisis describe un mercado sobre bases más sólidas, pero no uniformemente alcista. La demanda de proteínas sostiene los precios y el clima del hemisferio norte puede restringir la oferta, aunque ninguna de las dos tendencias está cerrada. Para los productores neozelandeses, el arranque récord de temporada junto con la posibilidad de El Niño hace que las perspectivas productivas dependan cada vez más del clima a finales de primavera y en verano.
Si la oferta mundial de leche se ajusta mientras la demanda de proteínas se mantiene sólida, los precios lácteos podrían encontrar apoyo adicional en los próximos meses. El riesgo más inmediato para los vendedores está en la grasa láctea: mantequilla y AMF han bajado en subastas consecutivas mientras los polvos suben.


