La caída del porcino y el encarecimiento del pienso reducen los márgenes en Polonia
Los precios de compra del porcino bajaron en Polonia en la semana 35 de 2026, mientras se encarecieron el trigo forrajero y el maíz. POLPIG advierte que una mayor oferta de carne de cerdo en otoño podría agravar la presión sobre los márgenes.
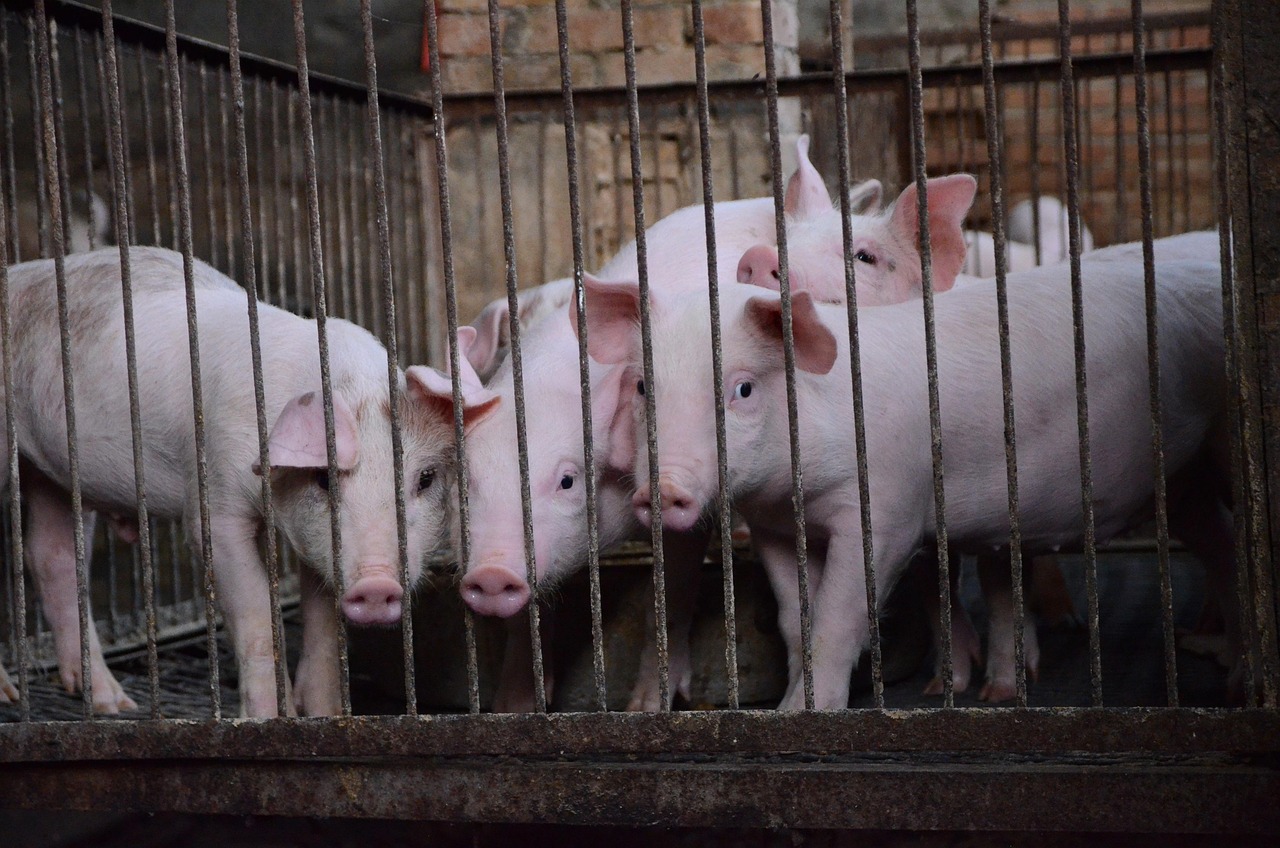
Los mataderos recortan los precios de compra
La situación de los productores polacos de porcino empeoró en la semana 35 de 2026, cuando la mayoría de los mataderos redujo entre 0,10 y 0,20 eslotis por kilogramo sus precios de compra para los animales de clase E. AgroNews informó de que algunas ofertas ya habían bajado hasta unos 6,60–6,90 eslotis por kilogramo de peso en canal, acercando las cotizaciones polacas a la referencia alemana.
Los precios del cerdo en vivo se situaban generalmente entre 5,00 y 5,80 eslotis por kilogramo, mientras los animales de clase E cotizaban en promedio a unos 6,80–6,90 eslotis. Solo algunas entregas de mayor volumen superaban los 7 eslotis. Aleksander Dargiewicz, presidente de la organización sectorial POLPIG, señaló que la combinación de precios más bajos para el ganado y costes crecientes de los principales cereales forrajeros volvía a reducir los márgenes de las explotaciones.
Los precios mostraron mayor estabilidad en otros mercados europeos. La referencia alemana de VEZG permaneció en 1,60 euros por kilogramo de canal, equivalente a unos 6,93 eslotis a finales de agosto. Dinamarca y los Países Bajos tampoco registraron cambios importantes. Francia subió 0,04 euros hasta 1,93 euros por kilogramo, mientras España avanzó 0,03 euros hasta 1,77 euros. Según datos de la DG Agri citados por AgroNews, el precio medio de los cerdos de clase E en la UE fue de aproximadamente 1,61 euros por kilogramo en la semana 34.
El abaratamiento de los lechones no compensa el cereal
El mercado de lechones se estabilizó tras las subidas anteriores. Los lechones importados de unos 30 kilogramos se abarataron 5,88 eslotis, hasta aproximadamente 213 eslotis por cabeza. Los nacionales bajaron una media de 0,72 eslotis, hasta unos 254 eslotis. La cotización base de Alemania se mantuvo en 40 euros por cabeza, sin variaciones significativas en Dinamarca ni en los Países Bajos.
Aunque los lechones más baratos reducen el coste inicial de las explotaciones de engorde, AgroNews indicó que el descenso es demasiado pequeño para compensar los menores precios del cerdo terminado y el encarecimiento del pienso. El trigo forrajero subió una media de 8,89 eslotis por tonelada durante la semana, hasta aproximadamente 787,04 eslotis. El maíz registró el mayor avance: 34,56 eslotis, hasta 913,13 eslotis por tonelada.
La colza fue la excepción destacada, con una caída cercana a 53,30 eslotis, hasta 2.275,87 eslotis por tonelada. Ese descenso no equilibró las subidas de los cereales utilizados habitualmente en las raciones para porcino. Las explotaciones que compran en el mercado una parte importante de su pienso o de sus componentes son las más expuestas, porque cada aumento se traslada directamente al coste de engorde.
La oferta de otoño añade otro riesgo
El mercado europeo de carne de cerdo sigue relativamente equilibrado, pero el sector contempla el riesgo de una mayor oferta en otoño. AgroNews identificó como posibles fuentes de volumen adicional el aumento de la producción española y el mayor número de cerdos daneses enviados a Alemania para su sacrificio. Si la oferta crece mientras la demanda se debilita, los precios de compra podrían sufrir otra bajada.
Dargiewicz afirmó que el escenario más perjudicial sería la continuidad de la caída del porcino junto con unos costes de alimentación persistentemente altos. La presión coincide con una contracción prolongada de la base productiva polaca. Las organizaciones sectoriales citadas en el informe estiman que el número de explotaciones porcinas pasó de casi 250.000 en 2015 a unas 41.000, un descenso superior al 80 %. La baja rentabilidad, los gastos de inversión y bioseguridad, la peste porcina africana y la creciente concentración productiva figuran como causas principales. La evolución de los precios del porcino y los cereales, junto con la oferta europea de otoño, determinará ahora las decisiones de producción y si la última caída es una corrección breve o el comienzo de una tendencia más duradera.
Análisis completo del mercado


