Argentina gana una ventana de 60 días para su carne vacuna en China tras el agotamiento de cupos de Brasil y Australia
Brasil y Australia quedaron momentáneamente fuera del circuito de envíos a China al agotar sus cupos arancelarios, dejando a Argentina y Uruguay como principales abastecedores disponibles. Los embarques brasileños cayeron 80% en agosto, hasta 16.100 toneladas, y las cotizaciones FOB del set Garrón y Brazuelo subieron a 7.700 dólares por tonelada. Rosgan estima la ventana en unos 60 días.
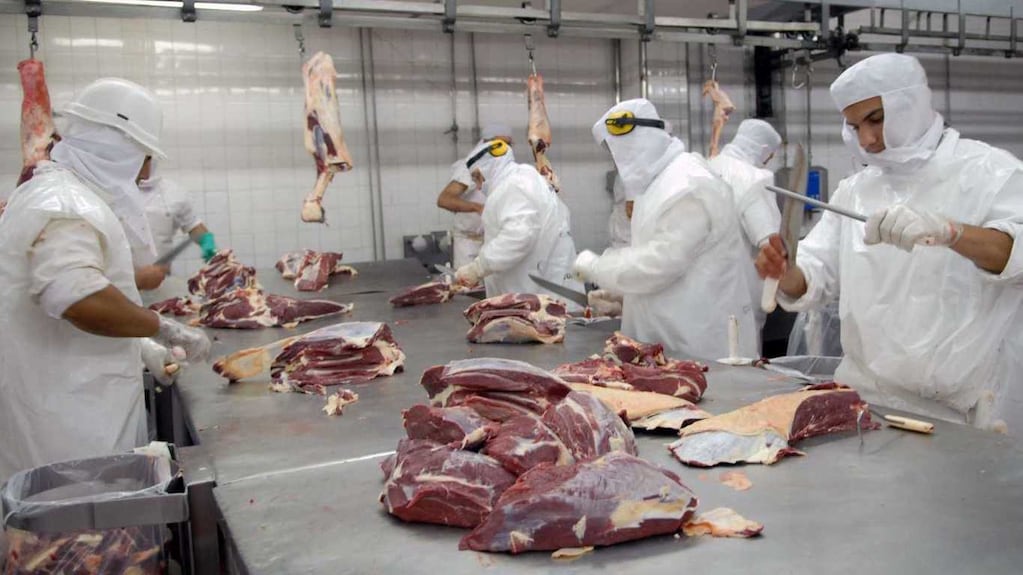
Los exportadores argentinos de carne vacuna operan en una brecha de mercado poco habitual. Brasil y Australia, los dos mayores proveedores de la oferta global, quedaron momentáneamente fuera del circuito de envíos hacia China tras agotar sus cupos arancelarios prefijados, según tn.com.ar. Argentina comparte esa posición de privilegio comercial únicamente con Uruguay.
La oportunidad es acotada. La analista María Julia Aiassa, en un informe para la Bolsa de Comercio de Rosario (BCR) y el mercado Rosgan, ubica la ventana en unos 60 días, y los analistas de Rosgan insisten en que el escenario de baja competencia no se extenderá más de dos meses. La recomendación a los exportadores locales es capitalizarla de inmediato.
Los embarques brasileños a China se desploman 80% en agosto
Hasta julio inclusive, los registros de la Administración General de Aduanas de China ubicaban a Brasil como el abastecedor indiscutido del mercado, con el 58% de las compras totales y más de 1 millón de toneladas ingresadas. Le seguían Argentina con 15%, Australia con 12% y Uruguay con 5%.
El mapa cambió drásticamente en las últimas semanas de agosto. La cuota anual australiana quedó formalmente agotada durante julio, lo que paralizó los nuevos ingresos sin arancel. El freno brasileño fue más pronunciado: tras una retracción del 50% en los embarques de julio, cuando despachó unas 82.700 toneladas, las ventas a puertos chinos se desplomaron 80% en agosto, hasta apenas 16.100 toneladas.
Esa salida de oferta coincidió con la tercera caída consecutiva en las reservas de carne conservadas en las cámaras frigoríficas de China, un dato relevado por la consultora OIG+ que confirma la paulatina liquidación de los stocks acumulados por los importadores asiáticos durante el primer semestre.
La vaca se desacopla del resto de la hacienda argentina
El impacto ya se derrama en la plaza ganadera local, con categorías que se mueven en direcciones opuestas. En los últimos dos meses y medio, la vaca registrada en los remates comerciales acumuló subas de entre 15% y 20% en sus renglones para gordas y en las categorías de conserva e inferior, mientras el consumo interno y el engorde mostraron estancamiento o ligeros retrocesos.
- Vaca gorda: en torno a 3.000 pesos por kilo en pie a comienzos de julio, hoy entre 3.300 y 3.400 pesos para los animales de mejor terminación.
- Vaca conserva: cerca de 2.000 pesos a comienzos de julio, con un piso que trepó a 2.400 pesos por kilo.
- Novillo liviano: congelado en torno a 4.500 pesos por kilo.
- Haciendas livianas de consumo: mermas promedio de 100 pesos por kilo.
La firmeza de la vaca no responde sólo al factor estacional. Según datos del Servicio Nacional de Sanidad y Calidad Agroalimentaria (SENASA), el traslado de vacas a plantas frigoríficas entre enero y agosto acumuló 1,6 millones de cabezas, una caída del 13% frente a los 1,84 millones enviados a faena en el mismo período de 2025. En las primeras dos semanas de septiembre la contracción se acentuó, con una caída interanual corregida del 15% y sólo 82.240 animales remitidos.
Las cotizaciones FOB suben 42,5% interanual
La falta de competencia de los volúmenes brasileños provocó un salto en los valores de referencia para la carne congelada sin hueso. Datos informados por la Asociación de Productores Exportadores de Argentina (APEA) detallan que las cotizaciones FOB para el set de Garrón y Brazuelo, uno de los cortes tradicionales más demandados por el mercado chino, ascendieron a 7.700 dólares por tonelada.
Apenas quince días atrás esa misma mercadería cotizaba a 7.500 dólares y un mes antes se pagaba a 7.200 dólares por tonelada. Contra los 5.400 dólares por tonelada que China pagaba un año atrás en un contexto de amplia oferta competitiva, el salto interanual alcanza 42,5%.
La ventaja se diluye en noviembre
Los exportadores de Brasil ya estudian estrategias logísticas para reiniciar sus despachos: adelantan operaciones y contratan rutas marítimas más extensas que modifican los tiempos de tránsito, de modo que la mercadería arribe al momento de la reapertura de los cupos arancelarios del nuevo año fiscal. Australia, por su parte, reingresará de lleno a la disputa con volúmenes considerables de cortes de alta calidad.
Para la industria frigorífica argentina, la prueba es de velocidad. El margen de 60 días debe usarse no sólo para consolidar volumen de embarque hacia China, sino también para ganar espacio en nichos de mayor valor agregado dentro de la cadena de distribución oriental, antes de que los competidores globales vuelvan a equilibrar el mercado.


