Alemania tiene el segundo mayor sector mayorista de frutas y hortalizas de la UE
Alemania posee el segundo mayor sector mayorista de frutas y hortalizas de la UE, por detrás de España, en un mercado con casi 45.000 empresas. Pese a la consolidación gradual, los diez mayores operadores solo concentran un 12% estimado del mercado y el margen EBITDA medio ronda el 3%.
Un gran mercado europeo todavía fragmentado
Alemania cuenta con el segundo mayor sector mayorista de frutas y hortalizas de la Unión Europea, por detrás de España, según FreshPlaza. Su posición refleja tanto el tamaño del mercado alemán de consumo como la variedad de empresas que conectan a productores, proveedores extranjeros y minoristas. Estas compañías no se limitan a comercializar producto: también se ocupan del cultivo, la importación, la maduración, la clasificación, el almacenamiento frigorífico, el envasado, la logística y el suministro a supermercados.
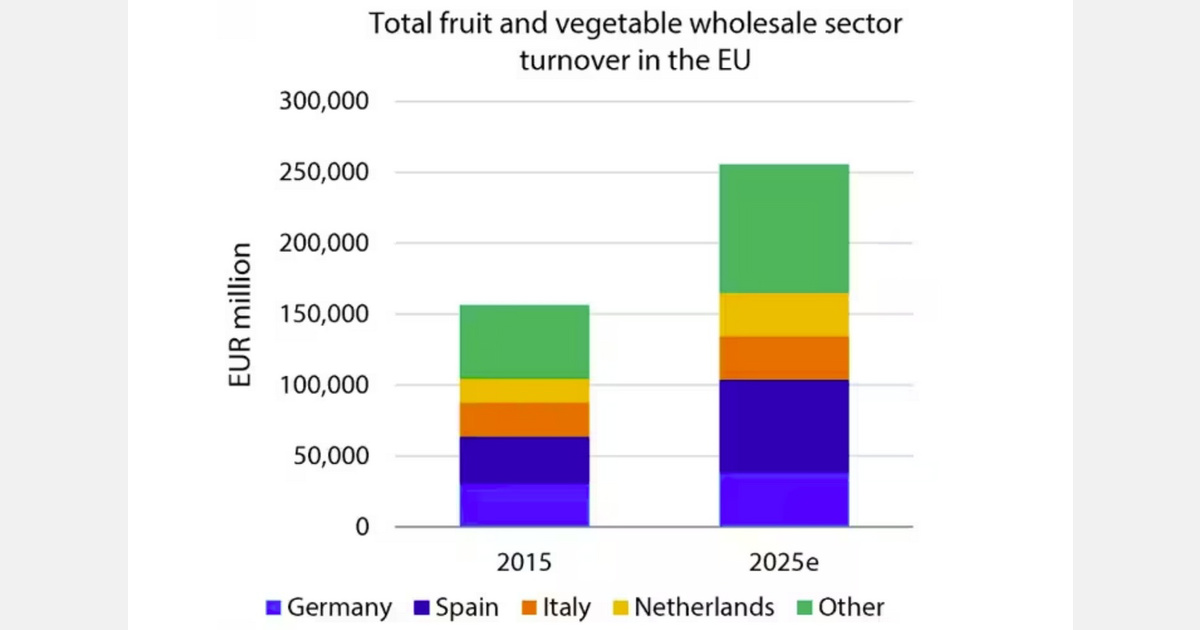
Los datos de Eurostat citados por FreshPlaza muestran que casi 45.000 empresas operan en el comercio mayorista de frutas, hortalizas y patatas de la UE. En conjunto emplean a unas 450.000 personas a tiempo completo. Los ingresos totales del sector en 2025 se estimaron en unos 299.000 millones de $, lo que convierte esta actividad en una parte relevante del sistema europeo de distribución alimentaria.
Los ingresos han aumentado una media anual del 5% durante los últimos diez años. FreshPlaza atribuye el crecimiento principalmente al aumento de las importaciones, la inflación y el desplazamiento hacia frutas de mayor valor. El consumo tuvo una aportación menor: la demanda per cápita de frutas y hortalizas apenas creció durante la década, aunque registró un ligero avance en los últimos tres años.
Las importaciones amplían el número de proveedores
El mercado continúa muy fragmentado pese a la consolidación observada en otros tramos de la cadena alimentaria. Los diez mayores mayoristas de la UE controlan apenas un 12% estimado del mercado. El número de empresas aumentó entre 2012 y 2021, pero desde entonces ha disminuido lentamente. Esto apunta a una consolidación gradual, no a una rápida concentración de las ventas en unos pocos grupos.
El incremento de la oferta de ultramar también ha abierto espacio para nuevos importadores y distribuidores especializados. Los datos aduaneros de Perú indican que el número de empresas de la UE que importan arándanos peruanos pasó de 30 en 2015 a más de 150 en 2025. Entre ellas figuran empresas europeas y filiales de distribución creadas por exportadores de Perú, Chile y Sudáfrica.
La integración de la cadena de suministro está generando además nuevos tipos de mayoristas. Las comercializadoras propiedad de productores y las organizaciones de compra de los minoristas operan ahora junto a los importadores tradicionales. Al mismo tiempo, los proveedores especializados amplían servicios como maduración, calibrado, almacenamiento frigorífico y envasado. Esta división de funciones ayuda a explicar por qué el sector puede seguir fragmentado aunque aumente la integración dentro de cada cadena.
La actividad pesa más que el tamaño en la rentabilidad
Un análisis de más de 10.000 mayoristas europeos de frutas, hortalizas y patatas incluidos en la base Moody’s Orbis situó el margen EBITDA medio en torno al 3%. El tamaño de la empresa tuvo un efecto limitado sobre la rentabilidad. El modelo operativo, los canales de venta, la combinación de cultivos y la competencia regional fueron factores más determinantes.
Las grandes empresas sí conservan algunas ventajas. Pueden repartir los costes de tecnología, certificación y logística entre mayores volúmenes, además de diversificar el abastecimiento y la distribución. Estas capacidades ganan importancia ante la reducción de la superficie cultivada en Europa, el cambio climático, las exigencias regulatorias, las menores opciones fitosanitarias y la escasez de agua, tierra, energía y mano de obra.
La presión del comercio minorista agrava estos retos. Los consumidores son más sensibles a los precios, los supermercados afrontan presión sobre sus propios márgenes y el comercio electrónico y los servicios de reparto de comida aportan competencia adicional. FreshPlaza prevé una estructura dual: las grandes empresas priorizarán escala, eficiencia, abastecimiento, logística y diversificación de mercados, mientras los especialistas se centrarán en determinados cultivos, mercados y canales de venta. La posición de Alemania dependerá, por tanto, no solo del volumen mayorista, sino también de la capacidad de sus operadores para gestionar el riesgo de suministro y una distribución intensiva en servicios.


