Deutschland hat den zweitgrößten Obst- und Gemüsegroßhandel der EU
Deutschland verfügt nach Spanien über den zweitgrößten Obst- und Gemüsegroßhandel der EU, in dem fast 45.000 Unternehmen tätig sind. Trotz einer schrittweisen Konsolidierung kommen die zehn größten Großhändler nur auf geschätzte 12 % Marktanteil, während die durchschnittliche EBITDA-Marge bei rund 3 % liegt.
Ein großer, aber fragmentierter europäischer Markt
Deutschland verfügt laut FreshPlaza nach Spanien über den zweitgrößten Obst- und Gemüsegroßhandel der Europäischen Union. Die Position spiegelt sowohl die Größe des deutschen Verbrauchermarktes als auch die Vielzahl der Unternehmen zwischen Erzeugern, ausländischen Lieferanten und Einzelhändlern wider. Ihre Tätigkeit geht weit über den reinen Handel hinaus und umfasst Anbau, Import, Reifung, Sortierung, Kühllagerung, Verpackung, Logistik und die Belieferung von Supermärkten.
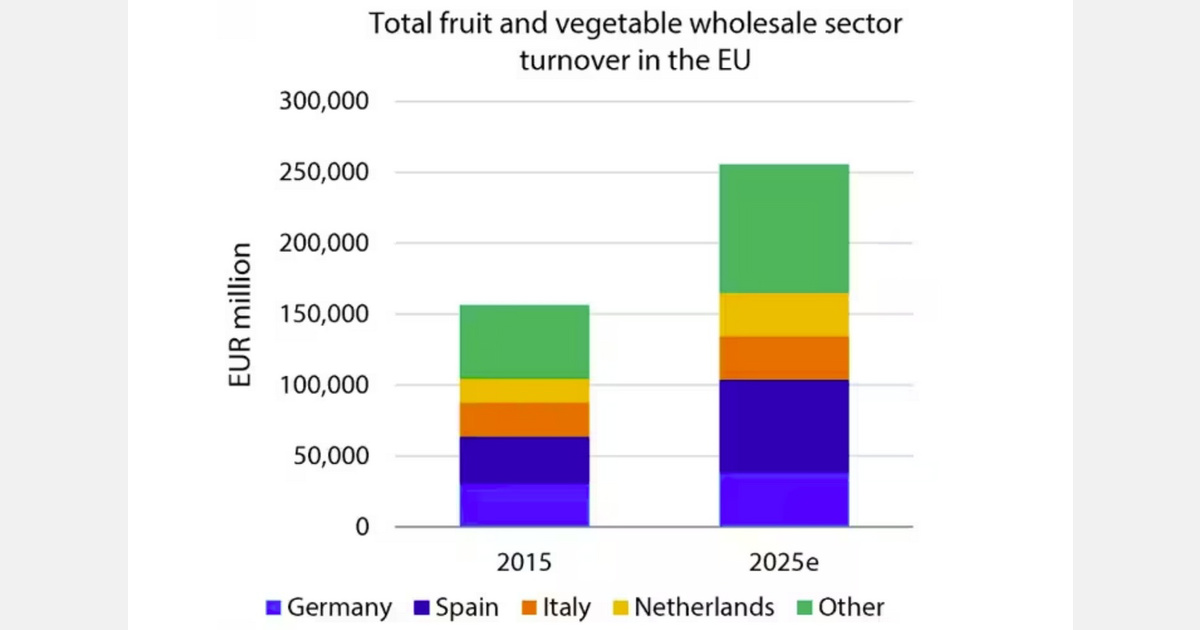
Von FreshPlaza angeführte Eurostat-Daten zeigen, dass fast 45.000 Unternehmen im EU-Großhandel mit Obst, Gemüse und Kartoffeln tätig sind. Zusammen beschäftigen sie rund 450.000 Vollzeitkräfte. Der Gesamtumsatz der Branche wurde für 2025 auf etwa 299 Milliarden $ geschätzt. Damit bildet der Frischegroßhandel einen wesentlichen Teil des europäischen Lebensmittelvertriebs.
In den vergangenen zehn Jahren stieg der Umsatz im Durchschnitt um jährlich 5 %. FreshPlaza führt dieses Wachstum vor allem auf höhere Importe, Inflation und die Verlagerung zu höherwertigem Obst zurück. Der Verbrauch trug weniger dazu bei: Der Pro-Kopf-Konsum von Obst und Gemüse nahm im gesamten Jahrzehnt kaum zu, verzeichnete aber in den jüngsten drei Jahren einen leichten Anstieg.
Importe erweitern den Kreis der Anbieter
Trotz der Konsolidierung in anderen Teilen der Lebensmittel-Lieferkette bleibt der Markt stark fragmentiert. Auf die zehn größten EU-Großhändler entfallen schätzungsweise nur 12 % des Marktes. Die Zahl der Unternehmen stieg zwischen 2012 und 2021, geht seitdem jedoch langsam zurück. Das deutet auf eine schrittweise Konsolidierung statt einer schnellen Konzentration der Umsätze bei wenigen Konzernen hin.
Das wachsende Angebot aus Übersee schafft zugleich Raum für neue Importeure und spezialisierte Vertriebsgesellschaften. Daten des peruanischen Zolls zeigen, dass die Zahl der EU-Unternehmen mit Heidelbeerimporten aus Peru von 30 im Jahr 2015 auf mehr als 150 im Jahr 2025 stieg. Dazu gehören europäische Firmen sowie Vertriebsgesellschaften, die von Exporteuren aus Peru, Chile und Südafrika gegründet wurden.
Die Integration der Lieferketten bringt außerdem neue Arten von Großhandelsunternehmen hervor. Erzeugereigene Handelsfirmen und Einkaufsorganisationen des Einzelhandels arbeiten heute neben traditionellen Importeuren. Gleichzeitig bauen spezialisierte Dienstleister ihr Angebot bei Reifung, Sortierung, Kühllagerung und Verpackung aus. Diese funktionale Arbeitsteilung erklärt, warum die Branche fragmentiert bleiben kann, obwohl einzelne Lieferketten stärker integriert werden.
Die Tätigkeit ist für die Marge wichtiger als die Größe
Eine Analyse von mehr als 10.000 europäischen Obst-, Gemüse- und Kartoffelgroßhändlern in der Datenbank Moody’s Orbis ergab eine durchschnittliche EBITDA-Marge von rund 3 %. Die Unternehmensgröße hatte nur begrenzten Einfluss auf die Rentabilität. Geschäftsmodell, Vertriebskanäle, Kulturenmix und regionaler Wettbewerb waren entscheidender.
Größere Unternehmen besitzen dennoch Vorteile. Sie können Kosten für Technologie, Zertifizierung und Logistik auf höhere Mengen verteilen und zugleich Beschaffung und Absatz diversifizieren. Diese Fähigkeiten gewinnen an Wert, weil der europäische Einkauf mit rückläufigen Anbauflächen, Klimawandel, regulatorischen Anforderungen, eingeschränkten Pflanzenschutzmöglichkeiten sowie Engpässen bei Wasser, Land, Energie und Arbeitskräften konfrontiert ist.
Der Druck aus dem Einzelhandel verschärft die Lage. Verbraucher achten stärker auf Preise, Supermärkte stehen selbst unter Margendruck, und Onlinehändler sowie Essenslieferdienste erhöhen den Wettbewerb. FreshPlaza erwartet eine duale Branchenstruktur: Größere Unternehmen konzentrieren sich auf Skaleneffekte, Effizienz, Beschaffung, Logistik und Marktdiversifizierung, während Spezialisten einzelne Kulturen, Märkte und Vertriebskanäle bedienen. Deutschlands Position wird daher nicht allein vom Großhandelsvolumen abhängen, sondern auch davon, wie wirksam seine Unternehmen Beschaffungsrisiken und eine dienstleistungsintensive Distribution steuern.


