Германия занимает второе место в ЕС по оптовой торговле овощами и фруктами
Германия занимает второе место после Испании в оптовой торговле овощами и фруктами в ЕС, где работают почти 45 000 компаний. Несмотря на постепенную консолидацию, на десять крупнейших оптовиков приходится лишь около 12% рынка, а средняя маржа EBITDA составляет примерно 3%.
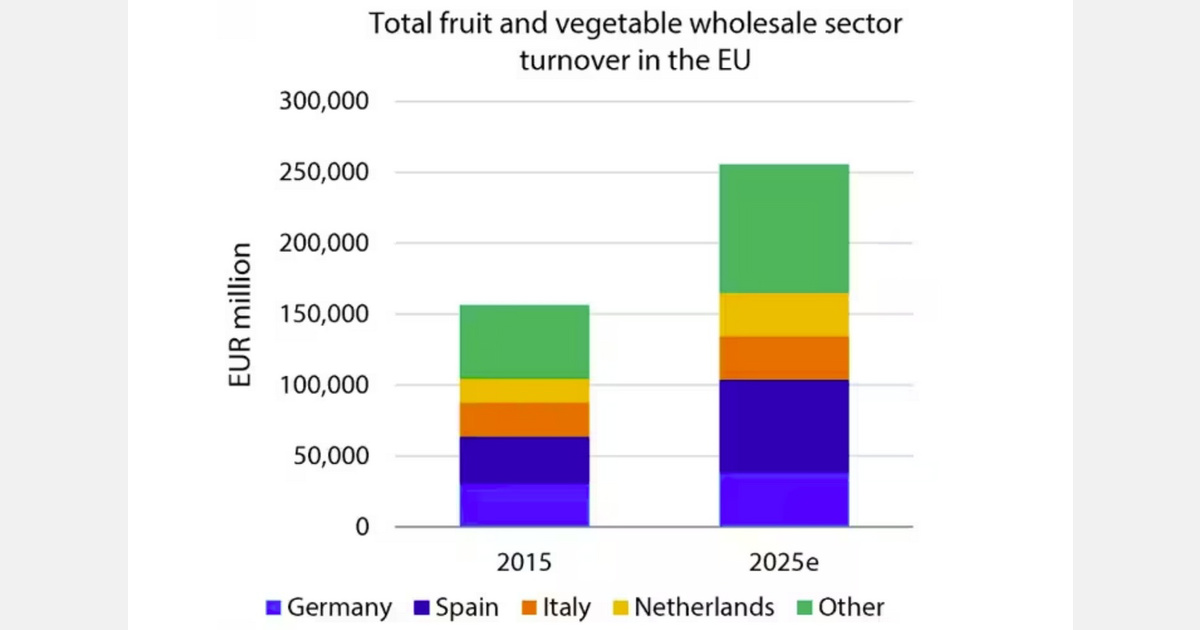
Крупный, но раздробленный европейский рынок
Германия занимает второе место в Европейском союзе по масштабам оптовой торговли овощами и фруктами, уступая только Испании, сообщает FreshPlaza. Этому способствуют емкий немецкий потребительский рынок и большое число компаний между производителями, зарубежными поставщиками и розничными сетями. Их работа не ограничивается перепродажей продукции: она включает выращивание, импорт, дозаривание, сортировку, холодильное хранение, упаковку, логистику и поставки в супермаркеты.
По данным Eurostat, приведенным FreshPlaza, в оптовой торговле фруктами, овощами и картофелем в ЕС работают почти 45 000 компаний. В совокупности в них занято около 450 000 сотрудников с полной занятостью. Общий оборот сектора в 2025 году оценивался примерно в $299 млрд, что делает торговлю плодоовощной продукцией важной частью европейской системы распределения продовольствия.
За последние десять лет выручка росла в среднем на 5% в год. FreshPlaza связывает этот рост прежде всего с увеличением импорта, инфляцией и смещением спроса в сторону более дорогих фруктов. Потребление внесло меньший вклад: подушевой спрос на овощи и фрукты за десятилетие почти не изменился, хотя в последние три года немного вырос.
Импорт расширяет круг поставщиков
Рынок остается крайне раздробленным, несмотря на консолидацию в других звеньях продовольственной цепочки. На десять крупнейших оптовиков ЕС приходится, по оценке, лишь 12% рынка. Число компаний увеличивалось с 2012 по 2021 год, но затем стало медленно сокращаться. Это указывает на постепенную консолидацию, а не на быстрое сосредоточение продаж у нескольких групп.
Рост поставок из-за пределов Европы также создал возможности для новых импортеров и специализированных дистрибьюторов. По данным таможни Перу, число компаний ЕС, импортирующих перуанскую голубику, выросло с 30 в 2015 году до более чем 150 в 2025 году. В их число входят европейские предприятия и сбытовые подразделения, созданные экспортерами из Перу, Чили и Южной Африки.
Интеграция цепочек поставок формирует новые типы оптовых компаний. Торговые структуры, принадлежащие производителям, и закупочные организации розничных сетей работают наряду с традиционными импортерами. Одновременно специализированные операторы расширяют услуги по дозариванию, сортировке, холодильному хранению и упаковке. Такое разделение функций помогает рынку сохранять раздробленность даже по мере усиления интеграции отдельных цепочек поставок.
На прибыль сильнее влияет специализация, чем размер
Анализ более 10 000 европейских оптовиков фруктами, овощами и картофелем в базе Moody’s Orbis показал среднюю маржу EBITDA около 3%. Размер компании лишь ограниченно влиял на рентабельность. Более существенными факторами оказались операционная модель, каналы продаж, набор культур и региональная конкуренция.
У крупных компаний все же есть преимущества. Они могут распределять расходы на технологии, сертификацию и логистику по большему объему продукции, одновременно диверсифицируя закупки и сбыт. Эти возможности становятся важнее на фоне сокращения посевных площадей в Европе, изменения климата, ужесточения регулирования, ограничений в защите растений и дефицита воды, земли, энергии и рабочей силы.
Дополнительное давление создает розничная торговля. Покупатели внимательнее относятся к ценам, маржа супермаркетов также находится под давлением, а онлайн-торговля и сервисы доставки еды усиливают конкуренцию. FreshPlaza ожидает формирования двойственной структуры отрасли: крупные компании сделают ставку на масштаб, эффективность, закупки, логистику и диверсификацию рынков, а специализированные игроки сосредоточатся на отдельных культурах, рынках и каналах продаж. Позиции Германии будут зависеть не только от объемов торговли, но и от способности операторов управлять закупочными рисками и сложной дистрибуцией.


