Ofensiva brasileira de frango na África pressiona exportadores da UE
A África absorve cerca de 13% das importações mundiais de carne de frango e é o quarto destino, atrás de Ásia e Europa, segundo a Agence Ecofin. O avanço brasileiro no continente pressiona os fornecedores da União Europeia, que há anos colocam ali os cortes que o consumidor europeu não compra.
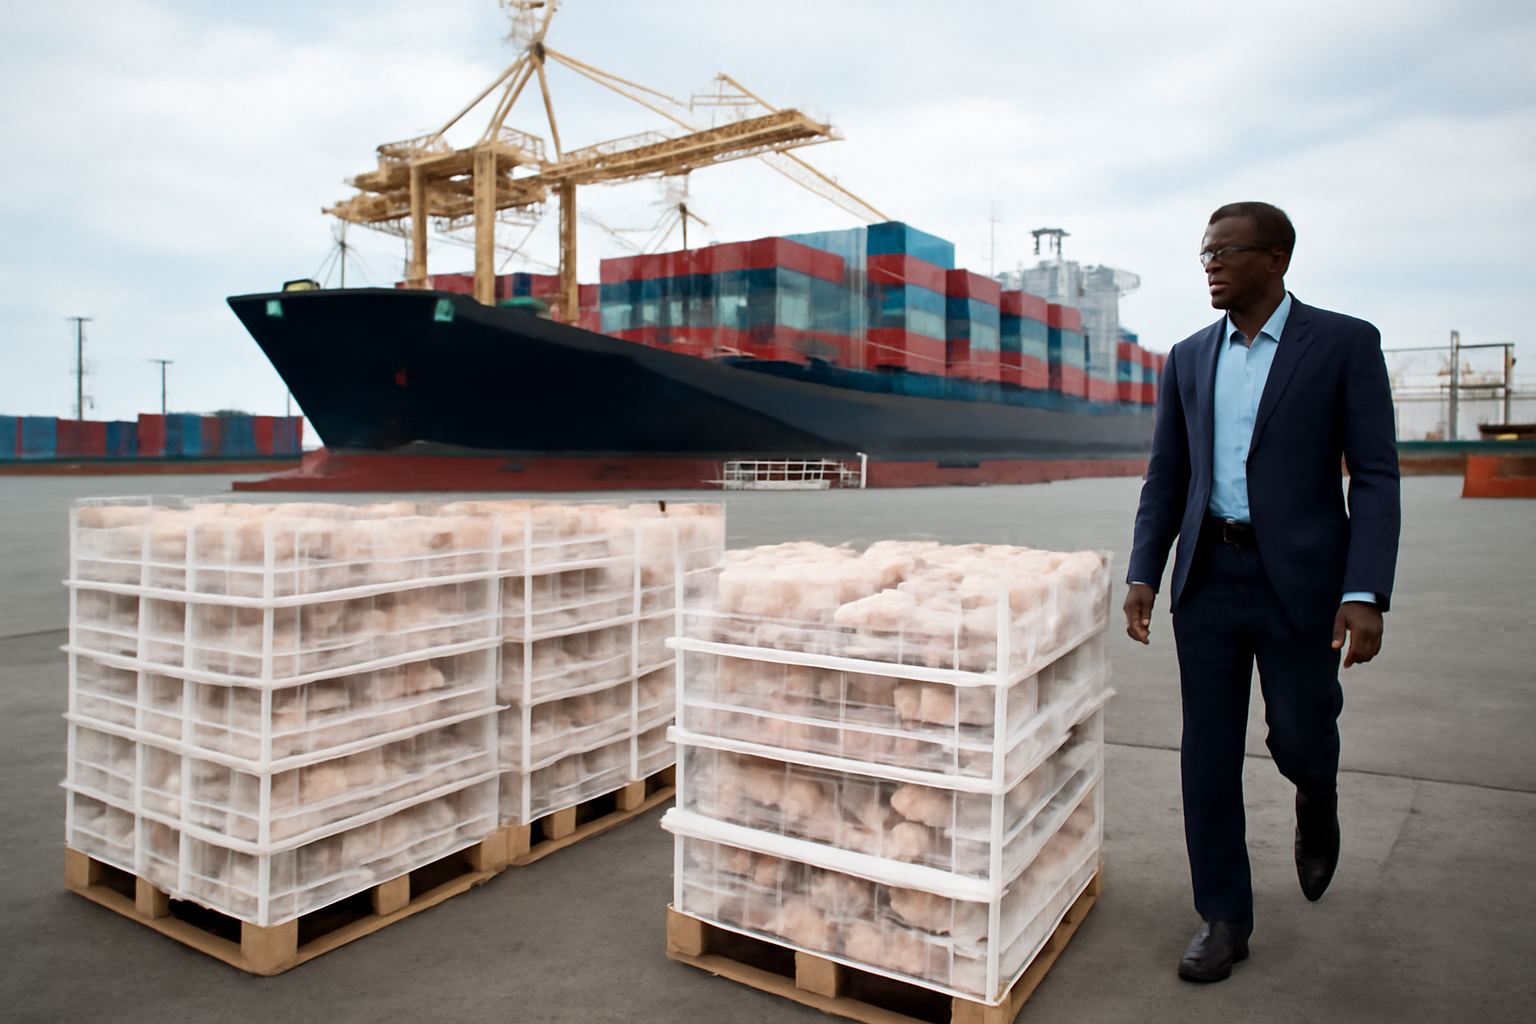
O peso da África no comércio mundial de frango
A África absorve cerca de 13% das importações mundiais de carne de frango, o que a torna o quarto destino do produto, atrás de Ásia e Europa, segundo a Agence Ecofin. O continente virou o principal terreno de disputa entre o Brasil, maior exportador mundial de carne de frango, e os fornecedores da União Europeia, para quem os compradores africanos são há anos a saída principal dos cortes que o consumidor europeu não consome. A Agence Ecofin apresenta a expansão brasileira como ameaça direta a essa posição.
Trocar de fornecedor aqui é especialmente simples. A demanda africana concentra-se em frango inteiro congelado e cortes com osso, e não em resfriados ou industrializados, de modo que a escolha da origem se decide quase só pelo custo posto no destino, pelas condições de pagamento e pela disponibilidade de embarque. Um contêiner de coxa e sobrecoxa congeladas de uma planta brasileira e outro de uma planta europeia são substitutos no cais de um porto da África Ocidental. A participação de mercado pode, portanto, mudar dentro de uma mesma safra de compras, sem os longos ciclos de habilitação típicos de proteínas de maior valor.
De onde vem a vantagem brasileira
A posição de custo brasileira começa na ração. Os frigoríficos integrados operam ao lado da oferta doméstica de milho e farelo de soja, o que elimina a exposição a frete e câmbio que os operadores europeus carregam na proteína importada. A escala amplia o efeito: grandes linhas de abate verticalmente integradas diluem custos fixos em volumes que a maioria das plantas da UE não alcança. O câmbio historicamente ampliou a diferença, já que um real mais fraco reduz os preços de oferta em dólares sem alterar a estrutura de custos no Brasil.
A certificação é a segunda alavanca. Os exportadores brasileiros construíram ampla capacidade de abate e certificação halal para atender os mercados do Golfo, e essa estrutura se transfere sem investimento adicional para os mercados africanos de maioria muçulmana. O mix de produtos também pesa: as plantas brasileiras embarcam frango inteiro congelado, formato preferido por muitos varejistas e atacadistas africanos, além dos cortes com osso dos quais dependem os exportadores europeus.
O que os exportadores da UE têm a perder
O que está em jogo para a Europa vai além de uma linha de exportação. A economia avícola da UE se apoia no equilíbrio da carcaça: o consumidor interno prefere o peito, enquanto coxas, asas e miúdos precisam ser colocados no exterior pelo preço que o mercado externo pagar. A África absorveu boa parte desse excedente. Se o produto brasileiro passar a definir o preço de referência dos cortes com osso, o valor residual da carcaça europeia cai e uma parcela maior do custo terá de ser recuperada no peito vendido dentro da UE.
O status sanitário acrescenta volatilidade dos dois lados. Surtos de influenza aviária de alta patogenicidade, e os acordos de regionalização que definem a reação dos países importadores, podem fechar ou reabrir uma origem rapidamente e redistribuir volumes para o fornecedor que continuar habilitado. Os operadores europeus ainda carregam custos de conformidade em bem-estar animal e regras ambientais que não se aplicam da mesma forma aos concorrentes brasileiros, o que reduz o espaço para responder via preço.
O que acompanhar
Para produtores, tradings e importadores, os indicadores úteis são comerciais, não políticos, porque aqui a origem muda embarque a embarque e não a cada ciclo regulatório.
- A participação por origem em licitações e ofertas de atacado nos principais mercados importadores africanos, acompanhada por embarque e não por totais anuais.
- A política de importação dos países africanos que constroem capacidade própria de frango de corte: tarifas, licenças e proibições retiram demanda mais rápido que a concorrência de preço.
- Fretes e movimentos cambiais, que determinam o custo posto no destino em um segmento sem fidelidade à origem.
- Notificações de influenza aviária no Brasil e na UE, junto com os termos de regionalização aplicados pelos importadores.
Análise completa do mercado


