Las exportaciones del sector cerealista del Sureste de Anatolia alcanzan 2.500 millones de dólares en ocho meses
Las exportaciones de cereales, legumbres, oleaginosas y productos elaborados de la región turca del Sureste de Anatolia sumaron 2.500 millones de dólares en los primeros ocho meses del año, según Doğru Haber. La cifra se presentó como medida del peso de la región en las exportaciones cerealistas de Turquía. No se publicó desglose por producto, volumen ni mercado de destino.
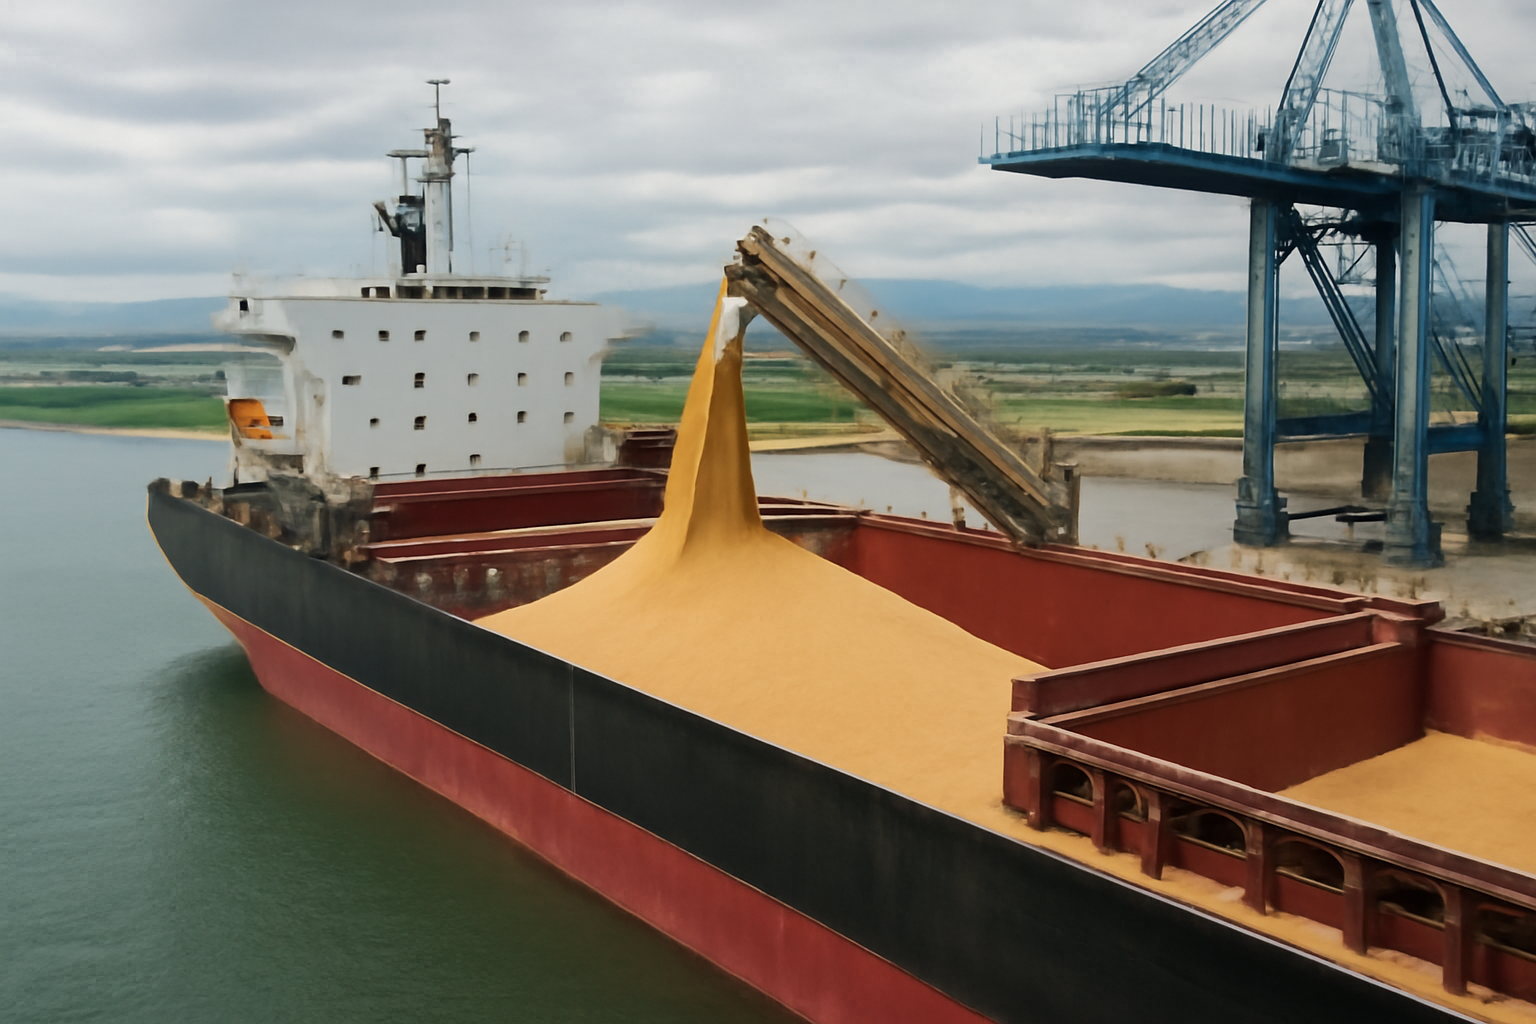
Las exportaciones de cereales, legumbres, oleaginosas y productos elaborados de la región turca del Sureste de Anatolia alcanzaron 2.500 millones de dólares en los primeros ocho meses del año, según informó Doğru Haber.
El medio enmarcó el resultado en la contribución de la región al total exportador del sector cerealista turco. La cifra corresponde a la categoría conjunta de cereales, legumbres, oleaginosas y sus productos, la misma agrupación que emplean las asociaciones de exportadores turcas en sus informes mensuales. El texto no incluye desglose por grupo de productos, tonelaje ni mercado de destino, y tampoco ofrece comparación con el mismo periodo del año anterior.
Qué abarca la categoría del sector cerealista
En la estadística comercial turca, los cereales, las legumbres, las oleaginosas y sus derivados se reportan como un único bloque, por lo que una sola cifra global engloba negocios muy distintos. La categoría comprende:
- grano en bruto: trigo, cebada, maíz y arroz
- legumbres: lenteja roja, garbanzo y alubia seca
- oleaginosas y derivados: semilla de girasol, aceites vegetales y harinas de extracción
- productos elaborados: harina de trigo, sémola, bulgur, pasta, galletas y productos de panadería
La distinción es clave para analizar márgenes. El grano sale del país a valor de materia prima, mientras que la harina, el bulgur y la pasta incorporan margen de transformación, y sobre ese margen los molinos turcos construyeron su posición exportadora. Sin reparto por productos, los 2.500 millones de dólares no pueden traducirse en volúmenes: una tonelada de pasta y una tonelada de cebada forrajera se sitúan en extremos opuestos de la escala de precios.
Por qué el Sureste de Anatolia sostiene este comercio
La región agrupa provincias como Gaziantep, Şanlıurfa, Diyarbakır, Mardin, Adıyaman, Batman, Siirt, Şırnak y Kilis. Gaziantep es el ancla industrial: concentra uno de los conjuntos más densos de molinos harineros, plantas de sémola y pasta y producción de bulgur de Turquía. Şanlıurfa y Diyarbakır figuran entre las principales provincias trigueras del país y son el centro del cultivo de lenteja roja, apoyado en el regadío desarrollado en el marco del Proyecto de Anatolia Suroriental.
La región también limita con los mercados a los que abastece. Las rutas terrestres hacia Irak y Siria pasan por sus pasos fronterizos, y la industria molinera opera desde hace años bajo el régimen de perfeccionamiento activo, importando trigo libre de aranceles para reexportarlo como harina y pasta. Esa combinación de materia prima importada, capacidad local de transformación y logística corta hacia compradores cercanos explica una cifra de esta magnitud en ocho meses.
Los datos que aún faltan al mercado
Tres vacíos limitan la lectura del dato. No hay tasa de variación, por lo que se desconoce si la región ganó o perdió terreno frente al año anterior. No hay contexto cambiario: el valor exportado en dólares se mueve con la lira, y una moneda más débil puede elevar los volúmenes embarcados mientras aplana la cifra en divisa. Y no hay reparto por destinos, lo que más importa para medir la exposición a Irak, Siria y otros compradores próximos, donde la demanda depende de la situación política y del régimen fronterizo.
Para productores, industriales y operadores, el dato funciona como señal de dirección y no como insumo de planificación. Confirma que el sector cerealista sigue siendo una de las mayores fuentes de divisas de la región, a un ritmo medio superior a 300 millones de dólares al mes durante los ocho meses. Que ese ritmo se mantenga en el último trimestre dependerá del coste del trigo importado, de los márgenes de molienda y de la demanda de los mercados vecinos, variables que no figuran en los datos publicados.
Análisis completo del mercado


