La demanda asiática de piensos intensifica la competencia por el arroz partido en África Occidental
China elevó sus importaciones de arroz partido a más de 3,5 millones de toneladas en 2022, al buscar la industria de piensos una alternativa al maíz caro. El giro aumentó la competencia con los consumidores de África Occidental, aunque el USDA no ha detectado hasta ahora un impacto en el suministro alimentario.
China se convierte en un gran comprador
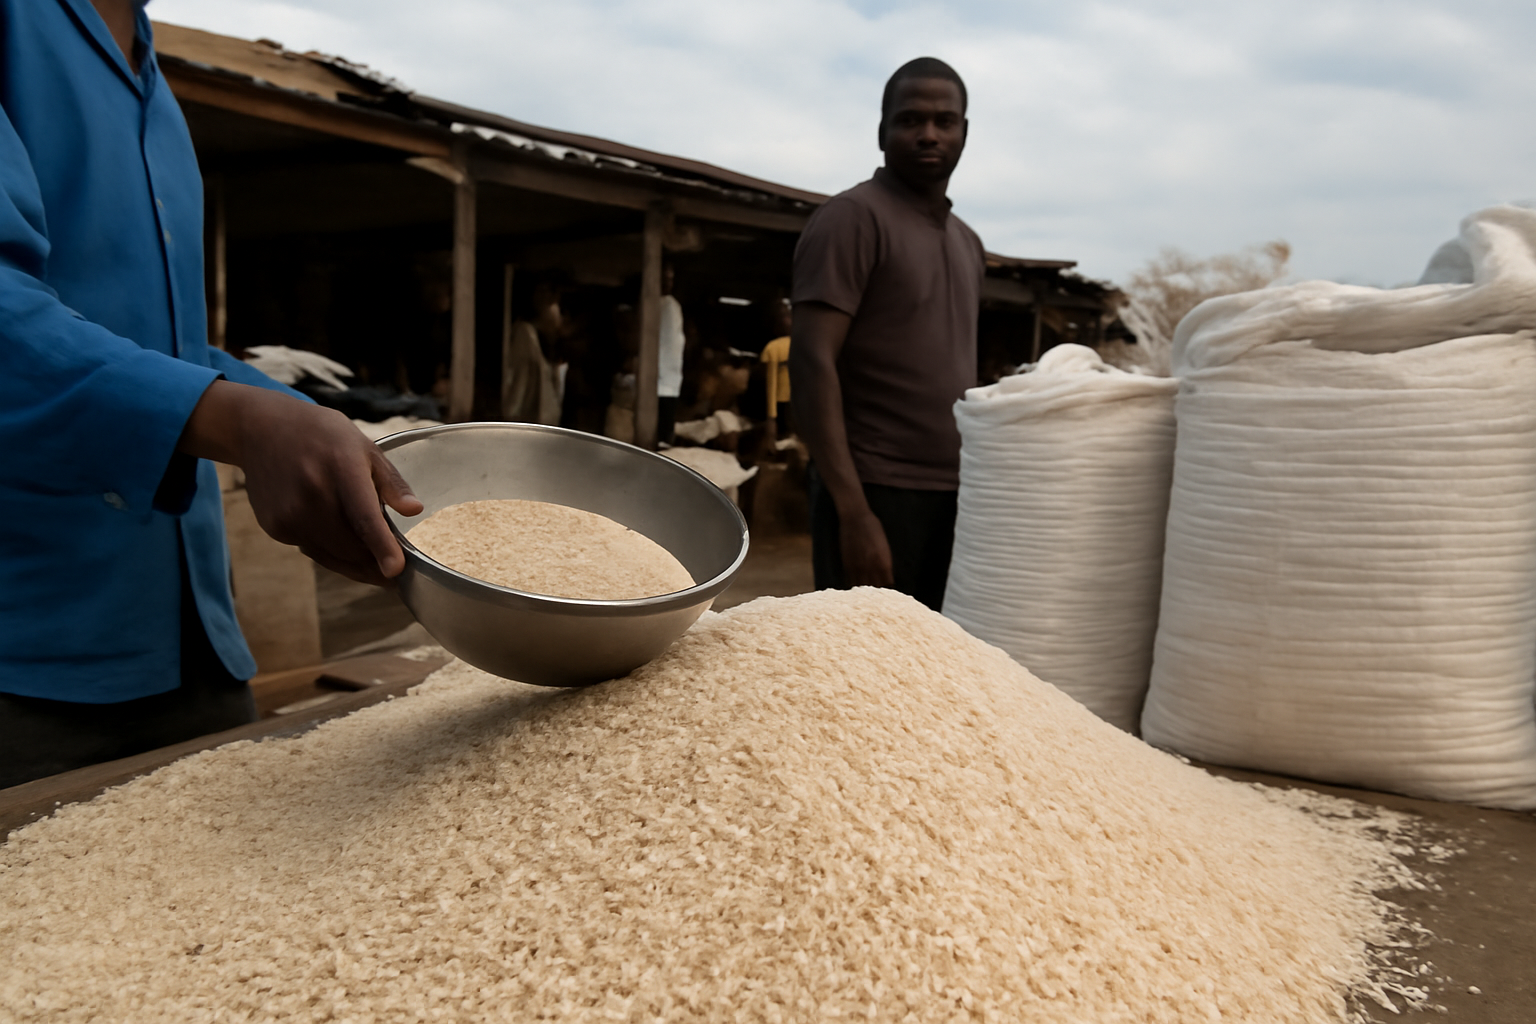
La demanda de fabricantes asiáticos de piensos y usuarios industriales está transformando un mercado de arroz partido que tradicionalmente ha abastecido a consumidores de menores ingresos en África Occidental. El producto está compuesto por fragmentos generados durante la molienda. Aunque la mayoría de los consumidores prefiere granos enteros, esta opción más barata es un alimento básico importante en países como Senegal, Gambia y Costa de Marfil.
El Servicio de Investigación Económica del Departamento de Agricultura de Estados Unidos indicó que el comercio mundial de arroz partido pasó de menos de 1 millón de toneladas anuales a comienzos de la década de 1990 a más de 10 millones de toneladas en 2022. Su informe de abril de 2025 calculó que la participación del producto en el comercio de arroz elaborado y partido aumentó del 12,8% en 2006–2010 a cerca del 17,8% en 2021–2022. Además de alimento, ahora se utiliza en piensos, procesos industriales y mezclas para productos de consumo.
Los costes del pienso redirigen el comercio
China concentró la mayor parte del crecimiento de las importaciones entre 2019 y 2022. Los datos del USDA muestran que sus compras pasaron de menos de 1 millón de toneladas en 2019 a 2,5 millones de toneladas en 2021 y más de 3,5 millones de toneladas en 2022, cuando se convirtió en el principal importador. El aumento coincidió con el encarecimiento de los cereales forrajeros en China y la recuperación de su sector porcino tras la epidemia de peste porcina africana de 2018–2019.
Los precios mundiales del maíz subieron aún más después de la invasión rusa de Ucrania en 2022. El arroz partido indio de bajo precio ganó competitividad frente al maíz, dando a las fábricas chinas un incentivo para modificar sus fórmulas. Según el USDA, esto colocó de hecho a los productores chinos de piensos en competencia con consumidores de bajos ingresos de África Occidental. Vietnam también se convirtió en un comprador asiático relevante: los envíos registrados de ocho proveedores aumentaron de 28.000 toneladas en 2020 a 435.940 toneladas en 2021, antes de caer a 232.860 toneladas en 2022 y 40.900 toneladas en 2023.
África Occidental continúa expuesta
África importó entre 3,4 millones y 3,8 millones de toneladas anuales de arroz partido durante 2018–2021, según el USDA, antes de alcanzar 4,1 millones de toneladas en 2022. Los países de África Occidental representaron la mayor proporción entre 21 importadores africanos, con mercados como Senegal, Burkina Faso, Guinea, Costa de Marfil, Ghana, Togo y Benín. En varios de ellos la demanda responde poco a los aumentos de precios porque el producto forma parte de la dieta local.
La competencia disminuyó en 2023. La prohibición india de exportar arroz 100% partido, impuesta en septiembre de 2022, elevó los precios del arroz, mientras las cosechas récord de Brasil abarataron el maíz. Las importaciones chinas bajaron así a unas 850.000 toneladas en 2023. Las compras africanas también cayeron en 1 millón de toneladas, hasta 3,1 millones de toneladas. India eximió de la restricción a algunos países africanos, entre ellos Senegal.
El USDA no encontró pruebas de que el auge de la demanda asiática para piensos haya reducido hasta ahora el suministro alimentario de los principales importadores de África Occidental. También consideró resistente la oferta mundial pese a la restricción india. El riesgo a largo plazo depende de los precios relativos: otro fuerte encarecimiento del maíz o el trigo podría devolver rápidamente el arroz partido a las fórmulas de pienso. Con una prevalencia de subalimentación del 19,5% en África Occidental en 2024, la competencia entre compradores industriales y alimentarios sigue siendo un riesgo para importadores, gobiernos y comerciantes.


