Los cereales europeos rebotan por el euro débil y los riesgos en el mar Negro
Los cereales europeos se recuperaron tras la caída de finales de septiembre, favorecidos por un euro más débil y la incertidumbre sobre las exportaciones del mar Negro. Las elevadas existencias de maíz estadounidense, la menor trituración de colza y el efecto cambiario sobre la harina de soja ofrecen señales divergentes.
La divisa y el riesgo del mar Negro impulsan el trigo
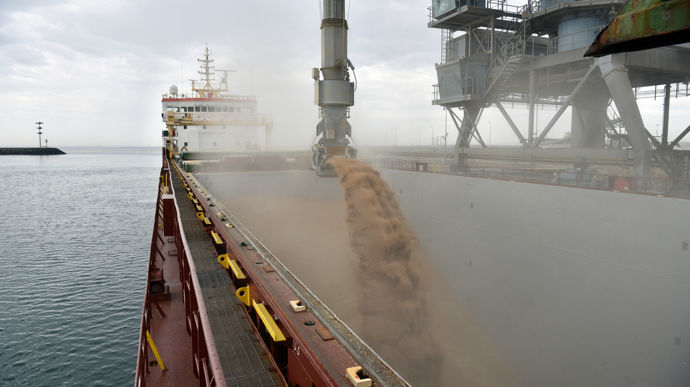
Los cereales europeos volvieron a terreno positivo a comienzos de octubre después de probar soportes técnicos en los últimos días de septiembre de 2026. La France Agricole atribuyó parte del rebote a la aceleración de la depreciación del euro frente al dólar, que mejoró la competitividad del trigo europeo y sostuvo las cotizaciones de Euronext. Los operadores también evalúan las perspectivas de exportación del trigo blando de la UE y las necesidades europeas de importación de maíz y oleaginosas durante la campaña 2026/2027.
El contrato de trigo de Euronext para diciembre de 2026 había caído a su nivel más bajo desde mediados de agosto antes de recuperarse. La oscilación semanal siguió siendo amplia, de unos €10 por tonelada. La falta de avances en un posible acuerdo entre representantes estadounidenses o turcos y sus interlocutores rusos y ucranianos para proteger las exportaciones de grano también apoyó al mercado. Las buenas perspectivas productivas de Australia y Argentina aportan cierto alivio, aunque varios importadores ya buscan asegurar volúmenes antes del invierno.
El trigo francés gana ventaja de precio
Los exportadores franceses esperan que los embarques hacia destinos extracomunitarios se aceleren en octubre. Según La France Agricole, el trigo blando rumano y búlgaro superó al final de la semana los $280 por tonelada FOB, entre $5 y $10 por encima de las ofertas francesas. Esa diferencia y la debilidad del euro amplían las oportunidades para Francia, aunque la incertidumbre sobre los flujos desde puertos rusos y ucranianos mantiene elevada la volatilidad.
El maíz ofreció una señal opuesta. Los datos trimestrales del Departamento de Agricultura de Estados Unidos situaron las existencias por encima de 2,10 mil millones de bushels, un 35% más que un año antes. La cifra reforzó las expectativas de una revisión al alza de las existencias finales de 2025/2026. El contrato de Chicago para diciembre de 2026 bajó hasta unos $5,00 por bushel, con una pérdida semanal cercana al 5,5%, acentuada por tomas de beneficios y ajustes de posiciones de los fondos.
El maíz y la colza siguen bajo presión
El abaratamiento del maíz estadounidense amplió su descuento frente al producto europeo y contribuyó a una caída semanal de €5 por tonelada en Europa. El contrato de Euronext para noviembre de 2026 retrocedió hasta unos €265 por tonelada, tras superar los €275 la semana anterior. El vencimiento cercano siguió por encima de los posteriores, señal de tensión inmediata ante el deterioro de la producción francesa. FranceAgriMer indicó que más del 67% de la superficie francesa ya estaba cosechada y que los rendimientos confirmaban la decepción prevista.
La colza europea también bajó junto con su aceite. El aceite de colza cayó por debajo de €1.230 por tonelada en equivalente Róterdam para entrega inmediata hasta final de año y de €1.200 para comienzos de 2027. La semilla cotizó en torno a €540 por tonelada FOB Mosela, unos €10 menos en la semana. El contrato de Euronext para noviembre de 2026 probó el soporte próximo a €535, mientras los vencimientos posteriores se mantuvieron por encima de €550 por tonelada.
Los datos de Fediol ya mostraban una reducción interanual de la trituración en agosto, y para septiembre se esperaba otro descenso porque el bajo nivel de los ríos dificultó el abastecimiento de algunas plantas europeas. La harina de soja en Montoir bajó entretanto desde €453 hasta unos €440 por tonelada. Los importadores europeos apenas aprovecharon la caída estadounidense porque el euro descendió de $1,1250, su mínimo desde mayo de 2025, y encareció las mercancías importadas en moneda local.


