鸡肉全球扩张重塑肉类生产与贸易格局
根据基于FAO数据的报道,鸡肉在2022年超过猪肉,成为全球产量和消费量领先的肉类。全球肉鸡产量从2006年的483亿只增至2023年的762亿只,禽肉消费量预计到2034年增长约21%。
从高价食品到大众蛋白质
鸡肉已经超过猪肉,成为全球领先的肉类,并从相对昂贵的食品转变为标准化、价格亲民的蛋白质来源。Skai和Cretalive援引《金融时报》的报道称,鸡肉在2022年完成了这一超越。全球肉鸡产量从2006年的483亿只增至2023年的762亿只。
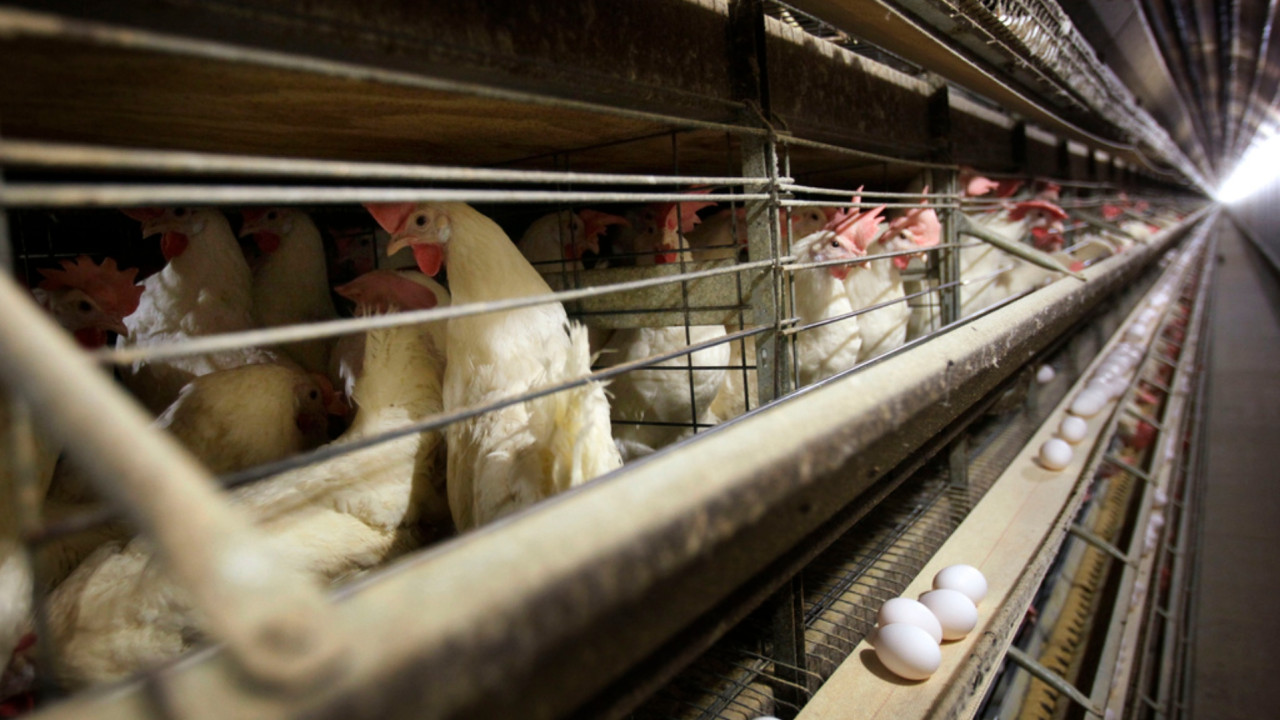
在20世纪的大部分时间里,农户养鸡主要为了产蛋,进入肉类市场的通常是结束产蛋周期的母鸡或幼年公鸡。食品工业史学家Roger Horowitz指出,19世纪美国的鸡肉价格有时高于牛肉。冷藏技术、铁路运输、城市化和超市随后为全国性大众市场建立了基础设施。
大约从20世纪30年代开始,美国超市需要可以冷藏、分割并低价销售的标准化产品。第二次世界大战后的“Chicken of Tomorrow”育种竞赛推动了多肉、生长快和饲料效率更高的品种。遗传育种、营养和养殖管理的进步缩短了生产周期,也降低了成本。
巴西领跑,产能同时走向本地化
美国开创了工业化家禽生产模式,但这套模式如今已遍布全球。根据《金融时报》分析的FAO数据,巴西已成为全球最大鸡肉出口国,2024年出口约490万吨,远高于2000年的约91万吨。与此同时,美国出口量近年有所下降。
国际贸易依然重要,但亚洲、中东和非洲国家也在投资本土养殖场、孵化场、饲料厂和加工厂。各国政府既把本地禽肉产能视为经济资产,也将其作为保障粮食安全的工具。中国市场体现了需求规模:Yum China在2026年第一季度新开457家KFC门店,截至3月底,中国KFC门店总数达到13,454家。
加工企业还可以把不同部位销往价值最高的市场。鸡爪在许多西方超市价值有限,但在中国可用于点心、餐饮菜品和即食零食,需求较强。几乎整只鸡都能实现商业化,为一体化加工和国际贸易提供了支撑。
需求增长遭遇产能约束
牛肉价格高企、高蛋白饮食流行以及快餐连锁扩张,都在推动鸡肉消费。与猪肉或牛肉相比,鸡肉面对的宗教和文化限制更少,也更容易融入不同菜系。McDonald’s表示,其全球鸡肉品类规模目前约为牛肉品类的两倍,增速也更快,McCrispy已扩展至几乎所有主要市场。
OECD和FAO预计,到2034年全球禽肉消费量将增长约21%,高于牛肉的16%和猪肉的5%。其最新展望显示,2025年全球肉类总产量增长1.4%,达到3.75亿吨,禽肉是主要增长动力。不过,禽粪和废弃物污染、温室气体排放、动物福利及集约化养殖引发的争议正在限制扩张。禽流感也已扰乱生产和贸易,规划争议及当地社区反对则增加了新建养殖场和加工厂的难度。鸡肉每公斤的环境足迹低于牛肉,但庞大的生产规模意味着其总体影响仍不可忽视。