比利时2026年谷物收获创最早纪录:单产下滑,品质走强
比利时谷物贸易联合会(Fegra)表示,连续热浪使2026年谷类作物收获提前至该国有记录以来最早。饲用小麦单产较表现极佳的2025年下降6%至14%,但蛋白含量偏高、水分偏低,小麦容重平均接近79公斤/百升。
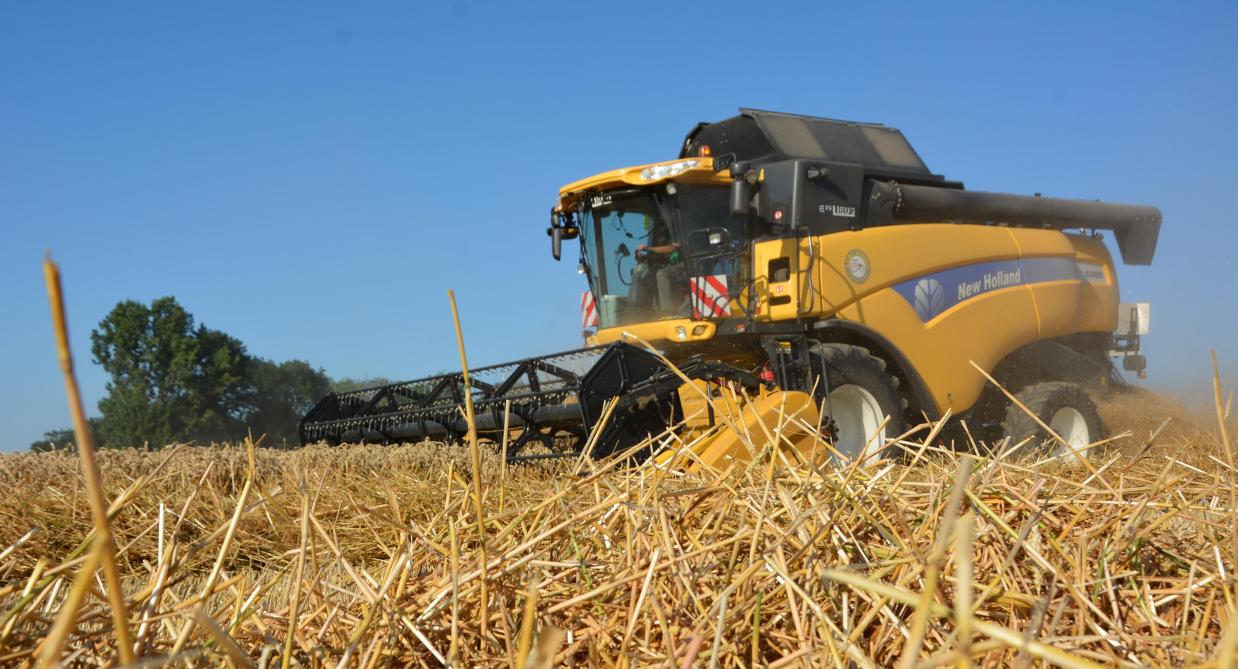
收获以创纪录速度完成
比利时谷物贸易联合会(Fegra)发布了对2026年比利时谷类作物(不含玉米)收成的数量与质量评估。该评估以瓦隆大区和弗拉芒大区的面积申报临时数据为基础,并结合对会员企业的详细调查,相关内容由农业媒体Sillon Belge报道。
连续热浪使收割进度加快至创纪录水平。到7月中旬,弗拉芒大区大部分冬季谷物已完成收割,按比利时standards属极早。Fegra指出,该国从未如此早收割:冬大麦入库时间比小麦早两周,小麦随后同样以创纪录速度完成。相比之下,去年到7月21日约80%的面积完成收割。该国东南部的收割则持续到8月初。
单产自极佳的2025年回落
饲用小麦单产较2025年下降6%至14%,冬大麦下降5%至11%。黑小麦表现相对稳定,瓦隆大区下降9%,弗拉芒大区下降2.5%。春大麦和燕麦跌幅最大,该国南部降幅超过25%。斯佩尔特小麦较2025年低7%至9%,但Fegra认为单产仍处于可接受水平。
6月下旬的热浪打乱了小麦灌浆成熟进程,使单产潜力减少约每公顷1吨。影响主要集中在单产上:风暴过后直至收割期天气持续干燥,因此即便倒伏地块收割损失也相对有限。多数单产仍与多年平均水平持平或略高,正是2025年异常出色的基数让今年的降幅显得更大。
油菜籽收成略低于2025年,各地区单产在每公顷4.4至4.7吨之间,上年同期为每公顷4.5至5.5吨,仍属中等偏好的年份。
品质稳住,烘干成本几乎归零
干燥多晴的季节有利于提高蛋白含量、降低水分。尽管高温,各类谷物容重平均仍保持在76公斤/百升以上。本季小麦容重平均接近79公斤/百升,2025年为78.45公斤/百升。Fegra公布的其他作物平均值如下:
- 春小麦:75.3公斤/百升
- 冬大麦:65公斤/百升
- 黑小麦:74.5公斤/百升
- 斯佩尔特小麦:37.6公斤/百升
- 燕麦:47.3公斤/百升
各品种水分几乎全线较2025年低5%至17%,冬大麦平均约12.3%,去年为13%至13.4%,因此烘干需求几乎为零。代价是指标离散度加大。部分地块在小麦生理成熟尚未完成时即以极低水分收割,拖低了容重;此前风暴造成倒伏的小麦同样容重偏低。Fegra指出,今年各项数值波动明显。
全球格局:西欧减产,黑海与加拿大增产
今年全球小麦产量估计为8.193亿吨,低于上年的8.4335亿吨,而消费量达8.2627亿吨,高于供应量。欧盟27国产量预计为1.342亿吨,上年为1.383亿吨,但平均单产每公顷5.66吨仍高于五年均值的每公顷5.63吨,Fegra据此认为欧洲整体仍是丰年。大麦产量预计增加338万吨,从1.5369亿吨升至1.5707亿吨;全球期末库存2213万吨,使库存消费比从12.40%升至14.20%。
小麦与大麦合计产量为9.764亿吨,较上一年度下降逾2.15%。Fegra认为降幅几乎全部来自西欧,6月底和7月异常高温干旱导致作物成熟过快。欧盟27国在两种作物上均有损失,法国与英国受影响尤为明显。乌克兰、俄罗斯、哈萨克斯坦和加拿大在两种作物上均实现净增长,从植被指数看,加拿大本季生长条件尤为有利。
地缘政治进一步加剧市场压力。针对乌克兰港口与海运基础设施的袭击增多,装船中断、保险商回避,海运粮食出口几近瘫痪。陆路和多瑙河替代通道要么饱和,要么本身成为打击目标,匈牙利、波兰和斯洛伐克仍维持进口禁令。黑海局势升级叠加全球产量下调,推动整个谷物市场形成明确的上行趋势。Fegra认为全球不存在短缺风险,但物流与地缘政治将继续支撑价格波动。


