亚洲饲料需求加剧西非碎米市场竞争
玉米价格上涨推动饲料企业寻找替代原料,中国碎米进口量在2022年增至超过350万吨。亚洲工业买家因此加大了与西非消费者的竞争,但美国农业部研究人员尚未发现这轮需求增长已造成食品供应冲击。
中国成为主要买家
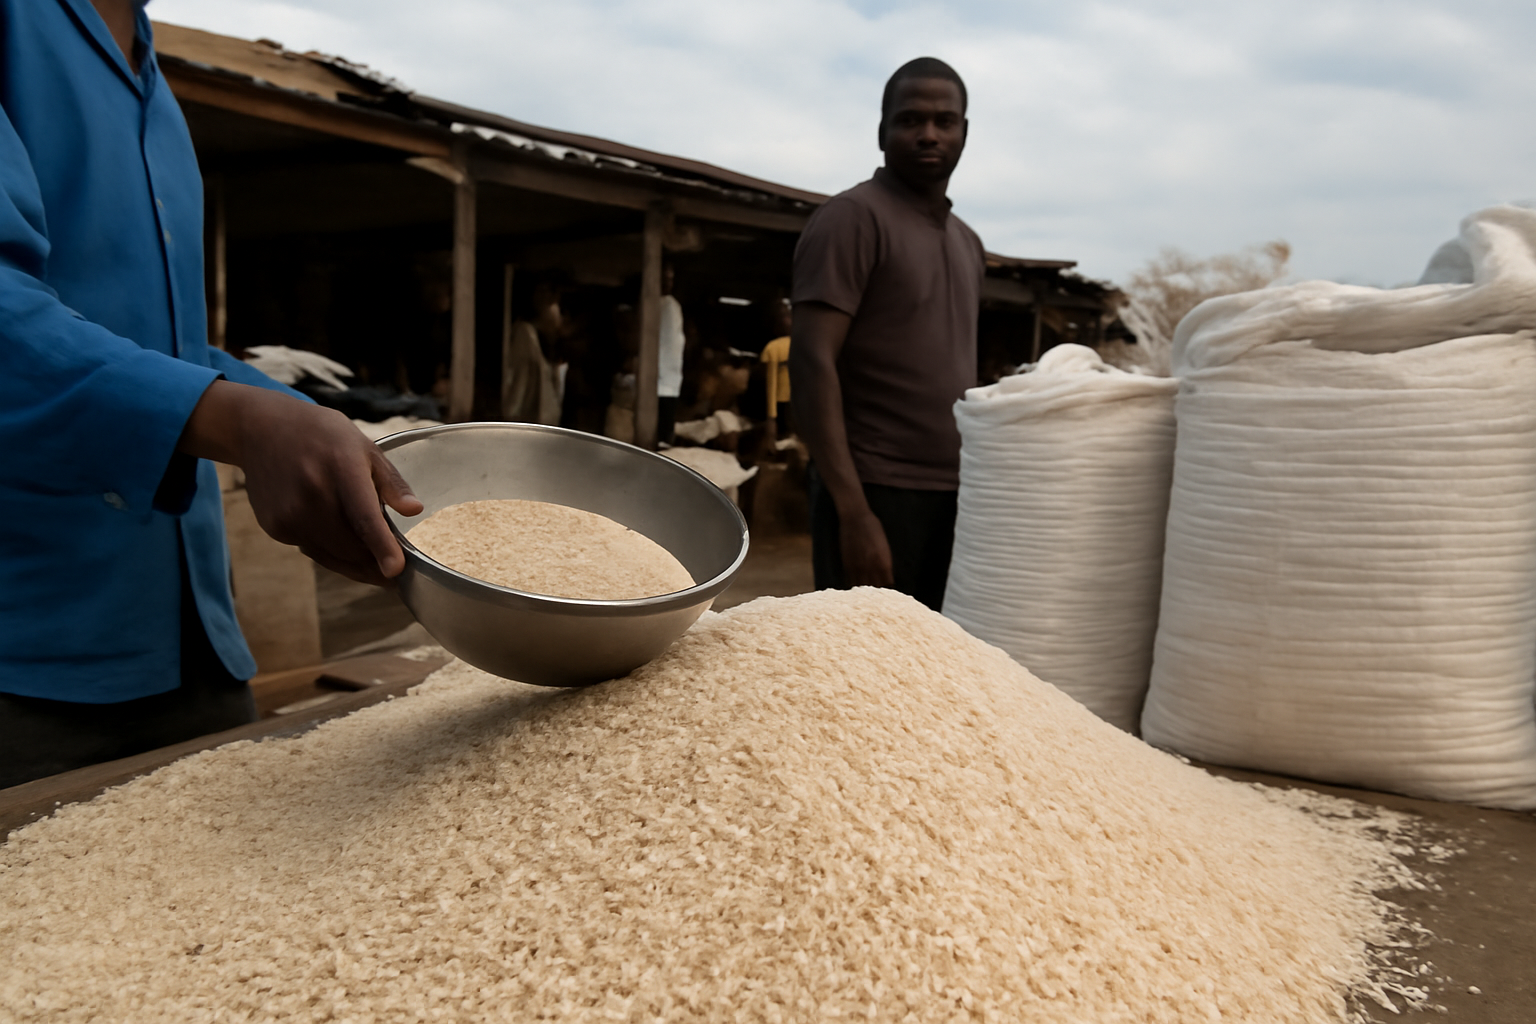
亚洲饲料和工业用户的需求正在改变碎米市场。这个市场过去主要为西非低收入消费者提供价格较低的主食。碎米是在碾米过程中产生的米粒碎片。虽然多数消费者偏好完整米粒,但在塞内加尔、冈比亚和科特迪瓦等国,价格较低的碎米仍是重要食品。
美国农业部经济研究局表示,全球碎米贸易量从20世纪90年代初每年不足100万吨,增至2022年的1000多万吨。其2025年4月发布的报告显示,碎米在精米和碎米贸易总量中的占比,从2006—2010年的12.8%升至2021—2022年的约17.8%。除直接食用外,碎米目前还用于动物饲料、工业加工和消费品混合原料。
饲料成本改变贸易流向
2019年至2022年,中国贡献了全球碎米进口增量的大部分。美国农业部数据显示,中国采购量从2019年的不足100万吨,增至2021年的250万吨,并在2022年超过350万吨,当年成为全球最大进口国。进口增长发生在中国饲料粮价格上升,以及生猪产业从2018—2019年非洲猪瘟疫情中恢复的背景下。
2022年俄乌冲突发生后,全球玉米价格进一步上涨。低价印度碎米相对玉米更具竞争力,促使中国饲料企业调整配方。美国农业部认为,这使中国饲料生产商实际上在国际市场上与西非低收入消费者争夺供应。越南也成为重要的亚洲买家:八个供应国对越南的已记录出口量从2020年的2.8万吨增至2021年的43.594万吨,随后降至2022年的23.286万吨和2023年的4.09万吨。
西非仍面临供应风险
美国农业部数据显示,2018—2021年,非洲每年进口碎米340万至380万吨,2022年则达到410万吨。在21个非洲进口国中,西非占据最大份额,主要市场包括塞内加尔、布基纳法索、几内亚、科特迪瓦、加纳、多哥和贝宁。碎米已经融入其中一些国家的日常饮食,因此当地需求对价格上涨相对不敏感。
市场竞争在2023年有所缓和。印度于2022年9月禁止出口100%碎米,推动大米价格上涨;与此同时,巴西玉米创纪录丰收令玉米价格回落。中国碎米进口量因此在2023年降至约85万吨。非洲进口量也比上年减少100万吨,降至310万吨。印度对包括塞内加尔在内的部分非洲国家给予了禁令豁免。
美国农业部尚未发现亚洲饲料需求激增已经削弱西非主要进口国食品供应的证据,并认为即使面对印度的出口限制,全球供应仍表现出韧性。长期风险取决于相对价格:如果玉米或小麦价格再次大幅上涨,碎米可能迅速重返饲料配方。2024年西非营养不足发生率为19.5%,工业用户与食品买家之间的竞争仍是进口商、政府和贸易商需要关注的粮食安全问题。


