Les Capesize dominent la hausse des taux du vrac sec en 2026
Les taux moyens des Capesize ont progressé de 64,0 % sur un an jusqu'à la mi-août, davantage que ceux des Panamax, Supramax et Handysize. Les longues routes du minerai de fer et le nombre limité de nouveaux Capesize soutiennent cette prime, tandis que la croissance de la flotte freine les segments plus petits.
Les grands navires affichent le plus fort redressement
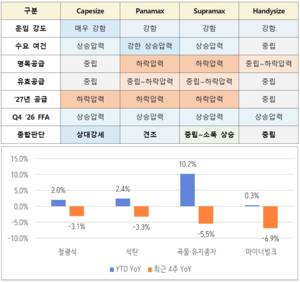
Les taux de fret des grands vraquiers ont progressé bien plus vite que ceux des navires plus petits en 2026, sous l'effet d'une demande plus soutenue sur les longues distances et de différences dans l'offre de flotte. Selon un rapport semestriel de Korea Ocean Business Corporation, les taux moyens ont augmenté dans toutes les grandes catégories entre le début de l'année et la mi-août par rapport à la même période de l'année précédente.
Les Capesize de plus de 100 000 tonnes, principalement utilisés pour transporter du minerai de fer et du charbon, ont enregistré la plus forte hausse, à 64,0 %. Les taux des Panamax ont gagné 52,1 %, devant les Supramax à 45,9 % et les Handysize à 38,3 %. La reprise touche donc l'ensemble du marché du vrac sec, mais profite surtout aux navires les plus grands.
La faiblesse de la base n'explique qu'une partie de la hausse
Les fortes progressions annuelles reflètent en partie la faiblesse du marché l'année précédente. Sur la période comparable, les taux étaient inférieurs d'environ 19 à 26 % à ceux de 2024, selon la catégorie de navire. Le rapport constate toutefois que les niveaux actuels dépassent également les moyennes de 2024. La hausse ne relève donc pas uniquement d'un effet de base.
Par rapport à 2024, les taux moyens des Capesize ont augmenté de 31,6 %. Les Panamax ont progressé de 13,2 %, les Supramax de 9,2 % et les Handysize de 11,6 %. Les quatre catégories évoluent aussi au-dessus de leurs moyennes de long terme. Les Capesize se distinguent encore, avec des taux représentant plus du double de leur moyenne historique, selon la société.
L'écart tient à l'exposition de chaque segment aux cargaisons et aux routes. Les Capesize dépendent particulièrement des grands volumes de minerai de fer, dont les longues traversées immobilisent les navires plus longtemps et absorbent davantage de capacité. Le segment devrait aussi accueillir relativement peu de nouveaux bâtiments, ce qui renforce l'effet de la demande de minerai sur longue distance sur le tonnage disponible et les prix du fret.
La croissance de la flotte limite les petits segments
Les perspectives sont moins porteuses pour les opérateurs de Panamax et de Supramax. La demande de céréales et de charbon devrait continuer à fournir des cargaisons aux Panamax, mais l'arrivée de nouveaux navires devrait limiter toute hausse supplémentaire. Pour les Supramax, l'augmentation des volumes de céréales est favorable, tandis que l'expansion de la flotte et la stagnation des petits vracs restent des contraintes importantes.
Korea Ocean Business Corporation prévoit que les taux du vrac sec resteront supérieurs à ceux de l'année dernière jusqu'à la fin de 2026, à condition que les volumes saisonniers se redressent dans une certaine mesure entre septembre et décembre après le récent ralentissement des expéditions. Les performances devraient néanmoins continuer à diverger selon la taille des navires, les cargaisons et les routes.
Minerai, céréales et charbon détermineront la tendance
Le rapport cite les expéditions de minerai de fer du Brésil, d'Australie et de Guinée parmi les principales variables pour le reste de l'année. Les exportations de céréales des États-Unis et d'Amérique du Sud, la demande de charbon en Chine et en Inde, ainsi que la capacité réellement disponible après les livraisons de navires neufs influenceront également les taux.
Pour les armateurs, les affréteurs et les négociants en matières premières, la question centrale est de savoir si le retour saisonnier des cargaisons pourra absorber l'expansion de la flotte. Les Capesize sont les mieux placés, car les longues routes du minerai coïncident avec des ajouts de navires relativement limités. Le marché est plus équilibré pour les petites catégories : la demande peut progresser, mais les capacités supplémentaires pourraient empêcher leurs taux d'égaler les gains des plus grands vraquiers.


