La ciruela moldava baja a 8-10 leus por kg pese a la actividad exportadora
El precio mayorista de la ciruela moldava cayó a 8-10 leus por kilogramo ante la perspectiva de una cosecha abundante en 2026. Las exportaciones siguen activas porque el producto moldavo es más barato que el de Ucrania y Polonia, según Logos Press y datos de EastFruit.
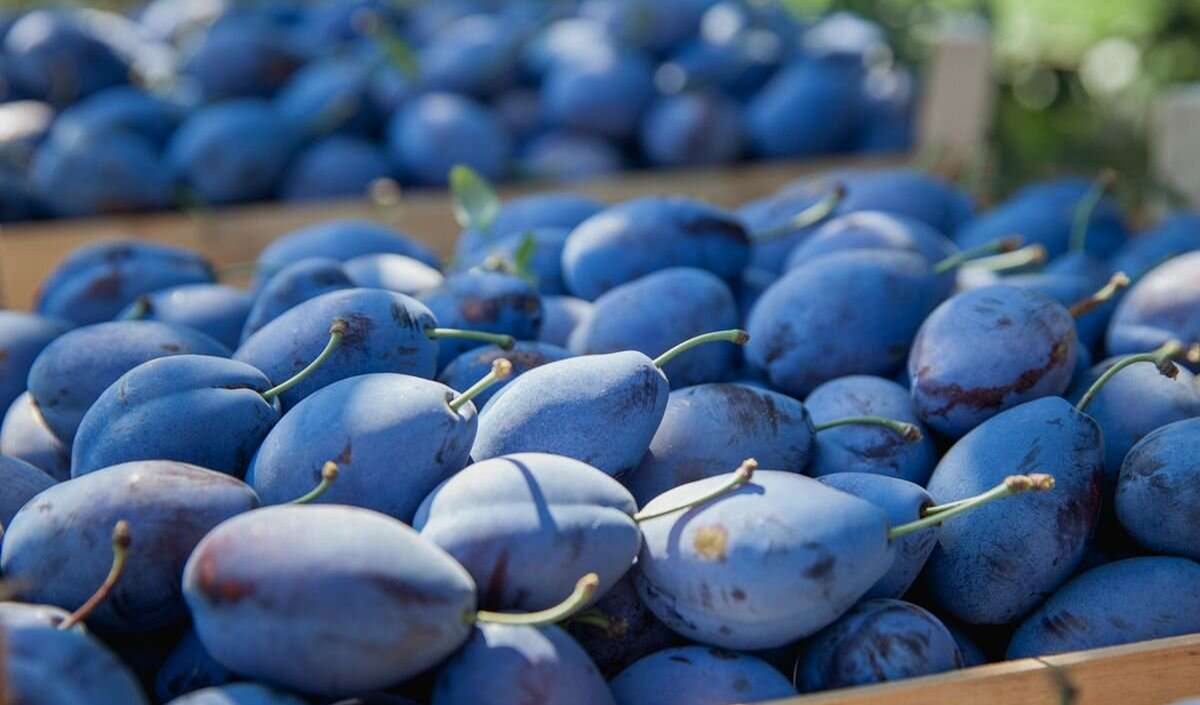
La cosecha abundante presiona al mercado
El precio mayorista de la ciruela en Moldavia ha bajado rápidamente a 8-10 leus por kilogramo, aunque los exportadores mantienen un ritmo activo de envíos. La presión inmediata procede de las expectativas de una cosecha abundante en 2026, que aumenta el volumen disponible para comerciantes y procesadores durante el principal periodo de comercialización.
Logos Press informó que los fruticultores moldavos esperan una cosecha elevada y ciruelas de buena calidad en 2026. La asociación Moldova Fruct calcula que la producción será un 12-16 % superior a la de 2025. Las estadísticas oficiales sitúan la cosecha del año anterior en 114.000 toneladas.
Un incremento de esa magnitud obliga a los productores a buscar compradores para un volumen considerablemente mayor en un plazo limitado. La ciruela fresca es perecedera, por lo que las explotaciones no pueden almacenar toda la cosecha a la espera de mejores precios. La capacidad de envasado, las cámaras frigoríficas, el transporte y el acceso a plantas procesadoras ganan importancia cuando avanza la recolección.
La ventaja de precio sostiene las exportaciones
La demanda exterior ofrece una salida, pero no ha impedido la caída del precio mayorista nacional. El seguimiento de EastFruit citado por Logos Press situó la ciruela moldava en 0,53 por kilogramo, frente a 0,67 en Ucrania y 0,71 en Polonia. El texto original no especificó la moneda utilizada para estas tres cifras comparables.
Los comerciantes citados por la publicación señalaron esta diferencia como una de las razones de la actividad exportadora. Los proveedores moldavos pueden ofrecer fruta por debajo de los precios mayoristas de sus competidores en mercados cercanos. Esto favorece los envíos, aunque la mayor cosecha reduce al mismo tiempo el poder de negociación de los productores dentro del país.
La comparación también subraya el peso de la logística. Un precio menor en origen o al por mayor deja margen para cubrir la selección, el embalaje y el transporte. Sin embargo, los retrasos fronterizos, la falta de camiones o una capacidad frigorífica insuficiente pueden eliminar rápidamente la ventaja en el precio de entrega. La calidad y una clasificación uniforme determinarán qué parte llegará al mercado fresco de mayor valor y qué parte irá a procesamiento.
El precio sigue alto frente a otros años
El descenso reciente no significa que la ciruela esté excepcionalmente barata frente a campañas anteriores. El seguimiento de EastFruit indica que el nivel actual todavía supera en aproximadamente un 13-15 % al de agosto del año pasado y es el más alto registrado para este mes en cinco años.
El mercado presenta así señales mixtas para los productores. Los precios nominales siguen relativamente firmes, pero bajan conforme llega más oferta. Los exportadores se benefician de un coste de compra competitivo, mientras los agricultores afrontan presión para vender con rapidez y conservar la calidad. Los procesadores podrían acceder a más materia prima si el mercado fresco no absorbe toda la cosecha.
La cuestión central para el resto de la campaña es si la demanda exportadora y el procesamiento nacional podrán seguir el ritmo de la mayor producción. El descuento frente a Ucrania y Polonia favorece las ventas, pero un exceso persistente podría intensificar la presión sobre el precio mayorista. Una recogida eficiente, la clasificación rápida y un transporte transfronterizo fiable serán decisivos para reducir pérdidas y colocar la fruta en los mercados que paguen el mejor precio disponible.


