Los buques Capesize lideran el alza de los fletes graneleros en 2026
Las tarifas medias de los Capesize subieron un 64,0% interanual hasta mediados de agosto, por encima de Panamax, Supramax y Handysize. Los trayectos largos de mineral de hierro y la limitada entrada de nuevos Capesize sostienen la prima, mientras el crecimiento de la flota frena los segmentos menores.
Los grandes buques registran la recuperación más intensa
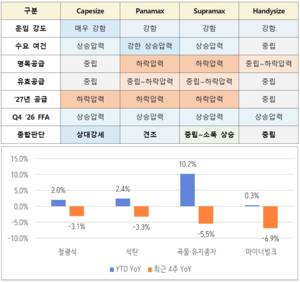
Las tarifas de los grandes graneleros han aumentado mucho más rápido que las de los buques menores en 2026, debido a una demanda más firme en rutas largas y a las diferencias en la oferta de flota. Según un informe semestral de Korea Ocean Business Corporation, las tarifas medias subieron en todas las principales clases entre el inicio del año y mediados de agosto frente al mismo periodo del año anterior.
Los Capesize de más de 100.000 toneladas, empleados principalmente para transportar mineral de hierro y carbón, registraron la mayor subida, del 64,0%. Las tarifas Panamax avanzaron un 52,1%, seguidas por las Supramax, con un 45,9%, y las Handysize, con un 38,3%. La recuperación alcanza así a todo el mercado de carga seca a granel, aunque sus beneficios se concentran especialmente en los buques de mayor tamaño.
La baja base explica solo parte del avance
Los elevados porcentajes interanuales reflejan en parte la debilidad del año anterior. Durante el periodo comparable, las tarifas se situaron aproximadamente entre un 19% y un 26% por debajo de 2024, según el tipo de buque. Sin embargo, el informe señala que las cotizaciones actuales también superan los promedios de 2024, por lo que el aumento no responde únicamente a un efecto de base.
Frente a 2024, las tarifas medias Capesize fueron un 31,6% superiores. Panamax avanzó un 13,2%, Supramax un 9,2% y Handysize un 11,6%. Las cuatro clases también cotizaron por encima de sus medias de largo plazo. Capesize volvió a destacar, con tarifas equivalentes a más del doble de su promedio histórico, según la corporación.
La divergencia responde a la exposición de cada segmento a determinados cargamentos y rutas. Los Capesize dependen especialmente de grandes movimientos de mineral de hierro, cuyos trayectos largos mantienen ocupados los buques durante más tiempo y absorben capacidad. Además, se espera que entren relativamente pocos barcos nuevos en este segmento, lo que refuerza el impacto de la demanda de mineral a larga distancia sobre el tonelaje disponible y los fletes.
El crecimiento de la flota limita a los buques menores
Las perspectivas son menos favorables para los operadores de Panamax y Supramax. La demanda de grano y carbón seguirá aportando cargas a los Panamax, pero la llegada de nuevos buques limitará previsiblemente nuevas subidas. En Supramax, el aumento de los embarques de grano es positivo, mientras que la ampliación de la flota y el estancamiento de los graneles menores seguirán ejerciendo presión.
Korea Ocean Business Corporation prevé que las tarifas de carga seca se mantengan por encima de las del año pasado hasta finales de 2026 si los volúmenes estacionales se recuperan en alguna medida entre septiembre y diciembre, tras la reciente desaceleración de los embarques. No obstante, anticipa que el desempeño seguirá variando según el tamaño del buque, la combinación de cargas y las rutas.
El mineral, el grano y el carbón marcarán la dirección
El informe identifica como variables clave para el resto del año los embarques de mineral de hierro desde Brasil, Australia y Guinea. También influirán las exportaciones de grano de Estados Unidos y Sudamérica, la demanda de carbón en China e India y la capacidad que quede realmente disponible tras las entregas de buques nuevos.
Para armadores, fletadores y operadores de materias primas, la cuestión central es si la recuperación estacional de las cargas podrá absorber una flota en expansión. Capesize parte con ventaja porque los trayectos largos de mineral coinciden con incorporaciones relativamente limitadas. En las clases menores, el mercado está más equilibrado: la demanda puede mejorar, pero la capacidad adicional podría impedir que sus tarifas igualen las ganancias de los grandes graneleros.


