高单产抵消收割延误,俄罗斯粮食产量预计达1.34亿至1.35亿吨
尽管天气和春播较晚拖慢收割,俄罗斯粮食产量仍预计达到1.34亿至1.35亿吨,其中小麦8850万吨。高单产、西伯利亚小麦的质量以及拟议中的出口税暂停措施可能支撑销售,但哈萨克斯坦正限制俄罗斯小麦进口。
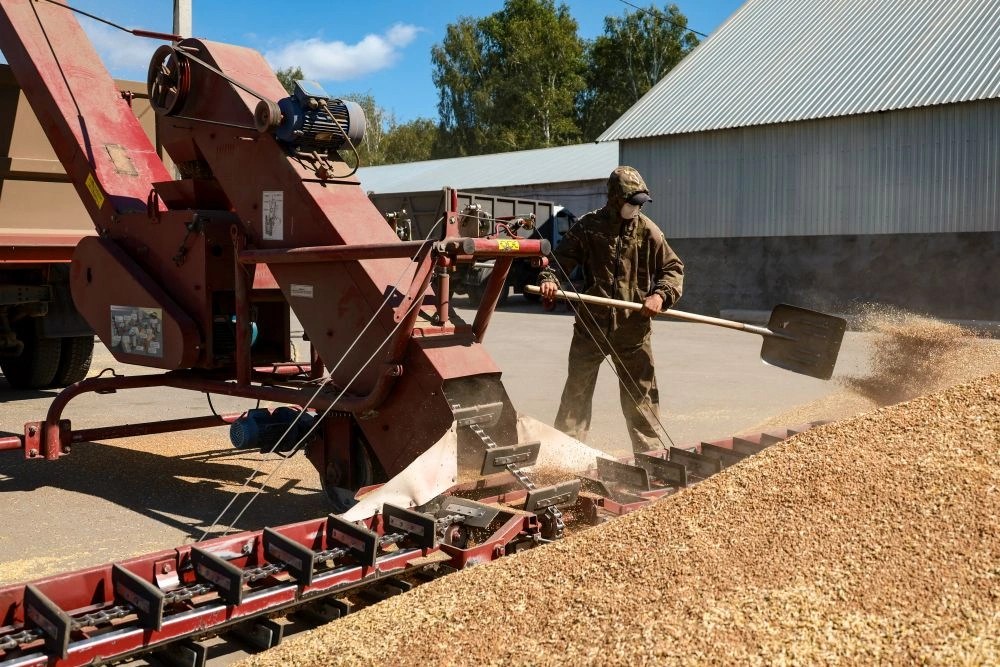
高单产抵消收割进度延误
OleoScope在报道“西伯利亚粮食”论坛时称,尽管天气和春播较晚造成延误,俄罗斯粮食收割整体进展顺利。莫斯科分析机构ProZerno负责人Vladimir Petrichenko预计,全国平均单产最终将超过每公顷30公担。
ProZerno目前预计俄罗斯粮食总产量为1.34亿至1.35亿吨,其中小麦8850万吨。与前两个产季不同,南部地区单产没有下降,对全国数据形成支撑。西伯利亚单产高于多年平均水平,但低于过去两年的纪录。
俄罗斯农产品安全与质量保障中心阿尔泰分部负责人Maria Shostak表示,初步质量监测显示,已收获小麦中31%为三等,47%为四等,其余22%未达到食用标准。西伯利亚联邦区的食用级粮食占比达到68%。
西伯利亚蛋白质和面筋指标领先
2026年,西伯利亚小麦蛋白质含量为13.6%,位居俄罗斯首位;南部联邦区为12.5%,伏尔加地区为12%。俄罗斯上一年的全国平均值为12.7%。西伯利亚粮食的加权平均面筋含量也以24.5%领先,这一指标受到出口商和面粉企业重视。
阿尔泰边疆区在西伯利亚粮食质量排名中居首。西库伦达地区93%的小麦被评为三等,阿尔泰仓库中已有61.8万吨此类小麦。这批高蛋白制粉小麦有望增强当地对优质买家的吸引力。
豌豆前景相对疲弱。Russian Pulses Analytics负责人Sergei Pluzhnikov表示,由于俄罗斯三大豌豆产区之一阿尔泰发生干旱,此前同比减产10%至15%的预测可能还需进一步下调。即使较报道所称的570万吨纪录产量下降15%至20%,总产量仍然可观。加拿大减产可能为面向中国、印度等主要市场的俄罗斯供应商创造更多机会,但买家正日益要求货物纯净并按品种区分。
贸易政策成为市场焦点
俄罗斯小麦价格下降,增强了其对哈萨克斯坦加工企业的吸引力。哈萨克斯坦粮食联盟称,2025年9月至2026年7月,该国进口俄罗斯小麦192万吨。该机构预计,十二个月进口量将达到205万吨,约为上一市场年度的六倍。
哈萨克斯坦于2026年7月27日对俄罗斯小麦实施部分进口禁令,但该国仍在积极采购俄罗斯粮食,粮食联盟代表Yevgeny Karabanov表示。目前供应来源不再局限于西伯利亚,还包括罗斯托夫、萨马拉、萨拉托夫和伏尔加格勒州,以及巴什科尔托斯坦和鞑靼斯坦。
论坛还讨论了俄罗斯农业部拟于2026年9月1日至12月31日暂停征收粮食出口税的计划。Petrichenko提醒,政府法令尚未公布。与会者认为,恢复国家干预性收购将提供更有力的支持。俄罗斯粮食储备约为370万吨,农业部正研究收购100万至300万吨;相比之下,政府在2008至2009年收购约950万吨,而俄罗斯国内粮食年消费量为8300万至8400万吨。


