Bebidas alcoólicas prontas avançam nos EUA enquanto caem cerveja e vinho
O volume de bebidas alcoólicas prontas para consumo nos EUA cresceu, em média, 14% ao ano entre 2015 e 2025, enquanto o consumo total de álcool caiu 1% ao ano. Suntory, Asahi e Kirin ampliam sua presença em um mercado de US$ 22 bilhões cada vez mais concorrido.
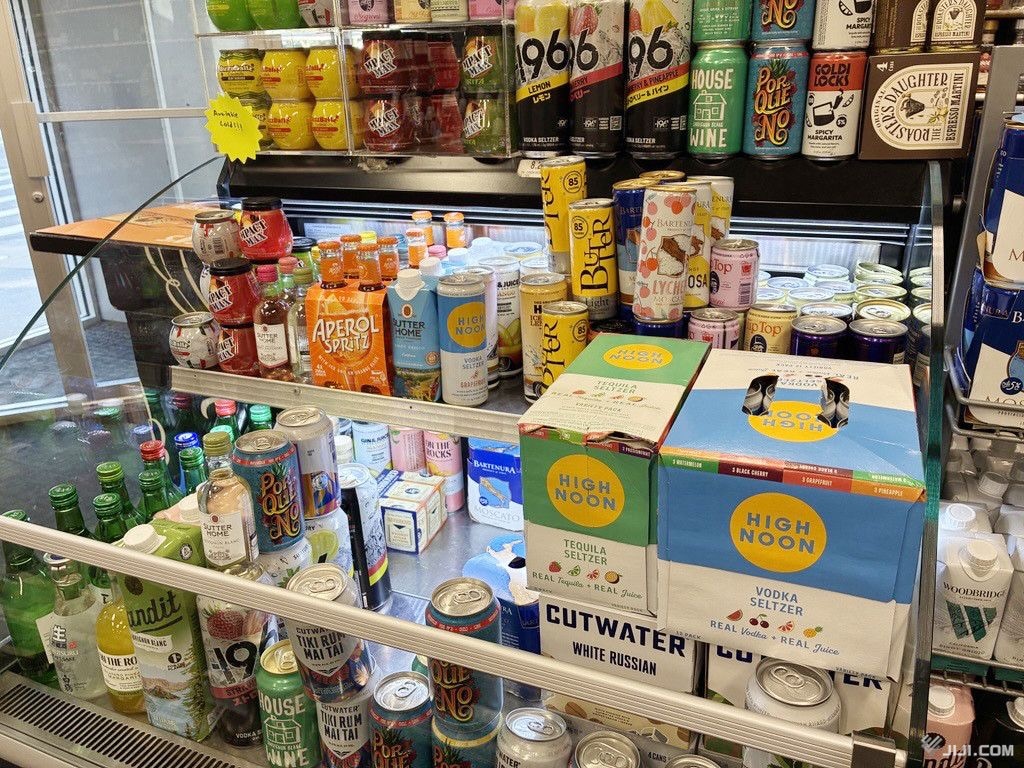
RTD ganha espaço em um mercado de álcool em retração
As bebidas alcoólicas prontas para consumo ocupam uma parcela crescente do mercado dos EUA, enquanto a inflação e a maior preocupação com a saúde pressionam o consumo geral de álcool. Segundo a agência japonesa Jiji Press, que cita a consultoria britânica IWSR, o consumo total de álcool nos EUA caiu, em média, 1% ao ano entre 2015 e 2025. As quedas recentes foram especialmente fortes em cerveja e vinho. Em contraste, o volume de RTD cresceu a uma taxa média anual de 14% no mesmo período.
RTD designa bebidas alcoólicas vendidas em latas ou outras embalagens e prontas para beber assim que abertas. A categoria normalmente exclui a cerveja comum em lata e inclui produtos como coquetéis pré-misturados e bebidas semelhantes ao chūhai japonês. Sua participação no consumo dos EUA, medida pelo número de porções, passou de 2% em 2015 para 8% em 2025. De acordo com a Jiji Press, o mercado atingiu US$ 22 bilhões em 2025, equivalentes a cerca de 3,5 trilhões de ienes.
Hard seltzer mudou as expectativas do consumidor
O surgimento do hard seltzer foi o principal impulso para o crescimento da categoria nos EUA. O presidente da IWSR, Marten Lodewijks, afirmou que o sabor menos doce do produto em comparação com os RTD tradicionais atraiu consumidores que buscavam uma alternativa à cerveja. O formato também oferece uma bebida já misturada, portátil e com porção claramente definida, atendendo à procura por conveniência e maior variedade de sabores.
Os números mostram que o RTD está conquistando participação de outras bebidas, e não se beneficiando da expansão do mercado total de álcool. Essa distinção é importante para os fabricantes. Eles podem atrair consumidores que estão deixando a cerveja ou o vinho, mas um portfólio bem-sucedido de RTD também pode reduzir as vendas de suas próprias marcas estabelecidas. As empresas precisam, portanto, distribuir capacidade produtiva, espaço no varejo e verbas de marketing entre categorias concorrentes.
Grupos japoneses levam marcas nacionais aos EUA
Os fabricantes japoneses veem os EUA como fonte de crescimento internacional enquanto o consumo de álcool continua diminuindo no Japão. A Suntory Holdings começou a vender uma versão americana do -196 em alguns estados em 2023 e ampliou a distribuição para todo o país em 2025. A Asahi Group Holdings lançou uma versão do Zeitaku Shibori adaptada ao mercado americano em áreas selecionadas em dezembro de 2025. A Kirin Holdings veio em seguida, com o Hyoketsu em alguns mercados em março de 2026.
Os três grupos utilizam produtos já conhecidos pelos consumidores japoneses, mas suas participações nos EUA ainda são pequenas. Para consolidar a distribuição, precisarão disputar espaço em lojas de bebidas e outros canais varejistas com muitas marcas locais e internacionais. As fórmulas também devem refletir as preferências americanas, em vez de apenas reproduzir as ofertas japonesas, como mostra a versão específica desenvolvida pela Asahi.
A proliferação de marcas aumenta o risco de que o rápido crescimento da categoria não se converta em sucesso para cada novo participante. Lodewijks disse que os EUA têm uma quantidade enorme de marcas de RTD, mas poucas foram bem-sucedidas. Para ele, uma associação apenas com a culinária japonesa limitaria os fabricantes; as marcas precisam se conectar também a outros elementos da cultura do Japão, como cinema e música. O mercado de US$ 22 bilhões oferece uma oportunidade relevante, mas o resultado dependerá de diferenciação, distribuição contínua e capacidade de conquistar consumidores que já encontram uma oferta extensa.

