Les prêts-à-boire alcoolisés progressent aux États-Unis malgré le recul de la bière et du vin
Les volumes de boissons alcoolisées prêtes à boire ont progressé en moyenne de 14 % par an aux États-Unis entre 2015 et 2025, tandis que la consommation totale d'alcool reculait de 1 % par an. Suntory, Asahi et Kirin se développent sur ce marché de 22 milliards de dollars, devenu très concurrentiel.
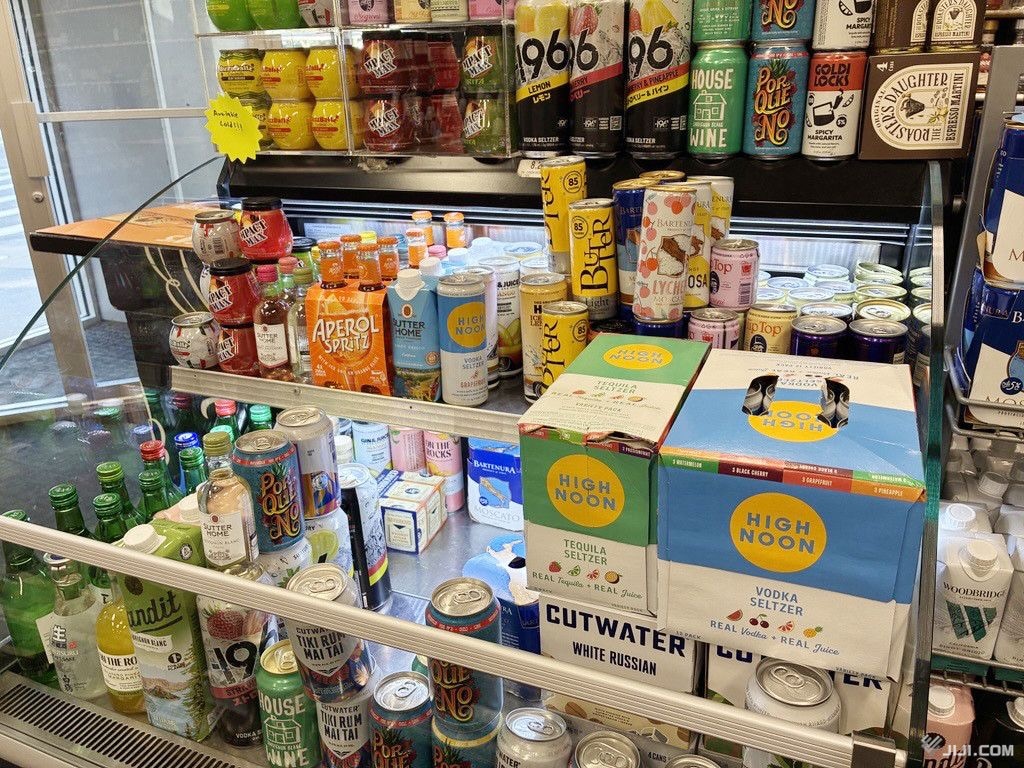
Le RTD gagne du terrain sur un marché de l'alcool en recul
Les boissons alcoolisées prêtes à boire prennent une place croissante aux États-Unis, alors que l'inflation et l'attention accrue portée à la santé pèsent sur la consommation globale d'alcool. Selon l'agence japonaise Jiji Press, qui cite le cabinet britannique IWSR, la consommation totale d'alcool aux États-Unis a diminué en moyenne de 1 % par an entre 2015 et 2025. Le recul a récemment été particulièrement marqué pour la bière et le vin. À l'inverse, les volumes de RTD ont progressé à un rythme annuel moyen de 14 % sur la même période.
Le sigle RTD désigne les boissons alcoolisées vendues en canette ou dans un autre emballage et consommables dès leur ouverture. La catégorie exclut généralement la bière ordinaire en canette et comprend notamment les cocktails prémélangés et les boissons proches du chūhai japonais. Sa part de la consommation américaine, mesurée en nombre de portions, est passée de 2 % en 2015 à 8 % en 2025. D'après Jiji Press, le marché a atteint 22 milliards de dollars en 2025, soit environ 3,5 billions de yens.
Le hard seltzer a modifié les attentes des consommateurs
L'apparition du hard seltzer a été le principal moteur de la croissance de la catégorie aux États-Unis. Marten Lodewijks, président d'IWSR, a expliqué que son goût moins sucré que celui des RTD traditionnels avait séduit des consommateurs à la recherche d'une alternative à la bière. Ce format offre aussi un produit déjà mélangé, facile à transporter et présenté dans une portion clairement définie, répondant ainsi à la demande de praticité et de diversité des saveurs.
Les chiffres montrent que le RTD gagne des parts de marché plutôt qu'il ne profite d'une hausse générale de la consommation d'alcool. Cette distinction est essentielle pour les fabricants de boissons. Ils peuvent attirer les consommateurs qui délaissent la bière ou le vin, mais une gamme de RTD performante risque aussi de réduire les ventes de leurs propres marques historiques. Les entreprises doivent donc arbitrer entre les catégories pour l'affectation des capacités de production, de l'espace en rayon et des budgets marketing.
Les groupes japonais introduisent leurs marques nationales
Les producteurs japonais considèrent les États-Unis comme un relais de croissance internationale, alors que la consommation d'alcool continue de diminuer au Japon. Suntory Holdings a commencé à vendre une version américaine de -196 dans certains États en 2023, avant d'étendre sa distribution à l'ensemble du pays en 2025. Asahi Group Holdings a lancé dans certaines régions une version de Zeitaku Shibori adaptée au marché américain en décembre 2025. Kirin Holdings a suivi avec Hyoketsu sur plusieurs marchés en mars 2026.
Les trois groupes s'appuient sur des produits déjà connus des consommateurs japonais, mais leurs parts de marché aux États-Unis restent faibles. Pour installer leur distribution, ils devront affronter de nombreuses marques américaines et internationales afin d'obtenir de la place dans les magasins d'alcool et les autres circuits de détail. Les recettes doivent également répondre aux goûts américains, et non simplement reproduire les produits japonais, comme l'illustre la version spécifique développée par Asahi.
La multiplication des marques accroît le risque que la croissance rapide de la catégorie ne profite pas à chaque nouvel entrant. Lodewijks a indiqué que les États-Unis comptaient un nombre considérable de marques de RTD, mais que peu avaient réussi. Selon lui, une association limitée à la cuisine japonaise freinerait les fabricants; les marques doivent aussi se rattacher à d'autres aspects de la culture japonaise, notamment le cinéma et la musique. Le marché de 22 milliards de dollars représente une réelle possibilité de croissance, mais la réussite dépendra de la différenciation, d'une distribution durable et de la capacité à convaincre des consommateurs déjà confrontés à un choix très large.

