Quatre pays assurent 53 % des exportations mondiales d’engrais
La Russie, le Canada, le Maroc et la Chine ont assuré 53 % des exportations mondiales d’engrais en 2024, selon Kathimerini. La concentration de l’offre et la dépendance énergétique européenne exposent davantage les coûts agricoles et les prix alimentaires.
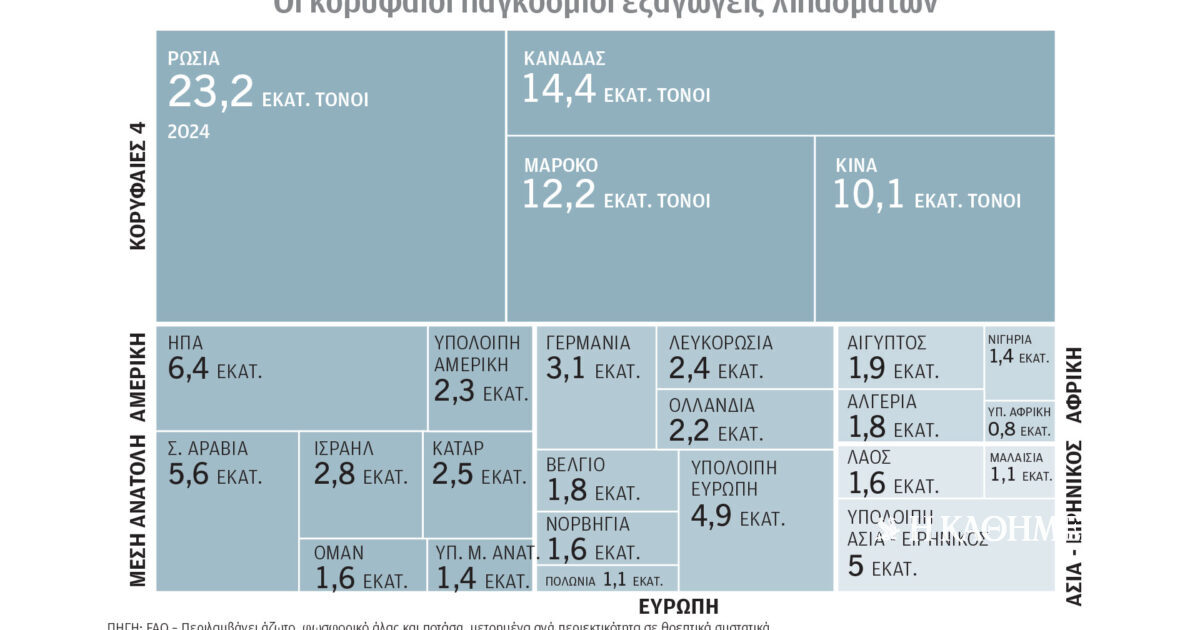
Le commerce des engrais concentré entre quatre exportateurs
La production alimentaire mondiale reste fortement tributaire d’un petit groupe de pays qui dominent les expéditions internationales d’engrais. Les exportations totales ont dépassé 113 millions de tonnes en 2024, selon une étude publiée par Kathimerini. La Russie s’est classée première avec 23,2 millions de tonnes, devant le Canada avec 14,4 millions, le Maroc avec 12,2 millions et la Chine avec 10,1 millions.
Ensemble, ces quatre pays ont représenté 53 % des exportations mondiales d’engrais. Leur position tient principalement à leur accès aux ressources naturelles nécessaires à la fabrication des principaux produits fertilisants. Cette concentration limite la capacité des marchés importateurs à remplacer rapidement les volumes lorsque des sanctions, des restrictions commerciales, des problèmes de transport ou d’autres perturbations touchent un grand exportateur.
Les chocs d’offre affectent directement les exploitations
Les engrais constituent un intrant majeur pour les cultures. Leur disponibilité et leur coût concernent donc les filières des céréales, des oléagineux, des fruits et des légumes. Une interruption chez l’un des principaux exportateurs peut renchérir les achats des importateurs et des agriculteurs bien au-delà du pays où elle apparaît. La hausse des intrants peut ensuite peser sur les choix de semis, les doses appliquées, les rendements et, à terme, les prix alimentaires.
Les chiffres montrent également que le risque ne se limite pas à un seul fournisseur. La Russie est le premier exportateur, mais le Canada, le Maroc et la Chine expédient ensemble une part considérable des engrais échangés à l’international. Les pays importateurs sont ainsi confrontés à plusieurs risques, notamment les tensions géopolitiques, les politiques nationales d’exportation et les contraintes logistiques. Diversifier les origines, constituer des stocks ou conclure des contrats à plus long terme peut améliorer la sécurité d’approvisionnement, mais chacune de ces options entraîne un coût supplémentaire.
La concentration énergétique ajoute un autre risque
Les marchés des engrais sont aussi liés aux prix de l’énergie, qui représente une composante importante des coûts de fabrication et de transport. Selon Kathimerini, les États-Unis étaient le premier fournisseur de pétrole de l’Union européenne au deuxième trimestre 2026, avec une part de 18,8 %. La Norvège suivait avec 14,3 %, puis le Kazakhstan avec 13,4 %. Les volumes de pétrole importés sont restés presque stables, mais leur valeur a augmenté de 55,8 % par rapport à la moyenne mensuelle de 2025, dans un contexte de hausse des prix et de perturbations du marché pétrolier international.
La concentration était encore plus forte dans l’approvisionnement gazier européen. Les États-Unis ont couvert 63,2 % des importations de gaz naturel liquéfié de l’UE, contre 17,3 % pour la Russie. Pour le gaz acheminé par gazoduc, la Norvège dominait avec 51,2 %, devant l’Algérie avec 18,2 % et le Royaume-Uni avec 11,1 %. Ces données concernent l’énergie européenne, mais leurs effets s’étendent aux usines d’engrais, aux transformateurs agricoles et aux transporteurs exposés aux coûts du gaz et des carburants.
L’alimentation dépend de deux marchés concentrés
Le chevauchement entre la concentration des exportations d’engrais et celle de l’approvisionnement énergétique crée une vulnérabilité plus large pour l’agriculture mondiale. Une restriction commerciale peut réduire la disponibilité physique des engrais, tandis qu’un choc énergétique peut renchérir la fabrication et le transport du même produit. Lorsque les deux pressions surviennent ensemble, producteurs et négociants disposent de moins de solutions abordables.
Pour les agriculteurs, l’enjeu immédiat concerne le prix et le calendrier d’achat des engrais. Pour les importateurs et les distributeurs, il s’agit d’obtenir les cargaisons et de financer les stocks. Les transformateurs alimentaires et les consommateurs en ressentent ensuite les conséquences à travers la disponibilité et les prix des récoltes. La part de 53 % détenue par quatre fournisseurs ne signifie pas que toute perturbation provoquera une pénurie alimentaire, mais elle montre comment les décisions et les événements dans un nombre limité de pays peuvent modifier les coûts de production sur de nombreux marchés agricoles.

