Les céréales européennes rebondissent avec l’euro faible et les risques en mer Noire
Les céréales européennes ont rebondi après leur recul de fin septembre, soutenues par un euro plus faible et l’incertitude persistante sur les exportations de la mer Noire. Les stocks américains de maïs, le ralentissement de la trituration du colza et l’effet de change sur les tourteaux de soja donnent toutefois des signaux contrastés.
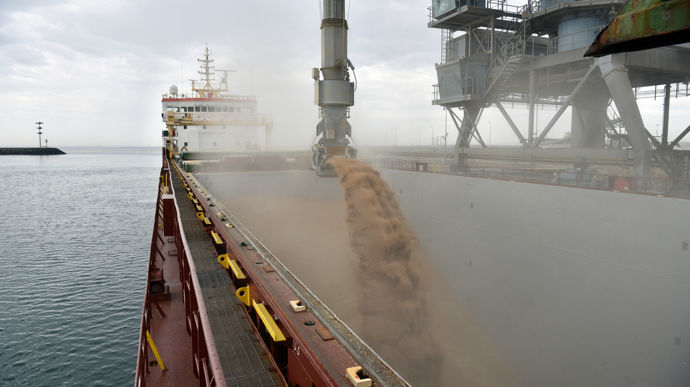
Le change et le risque en mer Noire relancent le blé
Les céréales européennes sont revenues dans le vert début octobre après avoir testé des supports techniques durant les derniers jours de septembre 2026. Selon La France Agricole, le rebond tient en partie à l’accélération de la baisse de l’euro face au dollar, qui améliore la compétitivité du blé européen et soutient les cours sur Euronext. Les opérateurs évaluent aussi les perspectives d’exportation du blé tendre de l’UE et les besoins européens d’importation de maïs et d’oléagineux pendant la campagne 2026/2027.
Avant de se reprendre, le contrat de blé Euronext Décembre 2026 avait touché son plus bas niveau depuis la mi-août. L’amplitude hebdomadaire est restée importante, autour de 10 € par tonne. L’absence de progrès sur un éventuel accord entre des représentants américains ou turcs et leurs homologues russes et ukrainiens afin de sécuriser les exportations de grains soutient également le marché. Les perspectives de production en Australie et en Argentine rassurent partiellement, mais plusieurs pays importateurs cherchent déjà à couvrir leurs besoins avant l’hiver.
Le blé français gagne un avantage de prix
Les exportateurs français espèrent une accélération des chargements vers les pays tiers en octobre. D’après La France Agricole, le blé tendre roumain et bulgare a dépassé 280 $ par tonne FOB en fin de semaine, soit 5 à 10 $ de plus que les offres françaises. Cet écart, combiné à la faiblesse de l’euro, améliore les débouchés français. L’incertitude entourant les flux depuis les ports russes et ukrainiens reste néanmoins une source majeure de volatilité.
Le maïs a envoyé un signal inverse. Les données trimestrielles du ministère américain de l’Agriculture ont fait ressortir des stocks supérieurs à 2,10 milliards de boisseaux, en hausse de 35 % sur un an. Elles renforcent l’hypothèse d’une révision à la hausse des stocks de fin de campagne 2025/2026. À Chicago, le contrat de maïs Décembre 2026 est revenu autour de 5,00 $ par boisseau, perdant près de 5,5 % sur la semaine. Les prises de bénéfices et les ajustements de positions des fonds ont accentué le mouvement.
Le maïs et le colza restent sous pression
La baisse du maïs américain a accru sa décote face à l’offre européenne et contribué au recul hebdomadaire de 5 € par tonne des prix européens. Sur Euronext, le contrat Novembre 2026 est retombé autour de 265 € par tonne après avoir dépassé 275 € la semaine précédente. L’échéance rapprochée reste plus chère que les suivantes, signe de tensions immédiates alors que les estimations de production française diminuent. Selon FranceAgriMer, plus de 67 % des surfaces françaises sont récoltées et les rendements confirment les déceptions attendues.
Le colza européen a également reculé dans le sillage de son huile. L’huile de colza est passée sous 1 230 € par tonne en équivalent Rotterdam pour les livraisons immédiates jusqu’à la fin de l’année, et sous 1 200 € pour le début de 2027. La graine s’échange autour de 540 € par tonne FOB Moselle, soit environ 10 € de moins sur la semaine. Le contrat Euronext Novembre 2026 teste le support proche de 535 €, tandis que les échéances suivantes restent au-dessus de 550 € par tonne.
Les données de Fediol montraient déjà une baisse annuelle de la trituration en août. L’activité de septembre devrait aussi reculer, les faibles niveaux des cours d’eau ayant perturbé l’approvisionnement de certaines usines européennes. À Montoir, le tourteau de soja est revenu de 453 € à environ 440 € par tonne. Les importateurs européens profitent peu de la baisse américaine, car l’euro est tombé sous 1,1250 $, au plus bas depuis mai 2025, ce qui renchérit les marchandises importées en monnaie locale.


