La superficie de palma aceitera de Indonesia se acerca al límite de capacidad de carga ambiental
La superficie plantada con palma aceitera en Indonesia se ha acercado al techo que arrojan los modelos de capacidad de carga ambiental, según beritasatu.com. La información no revela el valor umbral, la superficie actual con la que se comparó ni la institución que hizo el cálculo. Si la superficie queda de hecho limitada, el crecimiento de la producción dependerá de la renovación de plantaciones, la calidad de la semilla y la tasa de extracción en las plantas, no de nuevas tierras.
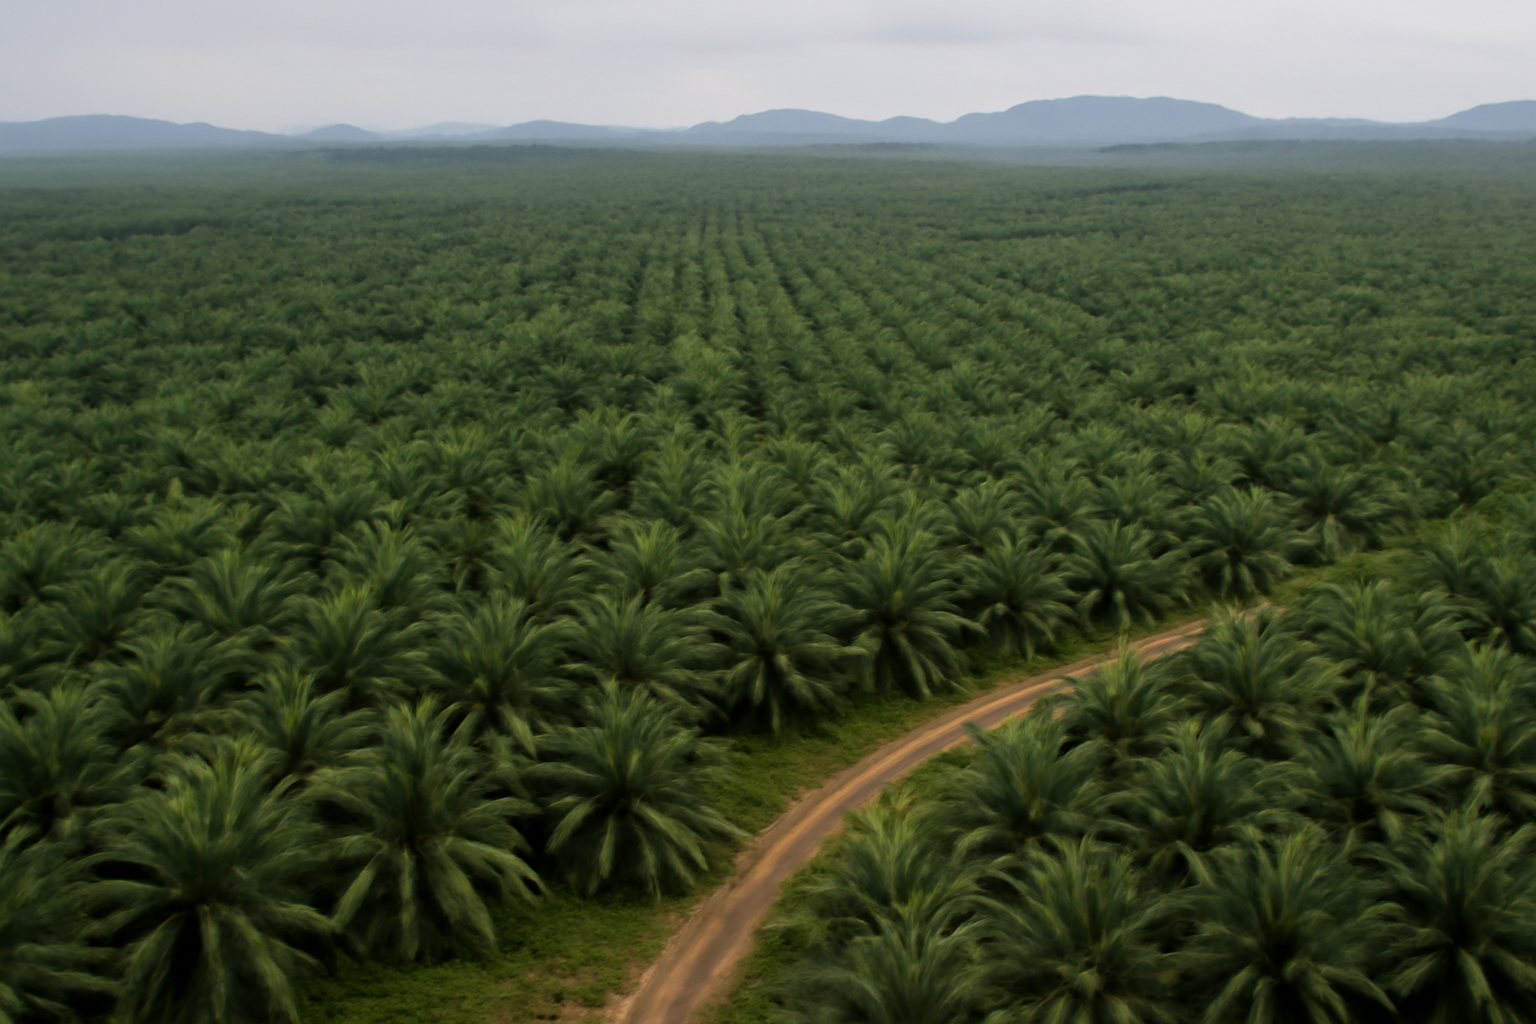
El modelo fija un techo a la superficie plantada
La superficie plantada con palma aceitera en Indonesia se ha acercado al límite superior que arrojan los modelos de capacidad de carga ambiental, según beritasatu.com. La información trata la superficie como una variable acotada y no como un insumo ampliable sin fin: cuando el suelo, el agua, la cobertura forestal y los servicios ecosistémicos se cuentan como restricciones, existe un nivel de superficie más allá del cual la expansión deja de ser ambientalmente sostenible. Bajo esa lectura, Indonesia ya está cerca de ese nivel.
La conclusión pesa porque Indonesia es el mayor productor mundial de aceite de palma y porque la palma aceitera rinde más aceite por hectárea que cualquier otro cultivo oleaginoso de gran escala. Un límite efectivo a la superficie indonesia es, por tanto, un límite a la fuente más barata de oferta adicional de aceites vegetales en el mundo, con efectos sobre refinadores, industria alimentaria, mezcladores de biocombustibles y agricultores de oleaginosas muy lejos del Sudeste Asiático.
Beritasatu no publicó el valor umbral utilizado en el modelo, la superficie plantada actual con la que se comparó ni la institución responsable del cálculo. El margen que resta entre la superficie de hoy y el techo modelado no puede cuantificarse a partir de la información disponible, y el hallazgo debe leerse como una dirección y no como un plazo con fecha.
El crecimiento pasa de la superficie al rendimiento
Durante la mayor parte de la historia del sector, la producción indonesia creció sobre todo por nuevas plantaciones. Si la superficie queda de hecho limitada, quedan las palancas agronómicas e industriales:
- renovar plantaciones envejecidas, sobre todo en lotes de pequeños productores cuyas palmas superaron el pico de productividad;
- sustituir material de plantación no mejorado por semilla certificada de alto rendimiento;
- cerrar la brecha de rendimiento entre pequeños productores y grandes plantaciones mediante acceso a fertilizantes, disciplina de cosecha y mantenimiento de caminos y drenajes;
- elevar la tasa de extracción de aceite en planta y reducir pérdidas entre cosecha y molienda.
Cada una de estas vías es más lenta y más intensiva en capital que abrir tierra nueva. La renovación, en particular, saca un lote de la producción durante los años que una palma joven necesita antes de dar cosecha comercial, y por eso los pequeños productores la postergan sin financiamiento. El resultado práctico es que el crecimiento de la oferta pasa a depender del crédito, del suministro de semilla y de la asistencia técnica, no de la disponibilidad de tierra.
El comercio y la transformación lo notan primero
El aceite de palma indonesio se reparte entre el consumo alimentario interno, la mezcla obligatoria de biodiésel y la exportación, y la exportación es el saldo residual. Una base de oferta que deja de ampliarse mientras las exigencias de mezcla y la demanda alimentaria siguen creciendo reduce el volumen disponible para los compradores internacionales, incluso sin cambios en la política comercial. Los importadores del sur de Asia, China, Oriente Medio y Europa lo cubrirían con una combinación de precios más altos y sustitución hacia aceite de soja, girasol y colza, y es esa sustitución la que transmite la escasez de palma a todo el complejo oleaginoso.
El límite también cambia el valor de los activos de plantación. Cuando el crecimiento no puede venir de nuevas hectáreas, la superficie ya plantada, las plantas extractoras dentro de zonas de acopio consolidadas y las reservas de tierra con títulos limpios ganan valor frente a los planes de expansión desde cero. Esa lógica favorece la consolidación entre operadores existentes y la integración hacia refinación y oleoquímica antes que nuevas compras de tierra.
Para los compradores que ya incorporan requisitos de deforestación en sus compras, una restricción ecológica interna apunta en el mismo sentido: volúmenes verificados de superficie ya plantada en lugar de crecimiento en la frontera agrícola. La respuesta regulatoria queda abierta en el texto de Beritasatu, que no aborda si el techo se hará cumplir mediante licencias y ordenamiento territorial o simplemente se alcanzará en la práctica.
Análisis completo del mercado

