意大利橄榄油库存高企:减产年里原产地价格同比下跌46.7%
9月初意大利储罐中仍存有近20万吨橄榄油,其中约8.8万吨为特级初榨油;7月特级初榨油原产地均价跌至每公斤5.12欧元,同比下跌46.7%。Italia Olivicola预计新季产量为26万至28万吨,低于2025/2026榨季的32.5万吨。
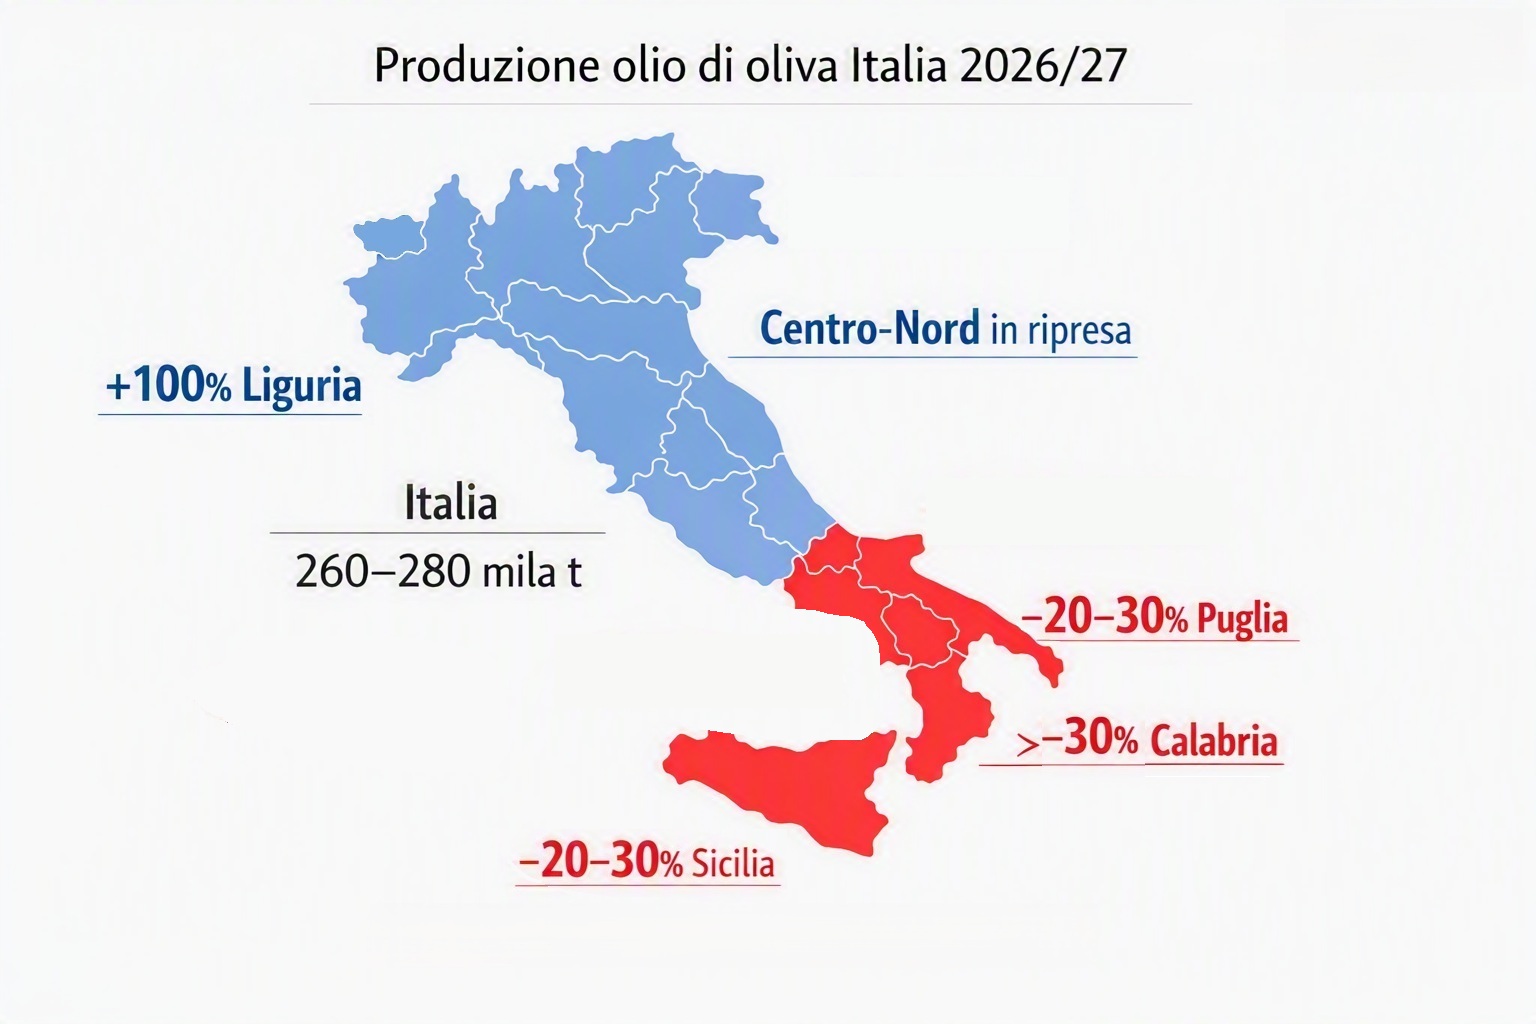
意大利正带着一个减产的榨季和仍然装满上一季油品的仓库进入新的橄榄油年度。两者叠加,使生产端价格在十二个月内几乎腰斩。
据agricolae.eu报道,Italia Olivicola研究中心预计全国产量为26万至28万吨,具体取决于未来几周的天气、病虫害发展以及油坊出油率。作为对比,2025/2026榨季产量为32.5万吨。该组织将今年定义为橄榄树自然大小年周期中的“小年”。
新榨季前夕库存仍然沉重
greenme.it引用的全国农业信息系统数据显示,意大利库存明显高于去年同期水平。6月底全国库存总量为258,480吨,7月底降至233,377吨,但仍比2025年同期高出43.9%。这一数据出自农业部下属质量保护与打假中央监察机构ICQRF最新一期“Frantoio Italia”报告。
农业部ICQRF部门负责人费利切·阿森扎(Felice Assenza)在“L'Isola del Tesolio”研讨会上披露,9月初意大利储罐中仍有接近20万吨橄榄油,其中约8.8万吨为特级初榨油。库存确实在下降,但速度偏慢:上一榨季相当一部分油品仍占用着新油需要的罐容。
原产地价格同比下跌46.7%
第二重压力来自价格。ISMEA数据显示,2026年7月特级初榨橄榄油全国原产地均价为每公斤5.12欧元,环比下跌15.2%,同比下跌46.7%。greenme.it强调,这是生产端均价而非零售价,且报价会因产区、品质、原产地和命名体系而异。
原产地价格走低最终可能传导至采购方,但对种植者和油坊而言,成本端并未同步下行。采收、人工、能源、运输以及橄榄园管理费用不会随油价一起下降。地块零散、以传统橄榄园为主的经营主体压力最大,因为机械化采收在那里更难推行。
南部与中北部差距扩大
减产集中在南部。Italia Olivicola的调查显示:
- 普利亚大区同比下降20%至30%;
- 西西里降幅与普利亚相当;
- 卡拉布里亚跌幅更为明显;
- 中北部产量回升,第勒尼安海沿岸领涨;
- 利古里亚产量预计翻倍。
该组织指出,中北部的回升无法弥补南部的缺口。Italia Olivicola主席詹纳罗·西科洛(Gennaro Sicolo)表示,受大小年规律影响,减产早在预期之中,专业种植者正越来越多地借助农艺手段——首先是灌溉——来缓解波动。他真正担心的是弃管:对意大利而言最大的风险,是在价格与生产成本脱节的地区,业余种植者放弃橄榄园,从而动摇本应得到保护的家庭与国家财富。
西科洛建议生产者依靠合作社和生产者组织,它们不仅保证收购橄榄和油品,也努力维护其价值。他说,Italia Olivicola已扩大仓储能力,并进一步强化与Finoliva的战略商业合作。Finoliva是意大利橄榄种植者的贸易公司,同时也是Alce Nero的股东,目的是为成员争取合理收益。
业界要求政府出台支持措施
“Orgoglio Olivicolo”委员会已将问题推向政府层面。9月6日在塔兰托,代表团会见农业部国务秘书帕特里齐奥·拉·彼得拉(Patrizio La Pietra),讨论生产者与油坊的处境、产业链上的资金压力以及可能的支持措施。委员会要求与主要大型零售连锁建立常设磋商机制,出台帮助消化库存的措施,并确保收购价至少覆盖农户成本。委员会还认为当前市场条件使本国油品相对进口油处于不利地位,并指出有低价油进入市场。
意大利油品所处的欧洲市场报价普遍走低,西班牙和希腊是主要的替代产地。greenme.it提醒,不应把问题简化为“本国油”与“外国油”的对立:价差取决于生产成本、单产、企业规模、产业链组织方式、橄榄园特性以及市场状况。未来几个月的平衡,取决于新油上市前能消化多少陈油、新季产量究竟有多大,以及报价最终稳定在什么水平。
