天气、成本与加工品进口挤压巴西马铃薯产业
阿雷格里港马铃薯零售价先大幅上涨后回落,但产地价格持续波动,往往不足以覆盖种植者的投入。南里奥格兰德州的过量降雨正拖延播种,进口加工马铃薯也在加大本土种植者和加工商的压力。
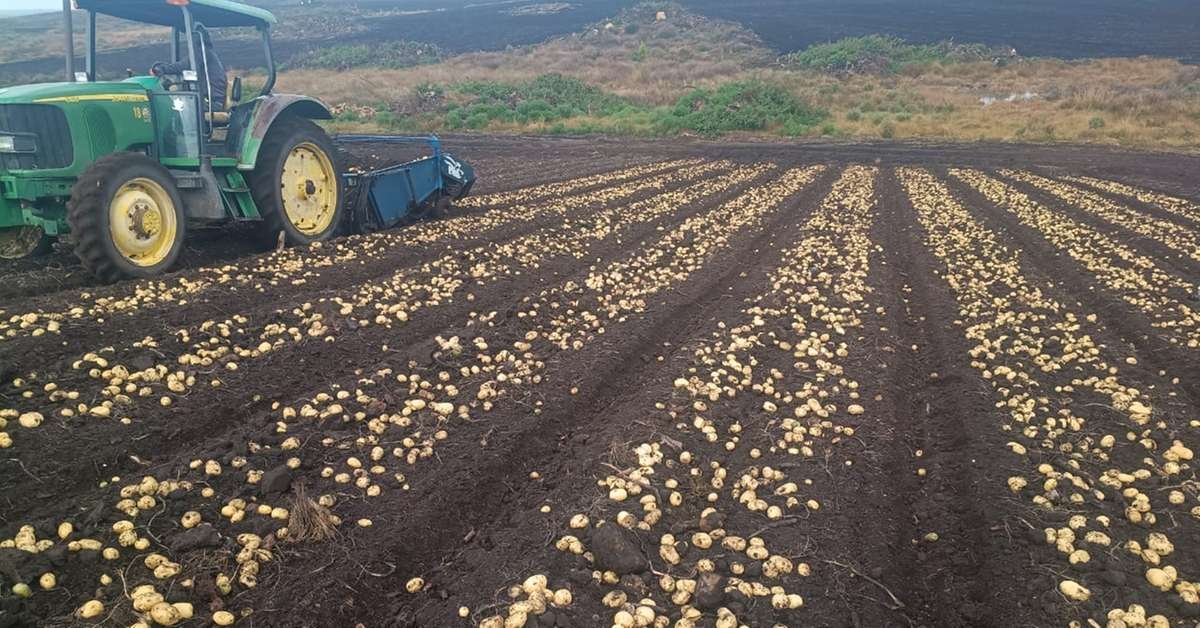
零售价与产地价走势分化
巴西马铃薯种植者正同时面对天气波动、生产成本高企和进口加工品竞争,消费者端则经历明显的价格起伏。Correio do Povo援引Dieese数据称,阿雷格里港马铃薯平均零售价从2026年1月的每公斤R$3.60升至6月的R$8.79,涨幅为144.2%,随后在8月回落至R$5.43。7月至8月,马铃薯以22.98%的跌幅成为当地降价最明显的食品,但其价格仍较2025年12月高34.07%,同比高37.47%。
零售端涨价并未持续转化为种植者收入。Cepea数据显示,2026年1月和2月,每袋25公斤清洗马铃薯的平均产地价分别为R$37.15和R$41.54。价格在5月升至R$124.88,6月为R$108.60,随后在7月和8月分别跌至R$61.37和R$51.49。2025年,Cepea记录的价格从1月的R$29.79到5月最高的R$69.90不等。Cepea研究员João Paulo Bernardes Deleo表示,尽管上半年有三个月出现阶段性上涨,2026年对巴西马铃薯种植业整体而言仍是困难的一年。
南部降雨拖延播种
巴西鲜食马铃薯协会Abbin主席Marcos Boschini认为,2026年作物表现受到厄尔尼诺影响。上半年,米纳斯吉拉斯州和圣保罗州遭遇高温及高于平均水平的降雨,单产因此受损。该协会预计,南里奥格兰德州和巴拉那州面临的新一轮天气问题将压缩全国供应,并从12月起推高价格。受居民收入限制,消费需求基本停滞,而南部降雨和播种受阻可能进一步减少供应。
南里奥格兰德州已经开始播种,作业将持续至2月,但过量降雨造成土壤湿度过高。Emater/RS-Ascar推广人员Orlando Junior Kramer Velho表示,目前仅约5%的田地完成播种,明显低于往年同期进度。他认为,延误并不必然意味着最终减产,因为其他作物面积缩减可能为马铃薯腾出土地。该州共有872个生产单位,种植面积为18,159.96公顷。主季和次季合计产量预计为60.83万吨,预期单产为每公顷33.5吨。
高成本与加工品进口压缩利润
Boschini表示,在巴西种植并完成初加工一公顷马铃薯,需要投入R$5.5万至R$7万。人工、种薯和土地租金占主要部分,部分地区还需承担灌溉成本。在São Francisco de Paula等加工产区,种植者还要与进口预炸马铃薯竞争,后者售价接近甚至低于巴西本土生产成本。巴西目前的马铃薯种植面积约为12万公顷,其中约65%供应鲜食市场,35%进入加工环节。
进口产品占巴西加工马铃薯消费量的37%。在进口量中,阿根廷占55%,比利时占17%,荷兰占11%。Triângulo Mineiro地区和巴伊亚州正扩大种植面积,以弥补南里奥格兰德州可能出现的损失,但Abbin认为,如果南部损失兑现,新增面积不足以填补国内供应缺口。需求结构也在变化:巴西人均鲜食马铃薯年消费量已从20年前的16公斤降至目前不超过12公斤。鲜食需求走弱、天气引发的供应风险以及价格具有竞争力的进口加工品,正令种植者、加工商和贸易商的利润与价格继续承压。
