越南鸡蛋产量升至214亿枚,场内收购价近乎腰斩,蛋鸡业陷入亏损
越南鸡蛋产量从2023年约192.2亿枚增至2025年约214亿枚,2026年上半年又增长4.8%至5%,超过108亿枚。场内收购价从2025年底的每枚2,500至3,000越南盾跌至5月、6月的1,200至1,500越南盾,低于生产成本。零售价仍在每枚2,700越南盾以上,比场内价高出约56%。
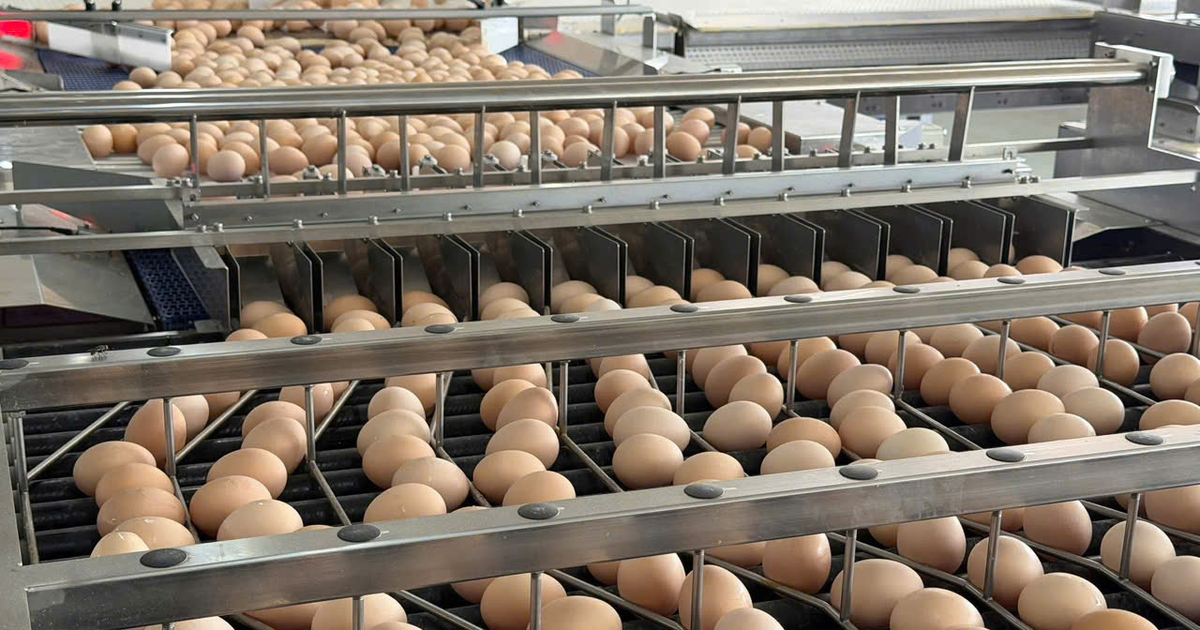
越南禽蛋市场正被两股相反的力量夹住:产量持续上升,而场内收购价承受沉重下行压力。据《青年报》报道,全国禽蛋产量2023年约为192.2亿枚,2024年突破200亿枚,2025年约为214亿枚。这一增势在2026年并未停止,上半年产量超过108亿枚,同比再增约4.8%至5%。
关不掉的供给
多家养殖企业向《青年报》表示,蛋鸡生产的特性几乎不允许快速调整:鸡群一旦进入产蛋期,即使市场已出现明显过剩信号,养殖者也很难立即压减产量。而消费购买力的增长速度跟不上新增产量,供给因此持续压制市场,在消费回落时期尤为明显。
过去两年的价格走势说明了压力的量级。2025年底,场内鸡蛋价格一度达到每枚2,500至3,000越南盾。2026年初价格开始下滑,5月、6月部分地区一度仅为每枚1,200至1,500越南盾,较2025年底的高位几近腰斩。低价鸡蛋一度在街头随处可见,大量养殖场和企业每天都在亏钱。一家养殖企业代表对该报说:「蛋价只要跌500越南盾,日产100万枚的企业每天就要亏5亿越南盾。」
柬埔寨需求的突然转向
永成达食品公司总经理张志善把这轮周期归因于单一出口出口渠道。他说:「2025年蛋价上涨,是因为柬埔寨市场增加了对越南的采购。很多人看到价格上涨就投钱扩群。但随后柬埔寨逐步实现自给并限制进口,国内市场出现过剩。产量越增,销售压力越大,因为鲜蛋存不住。」
养殖企业承认,越南鸡蛋绝大部分仍须在国内消化,出口能力十分有限。当供给跑在需求前面,场内价格就成为第一个泄压阀:饲料、雏鸡、电力、人工、兽药和资金成本并未同步下降,养殖户仍不得不降价出货。
整个家禽板块价格低于成本
越南家禽协会一位负责人指出,市场动荡尤其是2026年上半年动荡的最直接原因,是自去年底以来外商投资企业、大型养殖集团和饲料企业不断扩大总存栏与产能。在低点,白羽肉鸡价格跌至每公斤22,000至24,000越南盾,有色羽鸡为每公斤45,000至48,000越南盾,场内鸡蛋价格则深跌至每枚1,200至1,300越南盾,全部低于生产成本。2026年8月至9月市场略有改善,但国内购买力恢复缓慢、出货端不稳定,工业区食堂、集体食堂和学校的需求回升迟缓。
场内价跌幅远超零售
另一重失衡是场内价格的跌幅明显大于消费端价格。2026年5月市场见底时,南部场内鸡蛋普遍只有每枚1,400至1,500越南盾,零售价却维持在每枚2,200至2,800越南盾,价差达每枚700至1,400越南盾。按10月2日的最新情况,南部鸡蛋场内价为每枚1,730越南盾,比去年同期低448越南盾,零售价仍在每枚2,700越南盾以上,价差约970越南盾,即零售价比场内价高出约56%。
越南家禽协会主席阮成山表示,在供给过剩、售价偏低而投入成本仍然高企的情况下,家禽业不能再依靠扩大规模来发展。他主张转向提高单只产出,依靠遗传育种、精准营养和更强的疾病防控,并重组从种禽、饲料、养殖到屠宰、加工和分销的整条价值链。他认为大企业应建立闭环联合体、签订包销合同,同时为农户统一提供种禽、饲料和兽药,以改善质量控制和可追溯性。阮成山还呼吁压减分销环节层级、加大深加工比重,以提升产品附加值并缩小场内价与零售价之间的差距,同时推动养殖者专业化并开拓出口市场。
部分企业另外建议市场管理部门和畜牧主管部门加强对上市禽蛋标准的管控:市场上存在超过保质期的鸡蛋被低价「清货」卖给工人和低收入消费者的情况,出口因质量不达标被退回的货物也需要更严格监管,以防流入国内市场销售。
