美国啤酒和葡萄酒消费下滑,即饮酒市场持续扩张
2015至2025年,美国即饮酒销量年均增长14%,同期酒精饮料总消费量年均下降1%。面对规模达220亿美元且竞争日趋激烈的市场,三得利、朝日和麒麟正在扩大布局。
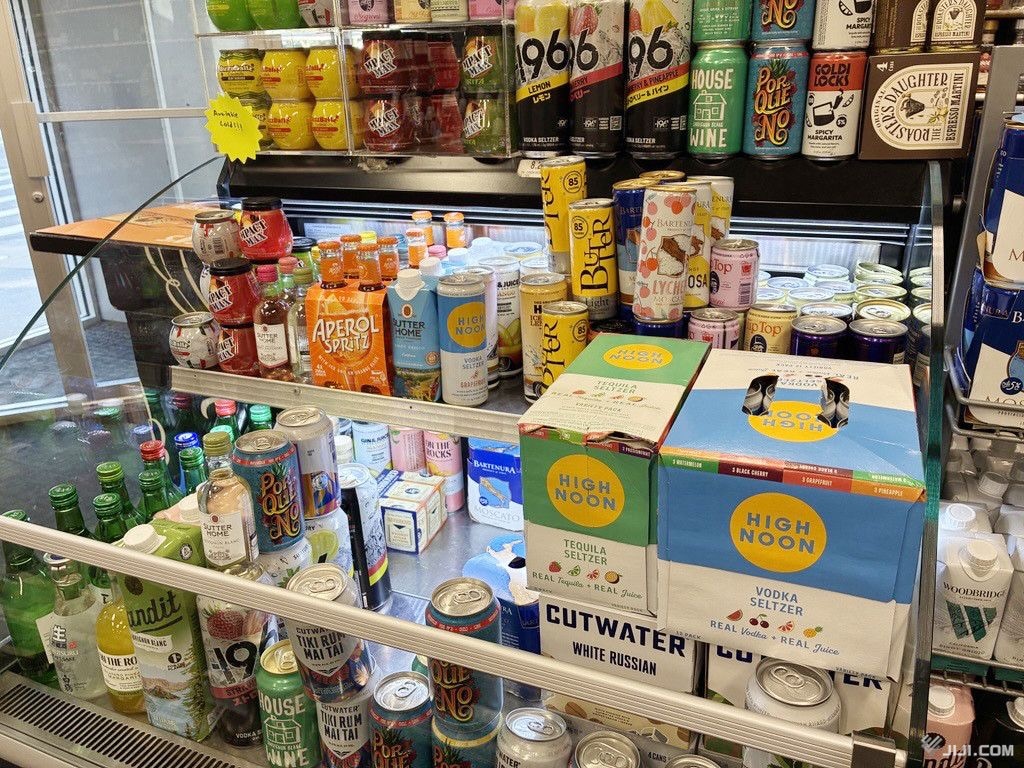
即饮酒在萎缩的酒类市场中扩大份额
在通胀和健康意识上升抑制整体饮酒需求之际,即饮酒在美国饮料市场中的地位不断提高。据日本时事通信社援引英国饮料市场研究机构IWSR的数据,2015至2025年,美国酒精饮料总消费量年均下降1%,其中啤酒和葡萄酒近年的降幅尤其明显。相比之下,即饮酒销量同期年均增长14%。
即饮酒是指装在罐或其他包装内、开封后可以直接饮用的酒精饮料。该品类通常不包括普通罐装啤酒,主要涵盖预调鸡尾酒以及类似日式罐装烧酒饮料的产品。按饮用份数计算,即饮酒在美国酒类消费中的占比由2015年的2%升至2025年的8%。据时事通信社报道,2025年市场规模达到220亿美元,约合3.5万亿日元。
硬苏打改变消费者预期
硬苏打的出现是推动美国即饮酒市场增长的主要因素。IWSR总裁Marten Lodewijks表示,与传统即饮酒相比,硬苏打甜度较低,吸引了希望寻找啤酒替代品的消费者。这类产品已经完成调配,便于携带,单份容量也较明确,满足了消费者对便利性和多样化口味的需求。
增长数据表明,即饮酒是在存量酒类市场中争夺份额,并非受益于整体市场扩容。这一区别对饮料企业至关重要。生产商可以承接离开啤酒或葡萄酒品类的消费者,但成功的即饮酒产品线也可能分流企业旗下传统品牌的销量。因此,企业需要在相互竞争的品类之间分配产能、零售货架和营销预算。
日本酒企将本土成熟品牌引入美国
在日本国内酒类消费持续萎缩的背景下,日本饮料企业正把美国视为海外增长市场。三得利控股于2023年开始在部分州销售美国版-196,并于2025年将销售范围扩大到全美。朝日集团控股于2025年12月在部分地区推出针对美国市场调整的Zeitaku Shibori。麒麟控股随后于2026年3月在部分市场开始销售Hyoketsu。
三家企业采用的都是日本消费者已经熟悉的产品,但目前在美国所占份额仍然较小。为了建立销售基础,它们必须在酒类专卖店及其他零售渠道中,与大量美国及国际品牌争夺货架。产品配方也需要适应美国消费者的偏好,而不能简单复制日本版本;朝日推出市场定制版本便体现了这一点。
品牌数量激增意味着,即使品类快速增长,也并非每个新进入者都能成功。Lodewijks表示,美国市场拥有数量庞大的即饮酒品牌,但真正取得成功的并不多。他认为,仅仅将产品与日本料理联系起来会限制日本企业的发展,品牌还需要结合电影、音乐等更广泛的日本文化元素。220亿美元的市场确实提供了可观机会,但企业能否把机会转化为销量,取决于差异化、稳定的分销能力,以及在消费者已有众多选择的情况下赢得复购的能力。

