韩国牛猪供应预计下降,牛肉和猪肉批发价格面临上涨
韩国牛和生猪存栏量均已下降,全年屠宰量预计低于上年。KREI预计,韩牛全年平均批发价将上涨约14.5%,猪肉则上涨约2.4%。
牛猪存栏量同步收缩
随着牛和生猪存栏量下降,韩国国内牛肉与猪肉供应趋紧。据Newsis援引韩国农村经济研究院农业观测中心的报告,全年屠宰量预计低于上年,供应减少将支撑肉类批发价格。
6月,韩国本土牛及肉牛存栏量合计328.9万头,同比下降4.9%。其中,韩牛存栏量下降5.2%至315.4万头,能繁母牛数量下降2.7%至153.8万头。生产基础正在缩小,而且这一趋势预计将持续至年底。
韩牛批发价预计明显上涨
KREI预计,9月韩牛存栏量为321.8万头,同比下降3.3%;12月将降至315.6万头,同比下降2.2%。可供屠宰加工的牛源减少,可能使加工企业之间的采购竞争维持在较高水平。
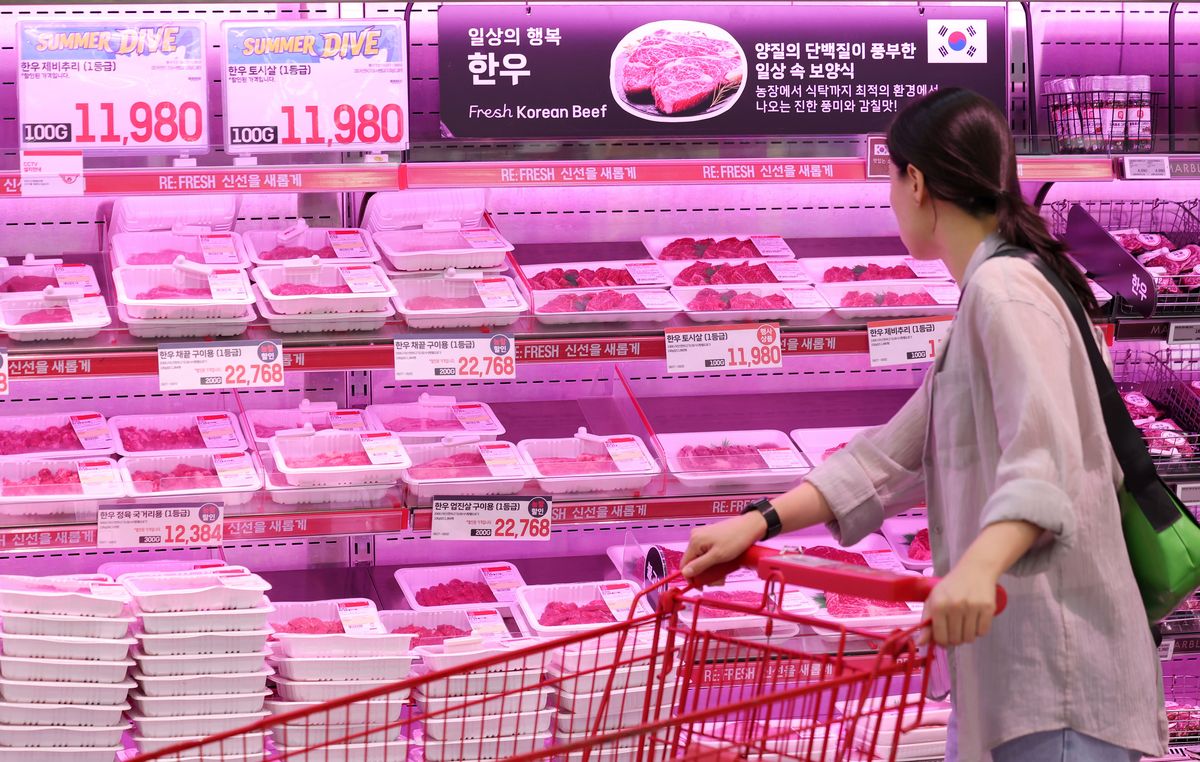
今年韩牛平均批发价预计约为每公斤22500韩元,较上年上涨约14.5%。中秋节前四周,韩牛屠宰量预计约为96000头,低于上年的112000头;同期平均批发价预计达到每公斤24000—25000韩元。对于加工商和零售商而言,重要节日消费期的采购成本将进一步提高。
生猪屠宰量也将下降
韩国6月生猪存栏量为1170万头,较上年的1182万头下降1.0%。母猪、育成猪和育肥猪数量均低于上年。9月生猪存栏量预计为1175万—1199万头,同比下降0.7%。
9月生猪屠宰量预计为148万—152万头,同比下降7.8%。当月猪肉批发价预计为每公斤6400—6600韩元,与上年的每公斤6499韩元大致持平。不过,全年平均批发价预计为每公斤5800—6000韩元,较上年上涨约2.4%。
饲料成本挤压养殖利润
肉类供应减少的同时,养殖饲料成本也在上升。KREI预计,第三季度饲用谷物进口单价指数同比上涨8.9%。7月肉牛配合饲料价格为每公斤551韩元,同比上涨4.4%。
农业观测中心预计,第三季度国际谷物期货价格指数将达到127.1,环比上涨6.2%,同比上涨20.2%。报告将黑海地区军事紧张局势可能导致的谷物出口中断,以及美国中西部高温带来的作物风险列为上涨因素。对韩国养殖户而言,饲料成本上升与存栏减少可能共同限制产量;加工商、零售商和大型肉类采购商则将面对更高的国内采购价格。
