俄罗斯水产品产量下降2.5%至285万吨,鱼片产量增长超11%
据俄罗斯捕鱼船队船东协会(ASRF)研究,2026年前八个月俄罗斯水产加工业产量为285万吨,同比下降2.5%。其中鱼片产量增长超过11%,鱼粉增长10.3%,而冷冻鱼糜和鱼浆产量下降四分之一。
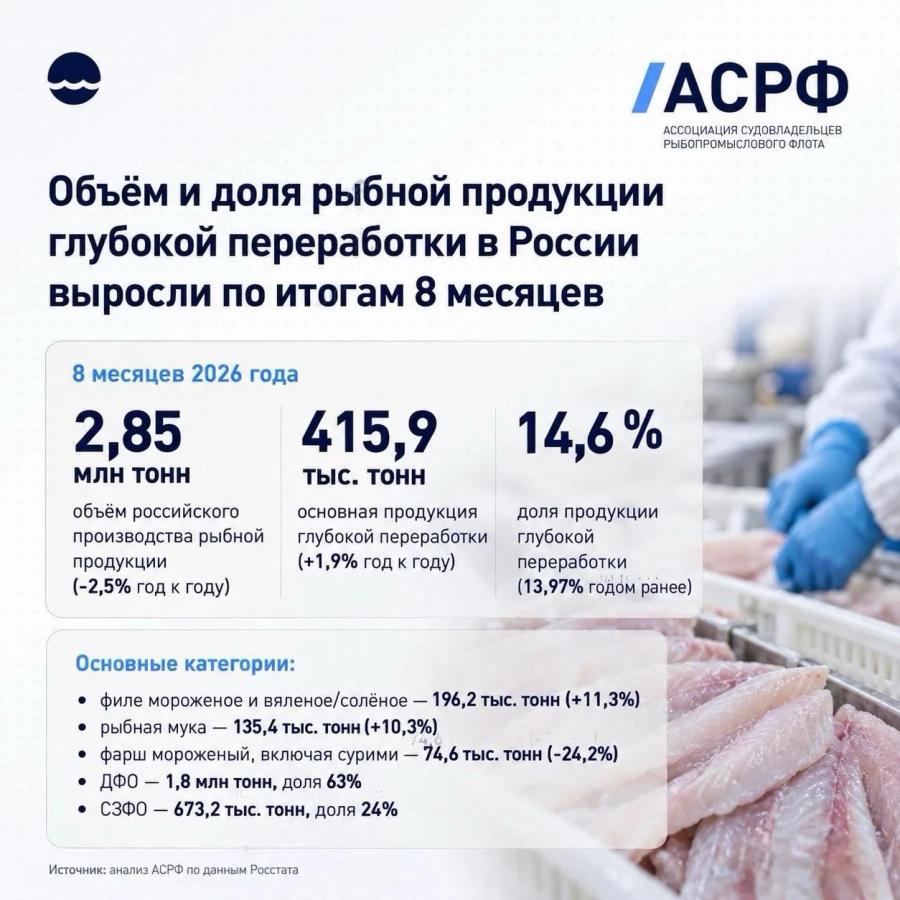
2026年前八个月,俄罗斯渔业及水产加工业共生产285万吨产品,同比下降2.5%,但高附加值产品产量上升。相关数据来自俄罗斯捕鱼船队船东协会(ASRF)的研究,由konkurent.ru报道。
鱼片、鱼浆和鱼粉合计产量增长近2%,达到41.59万吨。在总量收缩的背景下,这类产品占总产量的比重升至14.6%。ASRF认为,这表明生产商正把原料转向利润率更高的产品线,而不再追求吨位。
鱼片和鱼粉是增长主力
鱼片产量增长超过11%,是研究涵盖的各品类中表现最好的。按产量计最大的冷冻鱼片增长10.9%。相对增幅最快的是干制和盐渍鱼片,产量增长近1.5倍。鱼粉产量增长10.3%。
- 总产量:285万吨,下降2.5%
- 鱼片、鱼浆和鱼粉合计:41.59万吨,增长近2%,占总产量的14.6%
- 鱼片:增长超过11%,其中冷冻鱼片增长10.9%,干制和盐渍鱼片增长近1.5倍
- 鱼粉:增长10.3%
- 冷冻鱼浆和鱼糜:下降四分之一
鱼糜和冷冻鱼浆让出产量
与鱼片增长相对应的是深加工程度较低产品的大幅收缩:冷冻鱼浆和鱼糜产量下降四分之一。鱼糜与鱼片使用同一类白身鱼原料,在加工母船和岸上工厂里直接争夺这部分原料。一类产品下降如此幅度、另一类实现两位数增长,说明原料是被重新分配,而不是供应短缺——毕竟总产量只下降了2.5%。
远东主导,西北扩大份额
按地区看,远东仍是最主要的鱼类来源,产量180万吨,尽管略有下滑。西北联邦区地位增强,产量提高7.4%。两个地区合计占俄罗斯全部捕捞和加工量的87%。这种集中度使全国产品结构取决于少数港口的投资和船队决策,而西北是本期内唯一实现较大增量的大区。
这一转变对市场意味着什么
对工业买家而言,实际结果是俄罗斯冷冻鱼浆和鱼糜的供应面收窄,而冷冻、干制及盐渍鱼片的供应面扩大。鱼糜加工企业依赖俄罗斯生产商的白身鱼块料,减少的四分之一产量只能从其他产地补足,或以更高价格消化。冷冻鱼片进口商面对的情况相反:同一批供应商可提供的吨位更多。
鱼粉增长10.3%反映出鱼片加工下脚料得到更充分利用,这是鱼片产能扩张的正常副产品效应。总吨位下降而高附加值比重上升,也改变了评价行业表现的方式:如果产品结构继续向鱼片倾斜,单看总产量会低估营收。ASRF把八个月的数据解读为生产商重心的转移。这一趋势能否延续,取决于2026年剩余时间里鱼片与鱼糜的比价关系,而该研究未涉及这一点。
