俄罗斯乳业企业数量下降26.4% 畜牧业进入整合期
行业媒体meatinfo.ru报道,俄罗斯乳业板块的企业数量减少26.4%,同期盈利水平下滑。该媒体将这一收缩与投资窗口收窄以及畜牧业并购交易增加联系在一起。
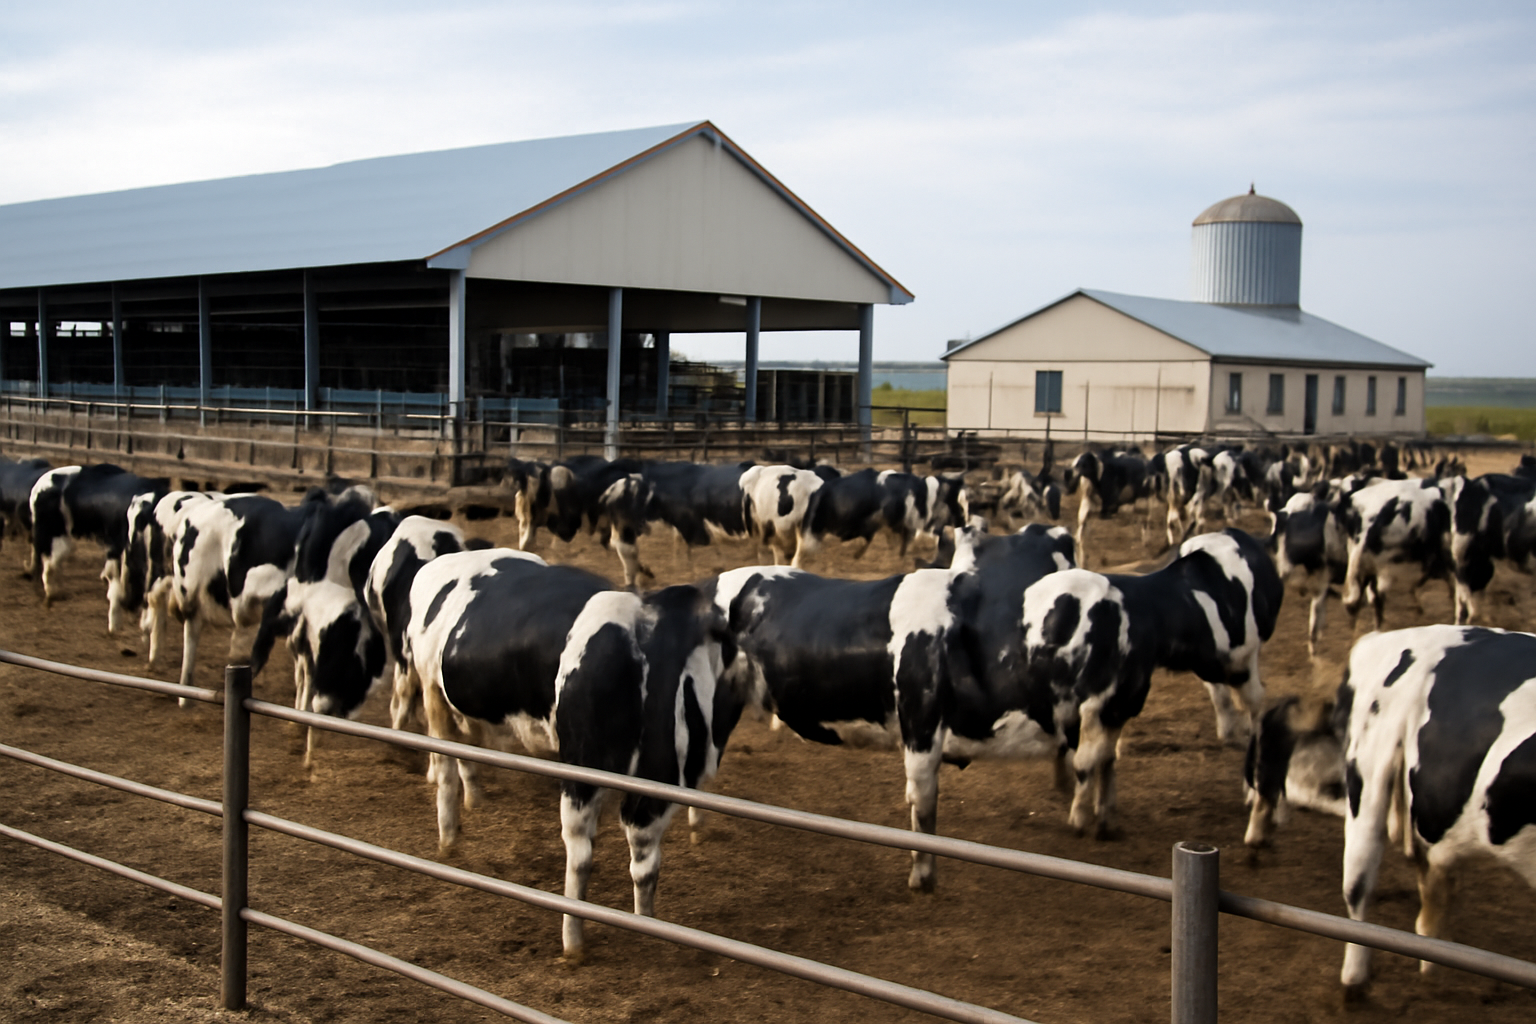
行业媒体meatinfo.ru报道,俄罗斯畜牧业正在整合,新增投资的回报空间收窄,其中乳业板块在营企业数量下降幅度最大。
该媒体称,乳业板块企业数量较其分析中引用的对比期减少26.4%,同期板块盈利水平下滑。生产者减少、利润变薄、并购交易增多这三点被视为结构性转变,而非短期周期性回落。
四分之一以上的乳业企业退出
对一个依赖难以快速转用的资产的行业来说,企业数量减少超过四分之一是相当大的变化。牛舍、挤奶厅和冷却设备几乎没有其他用途,而牛群无论生鲜乳价格如何,每天都要投喂、挤奶和照料。因此退出往往不是渐进的:停止挤奶的牧场通常会出售牛群或送屠宰,而不是让产能闲置、等待价格回升。
企业变少并不自动意味着产奶量下降。整合通常把产量集中到更少、更大的主体,小型养殖场退出所带走的产量,远低于它们在企业数量中的占比。meatinfo.ru将盈利压力视为退出的原因,但没有同时公布产量数据,因此无法从报道中判断这究竟是集中还是真实的萎缩。
投资窗口
乳业是畜牧业中资本密集度最高的环节之一。新建挤奶综合体需要数年才能达到设计产能,回收期取决于生鲜乳价格与饲料、能源、人工和债务成本之间的差额。当这一差额收窄时,反应顺序是可预期的:先搁置仍停留在纸面上的项目,再推迟对现有场区的更新投资,最后才是缩减牛群、关闭企业。meatinfo.ru描述的路径——盈利下滑、企业数量减少、交易增多——与这一顺序一致。
并购成为调整方式
当新建项目的回报低于资金成本时,收购现有产能就成了更便宜的增长方式。在营综合体附带处于泌乳期的牛群、许可证、熟练员工、饲料用地以及与加工企业的供应合同,这些都是新建项目在第一天不具备的。对资产负债表稳健的买方而言,利润疲弱期是进入行业的最低成本时点;对背负债务的卖方而言,出售业务往往是从原本可能减记的资产中变现的唯一途径。企业数量收缩的同时并购活跃,通常正是这种交换的体现。
对市场意味着什么
- 加工企业面对的生鲜乳供应商群体变小,采购议价能力向进行收购的大型控股集团转移。
- 设备、种畜和饲料供应商应预期需求从新建工程转向对已收购场区的改造和补栏。
- 银行的信贷敞口集中到更少的借款人身上,每一家承担的全国产量份额更大。
- 对贸易的影响取决于整合能否保住生鲜乳产量;报道未提供可据以判断的产量、价格或进口数据。
已公布材料中的空白同样影响对这一变化的量化。meatinfo.ru没有给出企业的绝对数量、26.4%降幅所对应的统计期长度、盈利水平,也没有给出并购增加背后的交易金额与笔数。在这些数据出现之前,俄罗斯畜牧业变化的方向是清楚的,规模则不清楚。

