荷兰合作银行上调全球禽肉产量预测:今年增长3%至3.5%
据越南畜牧行业媒体nhachannuoi.vn报道,荷兰合作银行6月底发布的预测显示,今年全球禽肉产量将增长约3%至3.5%,高于此前的各项预测。产量加速扩张直接推高玉米和豆粕需求,也增加了进口市场可获得的供应量。
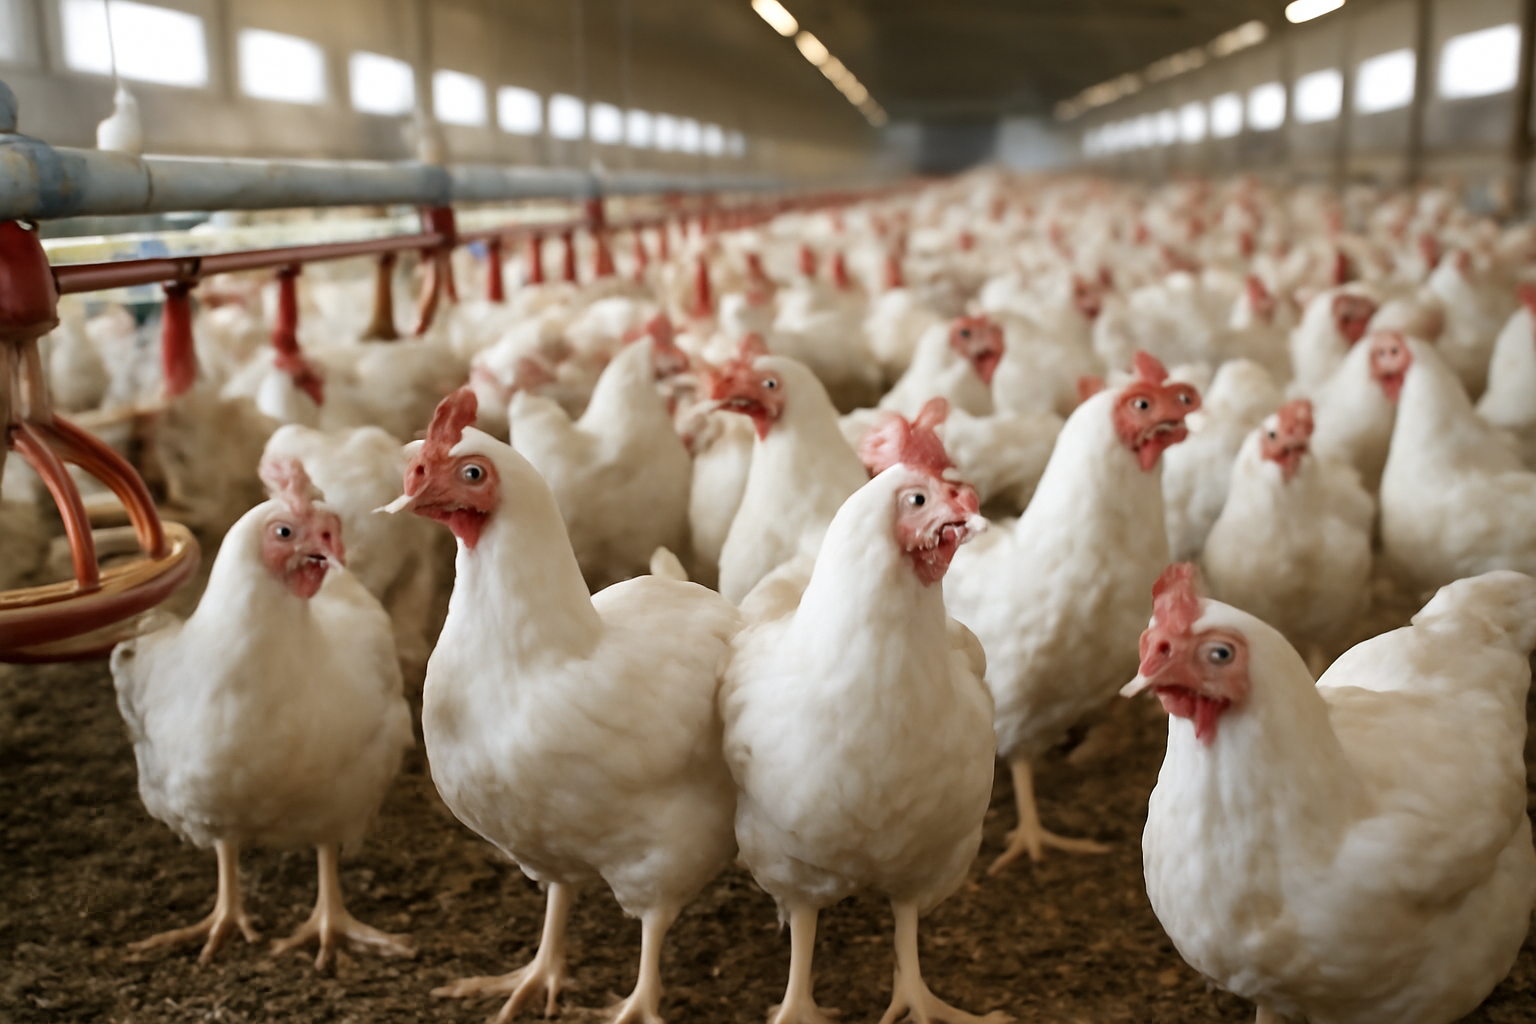
据越南畜牧行业媒体nhachannuoi.vn报道,荷兰合作银行(Rabobank)6月底发布的预测显示,今年全球禽肉产量将增长约3%至3.5%,高于此前发布的各项预测。
上调后的预测
这次调整的意义不在幅度,而在方向。荷兰合作银行给出的区间高于此前市场流传的预测,说明上半年的实际产量走在了分析师此前的假设之前。禽肉行业的全球年增速通常只有个位数低位,这样的上调意味着增量分散在多个主要产区,而不是某一个国家的一次性激增。
nhachannuoi.vn转述的预测内容没有把3%至3.5%的区间按地区、禽种或季度拆分,也没有给出对应的产量吨数。对养殖企业、贸易商和加工商而言,这个数字应当被视为供应方向的信号,而不是全年已经确定的供需平衡表。
存栏增加,饲料需求同步上升
产量扩张几乎立刻体现在饲料消费上。饲料是肉鸡养殖中最大的单项成本,配方以玉米和豆粕为主,在价格和供应允许时用小麦替代部分能量原料。存栏与活重增长3%至3.5%,会直接转化为饲料粮和蛋白粕的增量需求,这是禽肉预测与整个农产品体系之间最紧密的一环。
采购方和加工企业需要重点关注三条链条:
- 饲料粮和油籽粕需求,禽类与生猪、肉牛争夺同一批玉米和豆粕货源。
- 雏鸡和种禽供应,无论利润多好,这一环节决定了产能扩张的速度上限。
- 屠宰、加工和冷链能力,它决定了新增活禽产量是以冰鲜或冷冻产品进入出口市场,还是滞留在国内。
与生猪和肉牛相比,家禽生产周期短,养殖户可以在几个月内对利润信号作出反应。这种速度既让年中上调预测变得合理,也意味着在饲料成本回落、加工企业争夺鸡苗时容易出现供应过剩。
贸易与价格
禽肉是全球贸易量最大、价格最低的主流动物蛋白,因此供应增长若落在预测区间上沿,更可能压低价格而非支撑价格。非洲、中东和亚洲的进口市场获益最直接:鸡肉是补充动物蛋白最便宜的途径,可出口供应增加会压住其采购价格。对巴西、美国、欧盟和泰国等主要出口方来说,同样的走势带来的是量而不一定是利润,尤其在饲料成本没有同步下降的情况下。
这一预测还隐含了疫情相对稳定的假设。高致病性禽流感仍是所有全球禽肉预测最主要的下行风险:主要出口国一旦暴发疫情,数周内就可能减少供应并触发进口禁令,把价格问题变成市场准入问题。区域化协议在部分贸易通道上缓和了这种冲击,但风险并未消除。
行业接下来需要的是公开摘要中缺失的细节。分地区的产量拆分、肉鸡与禽蛋之间的结构、以及预测所假设的饲料成本路径,将共同决定3%至3.5%的增长是利润中性的扩张,还是形成供应压力。在荷兰合作银行更完整的地区数据出来之前,这个区间更适合用于饲料采购和加工产能规划,而不是作为价格预测。
