意大利北部2026年加工番茄产季不及预期,成本持续上升
据意大利农业专业刊物L'Informatore Agrario报道,意大利北部2026年加工番茄产季表现不及预期,全产业链成本同时上升。该刊报道了由Organizzazione Interprofessionale (OI) Pomodoro Nord Italia召集的行业会议,本季困难与行业面临的主要挑战是会议核心议题。
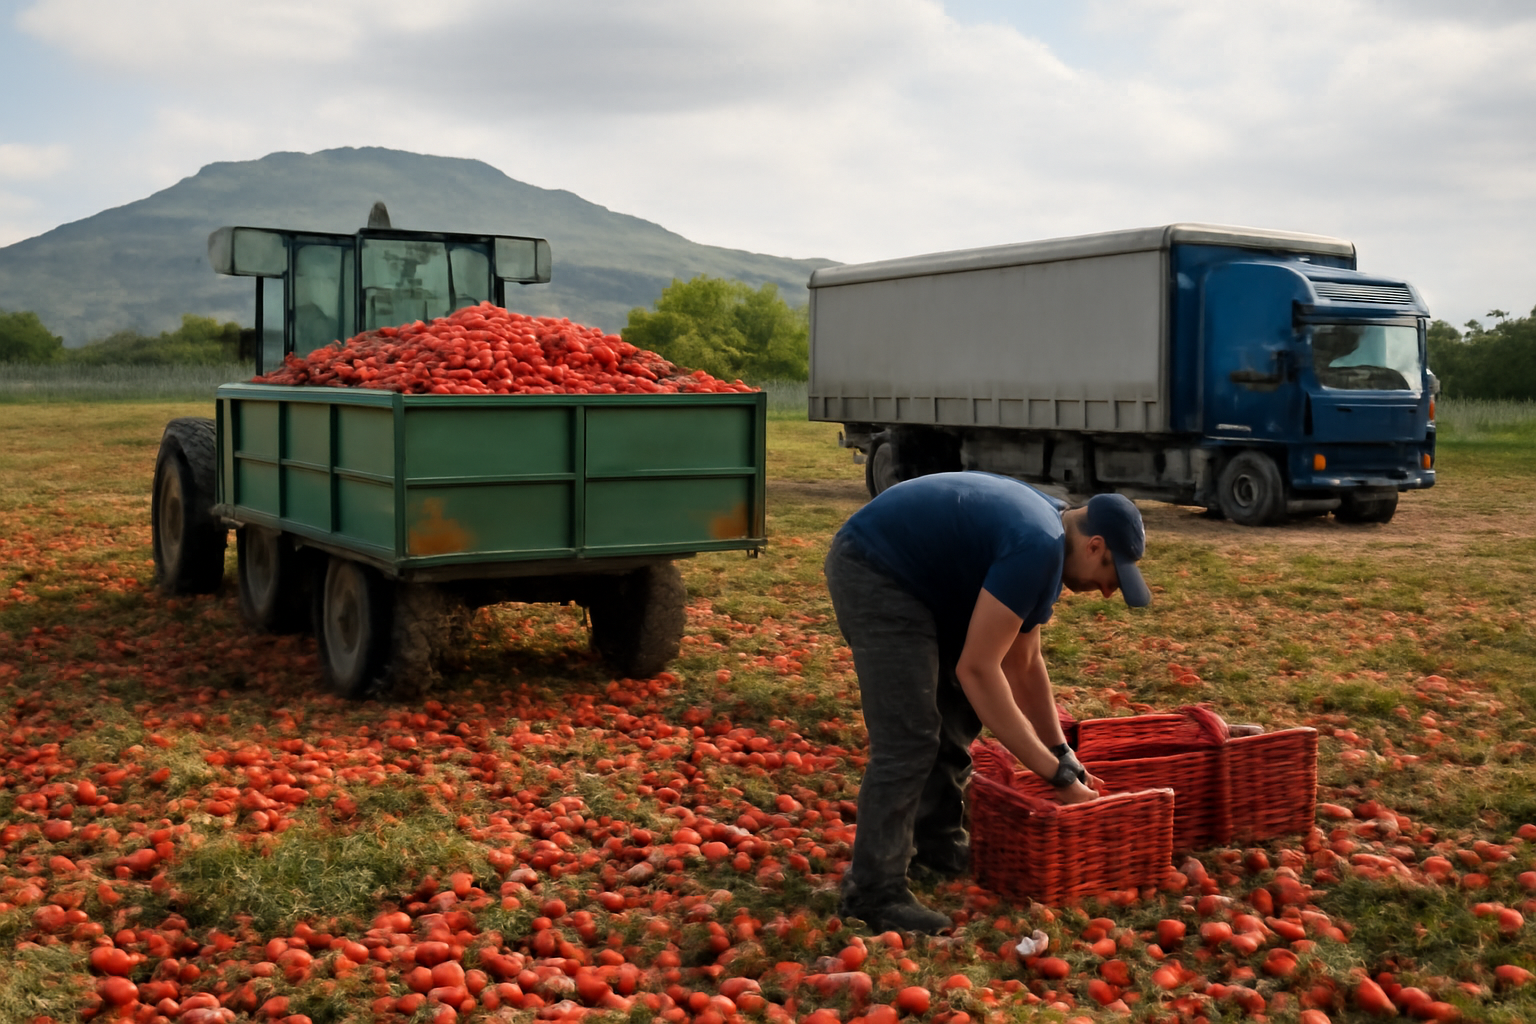
据意大利农业专业刊物L'Informatore Agrario报道,意大利北部2026年加工番茄产季表现不及预期,成本上升正在挤压整条产业链。该刊报道称,在由Organizzazione Interprofessionale (OI) Pomodoro Nord Italia召集的行业会议上,本季遇到的困难以及行业未来面临的主要挑战是讨论的核心议题。
产季表现低于预期
加工番茄不是现货作物。种植面积和交货量由生产者组织与加工企业在播种前签订的框架协议确定,工厂的产能也是按采收期内预计接收的原料量配置的,而采收窗口通常只有几周。因此,一旦产季不及预期,合同双方会同时受到冲击。
对种植者而言,实际交付并结算的吨位低于播种时的测算,而土地、种苗、灌溉和采收等支出早已发生。对加工厂而言,原料进厂量减少意味着生产线在一年中唯一可以开工的时段里开工不足,固定成本被摊到更少的成品上。双方都无法在下半年补回缺口,因为原料本身已经不存在。
全链条成本上升
L'Informatore Agrario报道的另一半议题是成本。相比多数农产品,番茄产业链的成本构成异常宽:种苗与移栽、灌溉及抽水所需能源、机械采收、必须在采摘后数小时内抵达工厂的公路运输,再加上加工环节本身——蒸汽、水处理、包装,以及一年生产一次、却要在十二个月里销售的产品的仓储。
包装和能源涨得最快,也最难由任何一方掌控,而且主要压在加工端。田间成本则由种植者承担。当二者在交货量下滑的同一个产季里同时上涨,可供产业链两端分配的利润空间就会从两个方向同时被压缩。
北部产区的竞争力
意大利加工番茄行业按两个行业间产区组织:以波河流域为中心的北部产区,以及中南部产区,各自在种植者与加工企业之间单独谈判条件。北部产区以番茄泥、块状番茄和番茄浆为主,主要通过品牌和零售商自有品牌渠道销售,其中相当一部分用于出口。这使其直接面对那些将意大利产品与更低成本产区的番茄浆、番茄酱作比较的采购方,也要面对以价格为主要变量的自有品牌招标。在供应偏弱的年份,上升的国内成本很难迅速传导到这些渠道。
后续需要关注的变量
此次OI会议把2026年的结果视为下一个产季的起点,而不是已经翻篇的一章。决定该产区能否守住规模的变量包括:
- 新一季合同的参考价格和条款,以及能否覆盖种植者反映的更高成本;
- 种植面积,它反映种植者愿意在轮作中把多少土地留给番茄,而不是谷物和玉米等替代作物;
- 夏季波河流域的水资源供应情况和灌溉成本;
- 加工企业能否通过零售和出口客户消化更高的原料与包装成本。
这些问题都不是一次会议能够解决的。但在成本反向上行的同时产季又不及预期,下一轮框架合同谈判就被推到了意大利北部番茄产业链前景的中心位置——2026年的成本上涨究竟是被内部消化还是向下游传导,取决于那张谈判桌。
