2026年1至7月吉尔吉斯斯坦肉类进口为出口的32.6倍,禽肉占进口量逾92%
据open.kg援引吉尔吉斯斯坦国家统计委员会数据,2026年1至7月该国肉类及食用肉类内脏进口量为出口量的32.6倍。禽肉占进口量逾92%;24.kg则报道该国牛肉和羊肉已完全自给,这两类肉品在2025年涨价后仍执行固定价格。
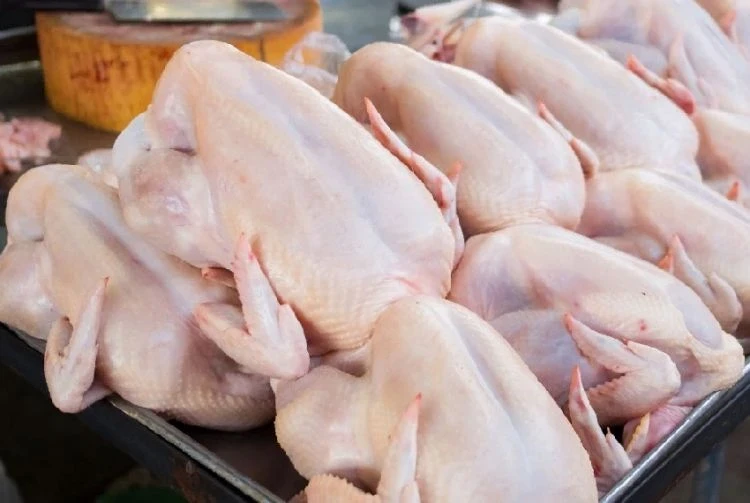
进口为出口的32.6倍
据open.kg援引吉尔吉斯斯坦国家统计委员会数据,2026年前七个月该国肉类及食用肉类内脏的对外贸易依然严重失衡:进口量为出口量的32.6倍。该品类出口规模相对进口微乎其微,国内消费的相当一部分依靠境外供应。
这一缺口是全年累积形成的,而非单月现象。open.kg曾报道2026年1至2月肉类产品进口显著增长,1至5月延续同一趋势,七个月数据进一步确认了失衡幅度。2026年1至7月对外贸易额达到100亿美元,而2025年全年为158.25亿美元,肉类逆差正是在本已偏重进口的贸易结构中形成的。
禽肉占肉类进口逾92%
据open.kg,禽肉占吉尔吉斯斯坦肉类进口的比重超过92%,按实物量计属绝对主导。其余部分由牛肉、羊肉和食用内脏分摊。
这种集中度由价格决定。鸡肉是家庭和加工企业最便宜的动物蛋白来源,加工厂用它做香肠和预制菜原料;货以冷冻形式大批量到岸,保质期长。该国本身有家禽业——水资源、农业与加工工业部的数据显示,楚河州家禽存栏量居全国第一——但本地产量未能按市场消化的规模替代进口。
牛肉与羊肉:自给与限价
红肉情况不同。24.kg报道,吉尔吉斯斯坦牛肉和羊肉生产已完全自给,这与扣除禽肉后进口占比很小的结构相吻合。
这一板块面临价格方面的行政压力。2025年肉价上涨成为公共议题,当局随后对牛肉和羊肉实行固定价格以稳定市场。限价短期内压住了零售成本,但也压缩了肉牛和肉羊养殖者的利润,削弱了扩群的动力。实际结果是,进口禽肉成为供应中最具弹性的部分,吸收了本地红肉难以承接的需求增量。
更大范围的食品进口图景
肉类只是open.kg在2026年报道的一系列加工食品境外采购中的一项:
- 巧克力糖果:上半年采购逾1.06万吨;
- 含糖碳酸饮料:仅6月就进口超过3200万升;
- 黄油:2026年1至6月出口下降10.3倍,该国乳品出口的一条线路出现逆转。
对禽肉出口商和贸易商而言,吉尔吉斯斯坦是一个量在增长、品类明确的目标市场,竞争比的是到岸成本而非品牌。对本地生产者而言,制约恰恰体现在进口占比里:饲料和资金成本使本地鸡肉价格高于进口冻品到岸价,牛肉和羊肉的价格管制又让扩产缺乏回报。只要这两个变量不变,32.6倍的比例和92%的禽肉占比都难以收窄。


