日本10月起统一啤酒类饮料税率,每350毫升征税54.25日元
日本将从10月1日起把啤酒类饮料税率统一为每350毫升54.25日元。普通啤酒税额将下降约9日元,发泡酒和第三类啤酒则上升约7日元,零售端价差有望缩小。
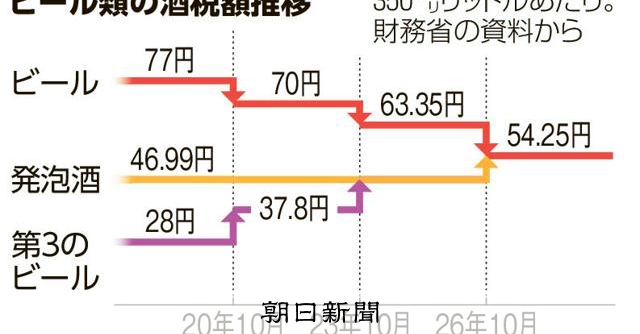
啤酒类饮料实行统一税率
日本将从10月1日起把啤酒类饮料的酒税统一为每350毫升54.25日元,国内主要啤酒品类的税负关系将随之改变。据《朝日新闻》报道,普通啤酒每350毫升的税额将下降约9日元,发泡酒和第三类啤酒的税额则将上升约7日元。
长期以来,普通啤酒与低税率替代产品之间存在明显的税负和零售价差,此次调整将缩小这一差距。对生产商和零售商而言,核心问题是价格接近后,消费者是否会转向普通啤酒,以及企业是否需要重新定位原本依托税收优势开发的产品。
经济低迷催生低税率产品
普通啤酒销量在1994年见顶,随后逐步下滑,日本当前的市场格局也由此开始形成。一桥大学名誉教授、酒税专家都留康向《朝日新闻》表示,这一变化恰逢日本经济泡沫破裂,并进入长期低迷阶段。
居民收入缺乏增长,饮料企业因而着手开发价格更低、口味仍具吸引力的产品。发泡酒通过降低麦芽使用比例获得较低税率,同时保留接近啤酒的风味,或形成自身独特口感。此后,企业以类似思路开发了第三类啤酒,其中使用了豆类等原料。
税制因此不仅是产品完成后的征税环节,也成为产品设计的重要条件。原料与麦芽比例的差异帮助酒企覆盖多个价格带,也让消费者在收入增长有限的时期拥有比普通啤酒更便宜的选择。
价差收窄可能改变消费选择
统一税率实施后,发泡酒和第三类啤酒的税收优势将减弱。普通啤酒减税约9日元,替代品增税约7日元,两者之间的税负变化幅度合计约16日元。产品之间依靠价格拉开距离的空间将被压缩,但实际终端售价仍取决于生产商和零售商的定价决定。
《朝日新闻》指出,门店价差缩小可能带动普通啤酒需求回升。主要出于价格原因购买发泡酒或第三类啤酒的消费者,可能更愿意升级到普通啤酒。不过,这些替代品已经建立了稳定的口味特征和市场定位,消费需求未必会全部回流。
产品竞争将减少对税收分类的依赖
酒企需要决定在多大程度上把税负变化传导至零售价,并在税收身份差异缩小时重新划分产品定位。普通啤酒获得了更有利的价格竞争条件;发泡酒和第三类啤酒品牌则需要更多依靠口味、品牌忠诚度和独立的产品价值。
此次改革并未否定低税率品类背后的产品创新,但改变了这些产品赖以发展的经济基础。对生产商、加工企业和零售商而言,10月的调整意味着市场竞争将减少对税制设计的依赖,产品本身的特点和定价策略将发挥更大作用。
