日本大米需求降至至少半世纪低点,新粮上市加大价格压力
截至2026年6月的一年,日本大米需求下降4.2%至683万吨,创至少半世纪最低水平。民间库存升至243万吨,2026年新粮上市正进一步压低价格并挤压生产者收益。
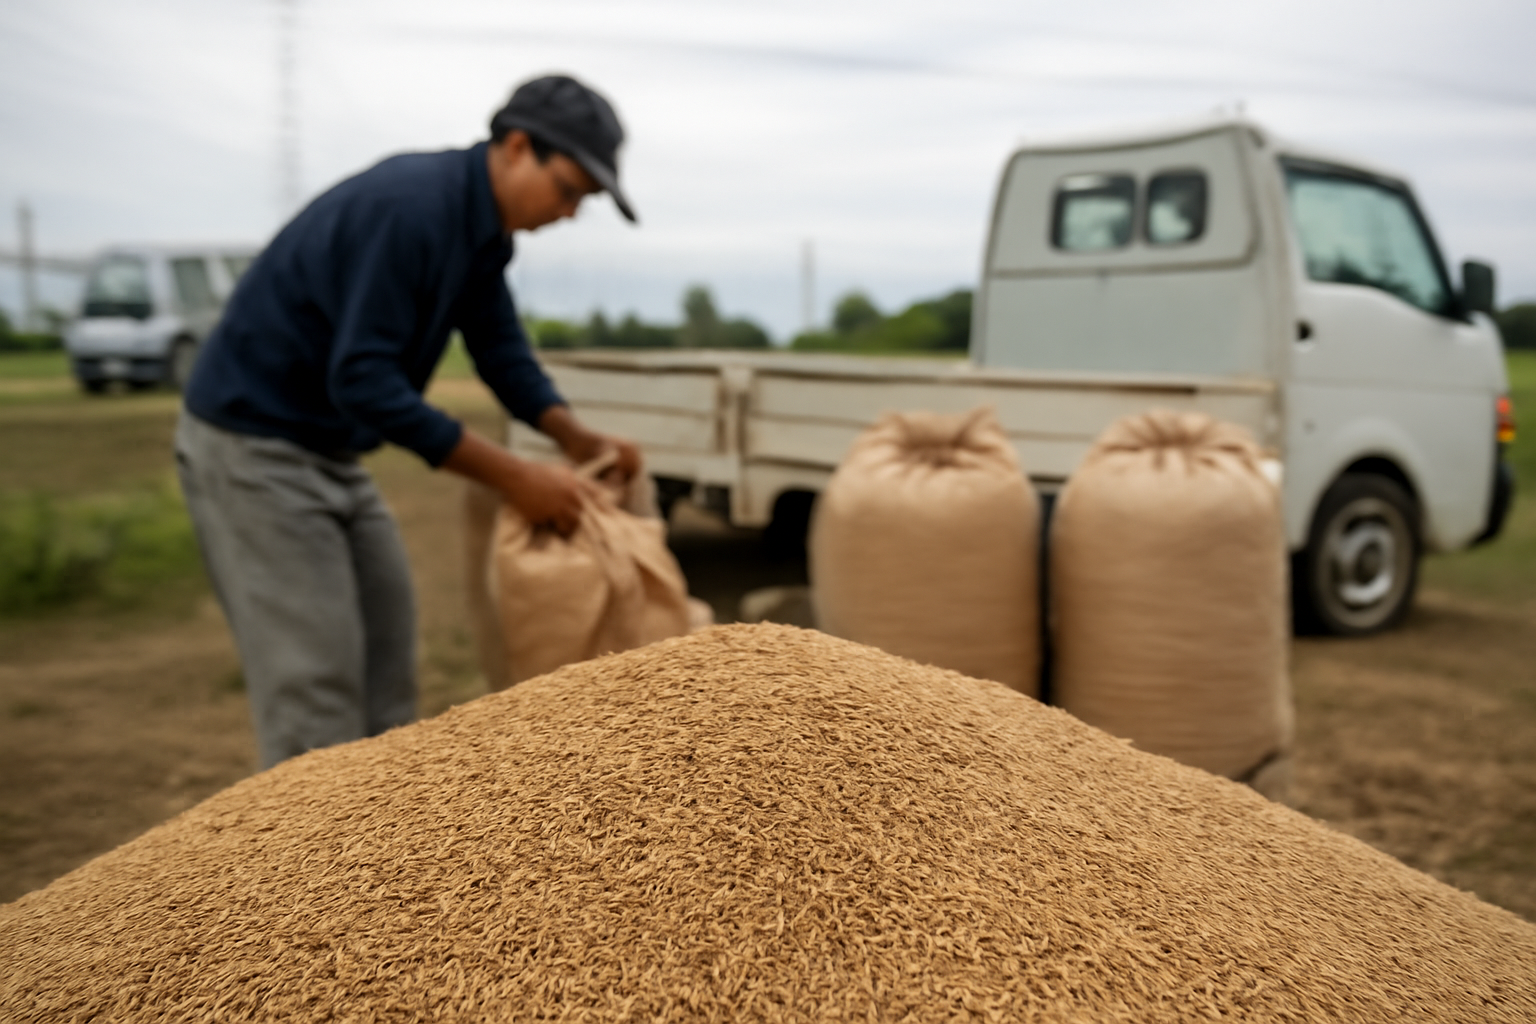
高价终结需求短暂回升
随着2026年新粮进入流通环节,日本大米市场已从担忧短缺转为需求走弱、库存增加。JBpress报道称,批发价格到去年12月已经开始下跌,但零售价格仍处高位。半年多后,累积库存对价格形成更强压力,价格下跌也冲击了此前因米价上涨而扩大种植的生产者。
日本政府初步数据显示,2025年7月至2026年6月的大米需求按糙米计算为683万吨,同比减少30万吨,创至少半世纪最低水平。降幅为4.2%,超过2011年地震后供应受阻、价格上涨所导致的2012年3.9%降幅。实际需求还比政府此前697万至711万吨预测区间的下限少逾10万吨。
此次下滑终结了2023年和2024年连续两年的需求回升。乌克兰危机后,面包等小麦制品明显涨价,提升了大米的相对价格优势;入境旅游也带来新增消费。随后大米价格大涨,令这一优势消失。JBpress援引的数据显示,2025年5月米类消费价格指数同比上涨101.7%,平均价格升至上年同期的两倍以上。
家庭消费收缩,进口米扩大市场
日本大米稳定供应相关机构的调查显示,2025财年精米消费中,餐饮及团体供餐下降1.8%,家庭消费下降8.2%。政府仍预计入境游客的大米消费量将从2025年的8.2万吨增至2026年的9.1万吨,但这一增量不足以抵消日本国内消费者需求下滑。
国内高价也改变了采购策略。即使承担关税,餐饮企业仍认为进口米具有竞争力。JBpress报道称,2025年日本免税最低准入制度之外的进口量接近10万吨,接近上年的100倍。如果国内价格下降后买家仍保留这些新供应渠道,进口米将继续令日本市场供需趋松,并限制国产米价格反弹。
面对此前的供应紧张和价格上涨,生产者把部分饲料稻及其他用途稻田改种主食用米。截至6月底,2026年产季意向种植面积为136万公顷,与上年大体持平,但明显高于2022至2024年的124万至125万公顷。主食用米供应量按糙米计算可能达到732万吨,高于政府预计的711万吨。
库存压力向生产端传导
为遏制此前的价格上涨,日本政府投放了59万吨储备米,但随着市场转向过剩,销售仍持续到7月。6月底民间库存达到243万吨,同比增加88万吨,为1999年以来最高水平。农业合作社等收购环节持有的库存从89万吨增至149万吨。
农户收到的预付款已经受到影响。8月18日,JA Zen-Noh Niigata把普通Koshihikari糙米预付款定为每60公斤¥18,500,较上一产季减少¥11,500,降幅约40%。市场人士还预计价格将继续下跌:7月的三个月后价格预期指数从19降至18,而50为中性水平。
政府预计,到明年6月底,民间库存将进一步升至263万至281万吨。农林水产大臣铃木宪和表示,出于粮食安全考虑,需要把政府储备恢复到100万吨的适当水平,但采购规模和时间尚未确定。政府收购能够消化部分供应并支撑农户收益,却也可能延缓家庭期待的米价回落。
