意大利禽类需求增速超过产量,进口增长12.3%
2026年上半年,意大利禽肉和鸡蛋消费均增长8%,增速超过两个品类的产量。禽类产品进口增长12.3%,但意大利按数量计算仍保持贸易顺差。
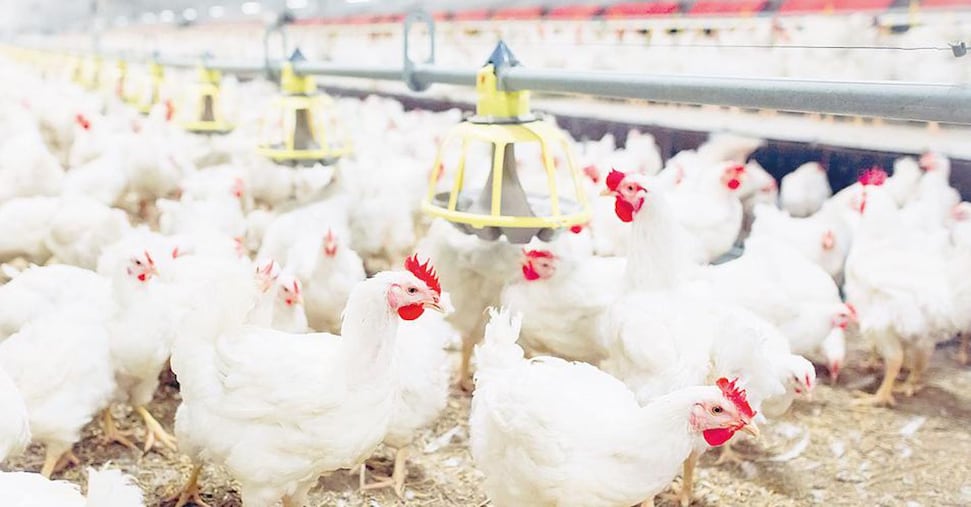
消费增速超过产量
进入2026年后,意大利禽类产业的国内消费增速超过生产增速。这个长期以自给能力著称的行业开始更多依赖进口。据《Il Sole 24 Ore》报道,Unaitalia估计,2026年上半年禽肉产量增长5.3%,而消费增长8%。
鸡蛋市场也出现同样的供需差距。期内鸡蛋产量增长2.3%,消费则增长8%。新增的国内供应不足以满足需求加速,禽肉和鸡蛋两大业务均面临供应压力。
这一变化发生在强劲的2025年之后。意大利白肉产量较2024年增长1.73%,人均消费量增长1.91%,达到创纪录的22.47公斤。人均鸡蛋消费量达到234枚,但鸡蛋自给率为94%。禽肉产量相当于2025年国内需求的105%。
进口增加但贸易仍保持顺差
供给与消费增长不同步,改变了意大利2026年前六个月的禽类贸易流向。进口量增长12.3%,从6万吨升至6.8万吨;出口量下降4.4%,从10万吨降至9.5万吨。意大利按数量计算仍是净出口国,但随着更多本国产品转向国内市场,贸易顺差已经收窄。
Unaitalia主席Antonio Forlini认为,需求增长来自禽肉蛋白质含量高、脂肪较低、性价比较好,以及穆斯林消费者数量增加。他判断这轮增长并非短期现象。欧盟市场也呈现类似趋势:人均禽肉消费量已达到29.3公斤,较2020年增长9.3%,同期产量增长5.6%。
Rabobank预计,到2032年禽肉消费将每年增长2%;全球消费量预计到2035年增长25%。意大利生产商和加工商若要保持市场份额,需要在不削弱竞争力、食品安全和投资能力的情况下增加产量。面对生产成本上升,Unaitalia呼吁制定长期规划并简化欧盟监管要求。
投资与疫病风险影响扩产
2025年,意大利禽类产业收入约为97.4亿欧元,其中海外市场占14.3%。禽肉收入估计为60.2亿欧元,鸡蛋收入为37.3亿欧元。产业链包括约6800家养殖及加工企业,就业人数约6.4万人,其中3.85万人从事养殖,2.55万人从事禽肉和鸡蛋加工。
扩大生产还必须考虑禽流感风险,该疾病持续威胁意大利及欧洲其他地区的养殖场。Unaitalia主张加强培训、预防、生物安全、监测和快速处置能力,并建立新的互助基金管理风险。欧洲方面近期批准向意大利提供7325万欧元,用于补偿2022-2025年禽流感和猪瘟造成的间接损失。生产商要求简化流程并尽快发放援助,同时强调补偿资金必须配合更有力的预防措施。
