意大利电池储能并网申请达300吉瓦,市场加速转向实际投运
截至2025年底,意大利高压和超高压储能项目并网申请达到300吉瓦,但仅6.8吉瓦具备开工条件。超额认购的容量拍卖、新融资模式和更严格的并网规则,正推动市场走向成熟,同时提高项目筛选门槛。
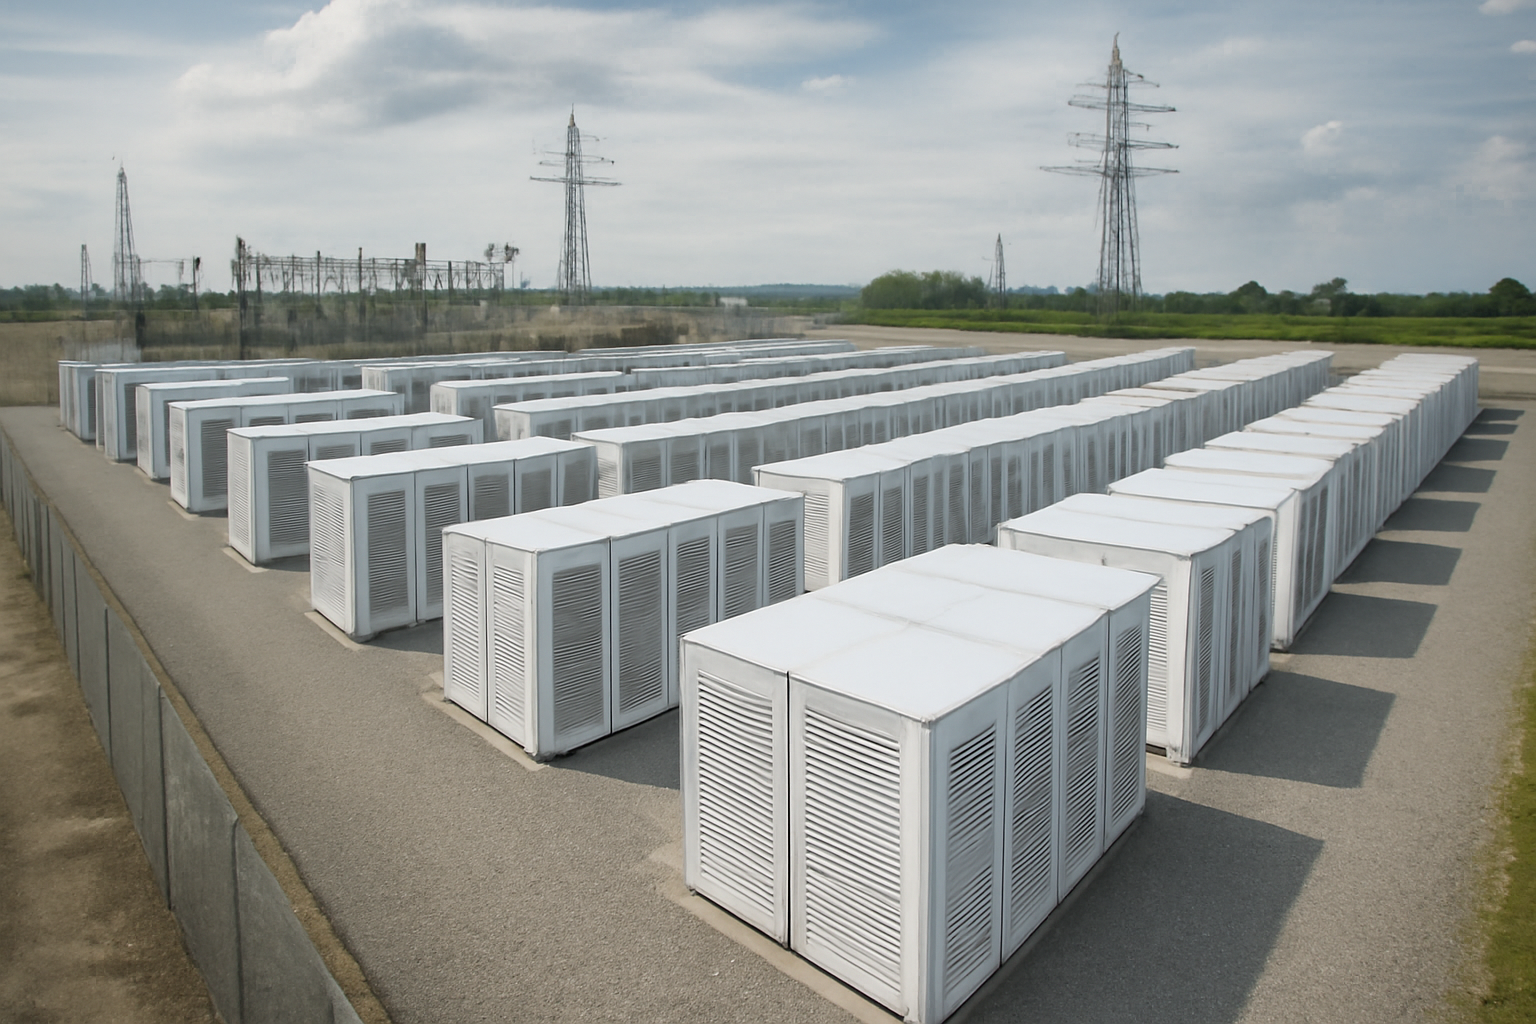
庞大项目储备与有限投运规模并存
随着可再生能源装机增长、电力批发价格波动加剧以及电网平衡需求上升,意大利正从纸面上的电池项目转向实际运行的储能市场。据Euronews报道,截至2025年底,向Terna提交的高压和超高压储能并网申请已达300吉瓦。但其中仅56吉瓦获得许可,只有6.8吉瓦具备开工条件。
这一差距既显示投资者兴趣高涨,也说明大量项目仍不成熟。已安装储能设施的功率为7.4吉瓦,容量为17.9吉瓦时。Terna预计,到2030年意大利约需72吉瓦时储能,其2040年情景中的需求还将进一步增长。电池可在光伏和风电供应超过需求时吸收多余电力,并在价格和系统需求上升时释放。
激烈竞拍改变收入预期
意大利于2025年9月举行首次MACSE拍卖,共分配10吉瓦时容量,全部采用锂离子电池。投标规模超过采购需求四倍。加权平均价格降至每兆瓦时每年12,959欧元,较37,000欧元的保留溢价低约65%。这一结果显示开发商竞争激烈,也压低了中标项目可获得的合同收入。
对投资者而言,新模式把合同收入与电价套利、电网服务收入结合起来。在容量租赁协议下,运营商付费取得电池容量的使用权,为资产所有者提供更可预测的收入。由于项目对现货市场波动的风险敞口下降,此类安排也有助于获得银行融资。
欧洲储能融资活动已经加速。Modo Energy统计,2025年欧洲共有82宗BESS交易,高于一年前的25宗,披露金额为86亿欧元。公开披露的债务融资从14亿欧元增至61亿欧元,项目融资占交易总数的一半。德国Kyon Energy的发展也体现了这一变化:TotalEnergies于2024年1月以9,000万欧元首付款加后续业绩付款收购该公司;2026年又向Allianz Global Investors出售11个项目的50%权益,这些项目合计789兆瓦、1,628兆瓦时。约4.4亿欧元的项目融资方案于7月公布。
并网改革可能让大型开发商更占优势
意大利也在收紧对占用电网容量却迟迟不开工项目的管理。2026年2月出台的Bollette法令针对电网“虚拟饱和”进行改革,拟将最终容量分配给已获批项目,并允许取消部分不成熟项目取得的并网权。环境与能源安全部的实施法令已于9月8日签署,但当时仍待ARERA完成最后监管程序。
更严格的项目成熟度标准、期限、处罚和保证金制度,有望清理并网队列中的投机申请。但小型开发商也将更难在漫长审批期内维持项目,而公用事业公司、基础设施基金和大型工程集团拥有更多资本。获批项目及靠近并网点的适用土地可能因此升值,但拍卖价格下跌表明,仅有并网排队位置并不能保证理想回报。建设执行、融资条件以及整合合同收入与市场化收入的能力,将决定哪些项目最终投运。
