印度最高法院裁定成熟褐色椰子不适用新鲜水果免税待遇
印度最高法院裁定,成熟褐色椰子不能按绿色或新鲜水果享受相关税收豁免。法院采用消费者和商户通常理解的商品含义,而不是植物学定义,因此该产品仍需纳税。
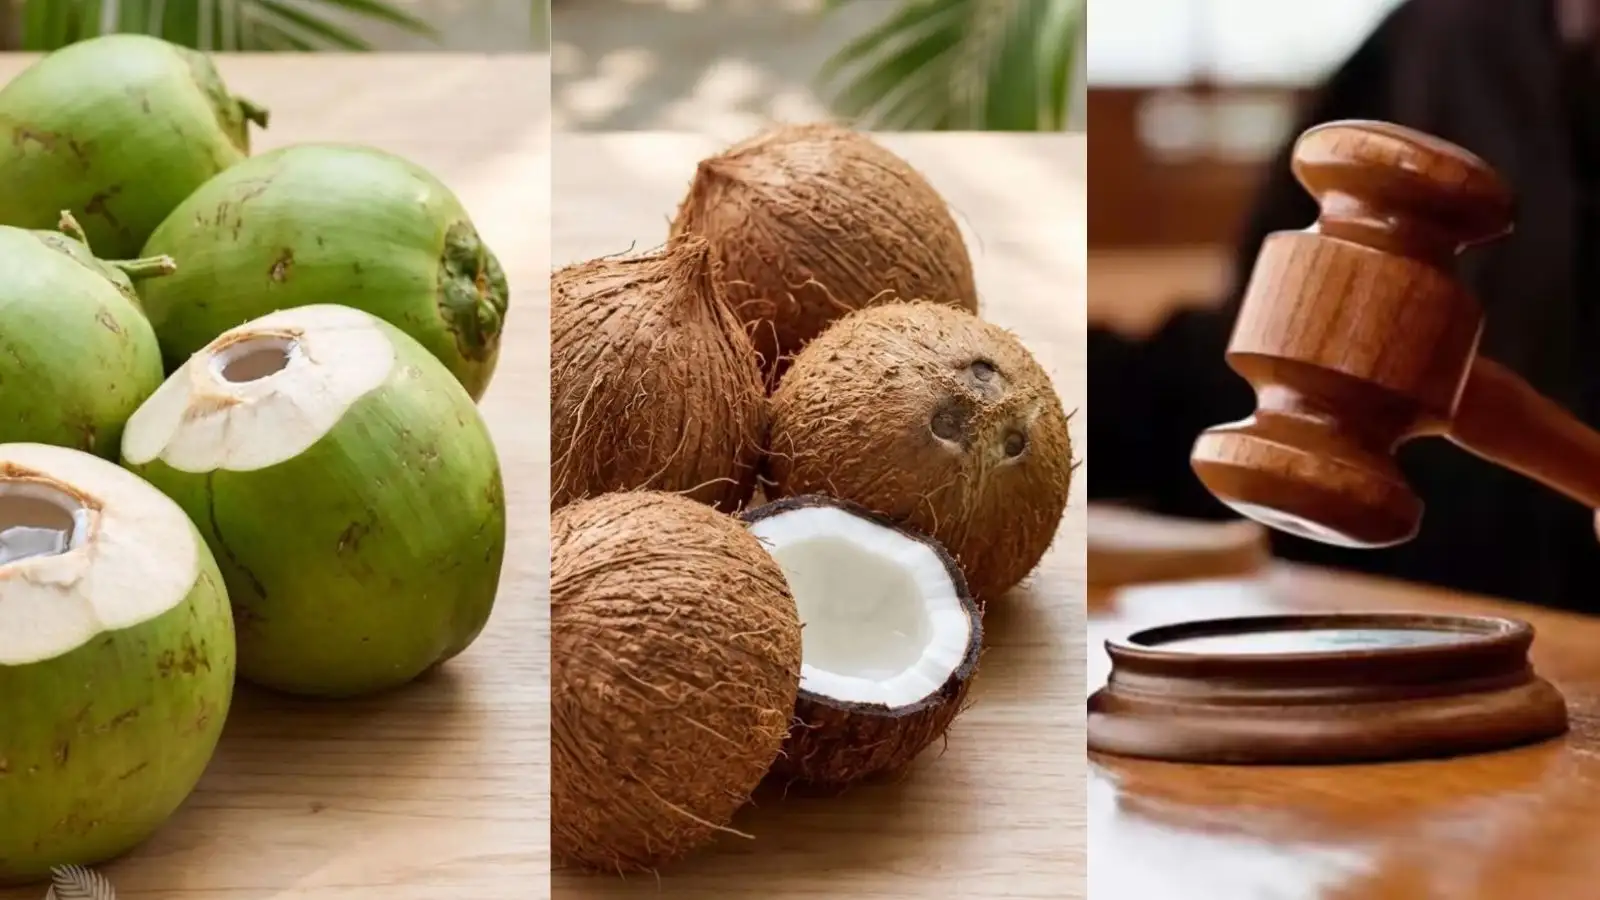
市场通常认知决定税务待遇
印度最高法院裁定,成熟褐色椰子在相关税收豁免中不属于绿色或新鲜水果。贸易商不能仅凭椰子在植物学上属于果实,就把成熟产品列入免税类别。其税务地位应取决于消费者、经销商和市场通常如何识别这种商品。
据《Navbharat Times》报道,法院采用了“通常用语”标准,而没有采用科学定义。税法未对某个名词作出专门定义时,税目中的用语应按照日常商业含义解释。因此,一种产品即使在植物学上属于果实,在交易中也未必属于新鲜水果。
不同成熟阶段仍是不同商品
该裁决在嫩绿色椰子和成熟褐色椰子之间划出了实际界线。嫩椰子通常以饮用椰子水为主要用途,此时果肉尚处于早期形成阶段。成熟褐色椰子则在完全成熟后进入市场,外层纤维往往已经去除;其中的水可以饮用,发育完整的果肉则常用于烹饪。
法院的判断也把成熟褐色椰子与干果区分开来。椰子成熟或不再保留绿色外观,并不会自动使其进入另一个免税类别。分类依据是商品实际买卖时的形态。这可以避免忽视成熟度、处理方式和用途差异,将所有植物学意义上的果实视为同一类商品。
贸易商需要在销售环节准确分类
对椰子批发商和零售商而言,产品状态将成为税务文件中的关键因素。发票、库存记录和免税申报应分别列明嫩绿色椰子和成熟褐色椰子,不能只使用笼统的“椰子”名称。如果交付商品不符合免税项目在市场上的通常含义,提出免税申请的企业将承担分类风险。
这项裁决对其他农产品市场也有参考意义,因为科学术语不会自动主导税法下的商品分类。如果税目使用了常见商品名称却没有给出定义,税务机关和法院可以考察买卖双方的日常用语。对加工商、经销商和贸易商来说,即使产品来自同一种植物,其销售形态和惯常用途也可能改变纳税义务。直接结果是成熟褐色椰子的免税空间收窄,同时企业需要在商业记录中更清楚地区分不同椰子类别。
