希腊包装奶酪销售额达4.3246亿欧元,品牌供应商扩大份额
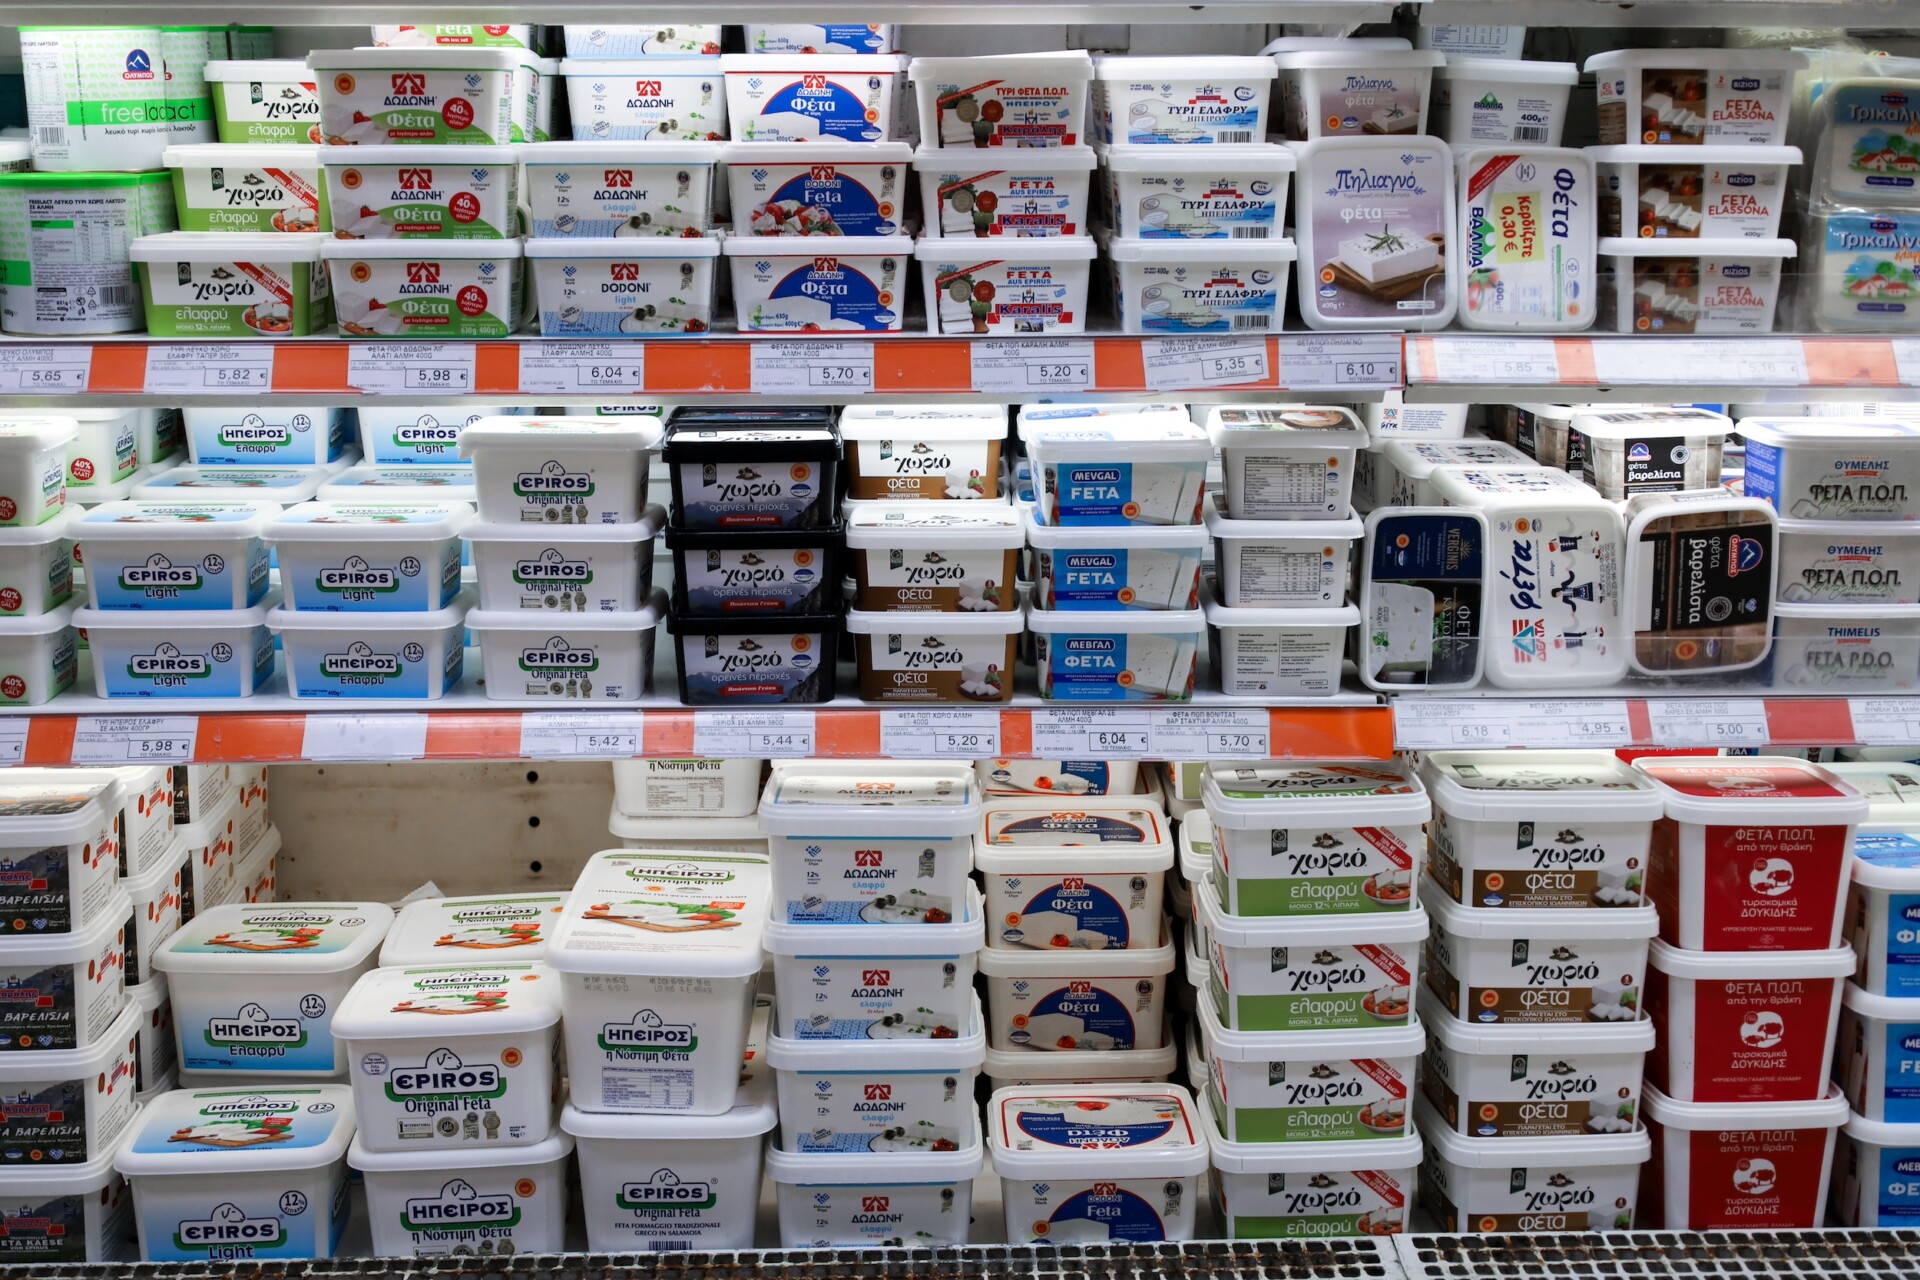
2026年1月至8月,希腊包装奶酪销售额增长9.9%,达到4.3246亿欧元,销量增长11.9%。自有品牌仍居市场首位,但Optima、FrieslandCampina、Dodoni和Arla等品牌供应商正在扩大份额。
销售额上升,单位平均价值下降
据powergame.gr报道,2026年1月至8月,希腊超市、小型超市、岛屿零售店和折扣连锁店的包装奶酪销售额达到4.3246亿欧元。销售额较2025年同期的3.9339亿欧元增长9.9%,销量则以11.9%的更快速度增长。两者的差距意味着每单位产品的平均价值下降约1.8%,背后因素包括价格变化、产品组合调整和促销活动。
最新数据延续了2025年的强劲表现。2025年全年包装奶酪销售额达到6.2486亿欧元,高于2024年的5.5746亿欧元,增幅为12.1%;同期销量增长11.1%。powergame.gr称,包装奶酪仍是希腊超市增长最活跃的品类之一,也是为零售连锁货架贡献销售额最高的品类。
切片奶酪规模最大,但价格承压
切片奶酪是最大的细分品类,2026年前八个月销售额为9875万欧元,约占整体市场的23%。不过,其销售额下降1.6%,销量却增长5.4%,显示平均售价受到明显压力。夏季的分化更加突出:7月和8月销售额分别下降3%和4.2%,销量则分别增长11.2%和9%。
自有品牌仍是切片奶酪市场的主导力量,但销售额下降7.9%至4713万欧元,销量增长6.6%。在整个包装奶酪市场,自有品牌销售额为1.483亿欧元,销售额份额由上年同期的36.4%降至34.3%;销量份额也从45.8%降至44.7%。销售额份额低于销量份额,反映出自有品牌的低价定位;份额下降则表明品牌供应商正在承接部分市场增量。
品牌供应商增速分化
凭借Feta Ipiros、Logadi、Adoro、Kerrygold、Katiki Domokou和Talagani Apostolou等品牌,Optima继续位居品牌供应商首位。其销售额增长11.1%至6390万欧元,销售额份额从14.6%微升至14.8%。销量份额则从12.2%降至11.9%,表明销售额增长快于销售件数。生产Nounou的FrieslandCampina销售额增长14.6%至2650万欧元,销售额份额从5.9%升至6.1%,销量份额从5.4%升至6.3%。
Dodoni销售额增长13.7%至1920万欧元,销售额份额从4.3%升至4.4%。FAGE在增长12.3%后达到1580万欧元;Mondelez销售额为1550万欧元,增长10.6%;Karalis销售额为1340万欧元,增长10.7%。Arla Foods是大型品牌中表现最强的企业之一,销售额增长34.3%至1080万欧元,销售额份额从2.1%升至2.5%,销量份额从1.8%升至2.4%。
Olympos销售额增长21.9%,销售额份额从1.9%升至2.1%。Mevgal销售额增长9.6%至552万欧元,其中7月和8月分别增长23%和29%。较小供应商同样快速扩张:Valma销售额增长41.7%,供应Alpiland产品的Berglandmilch增长105%。整体来看,自有品牌和Optima仍占据领先位置,但市场正在进一步分散,成熟品牌与小型供应商都在争夺新增需求。
