德国成为欧盟第二大果蔬批发市场
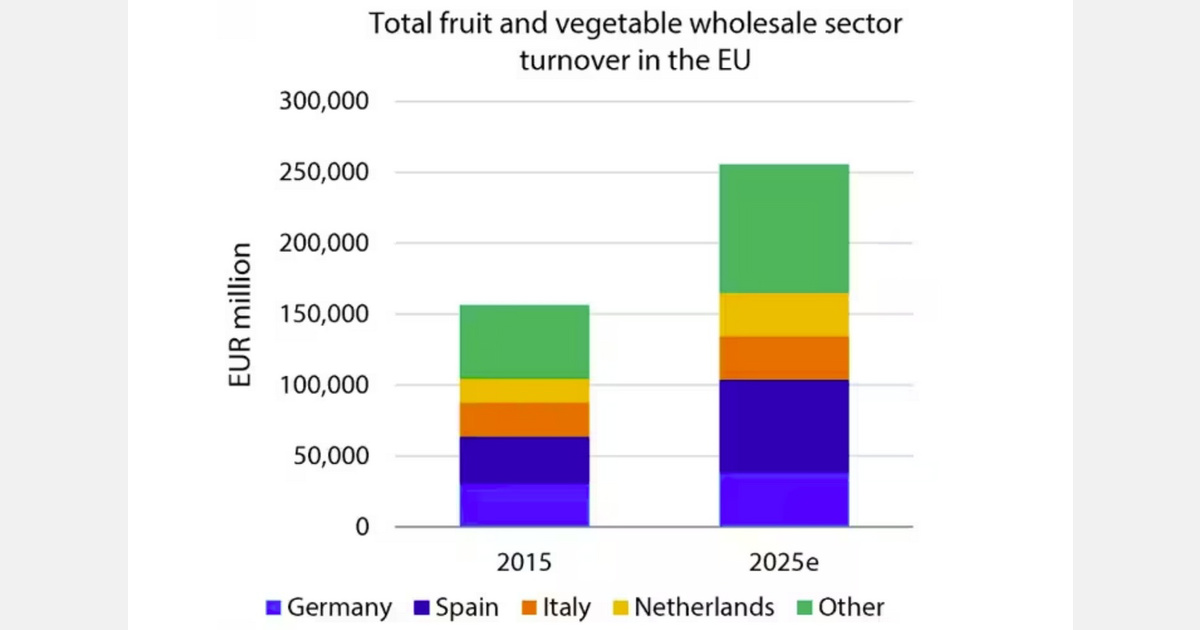
德国是仅次于西班牙的欧盟第二大果蔬批发市场,而整个欧盟共有近4.5万家相关企业。尽管行业正逐步整合,前十大批发商的市场份额估计仅为12%,平均EBITDA利润率约为3%。
规模庞大但高度分散的欧洲市场
据FreshPlaza报道,德国拥有欧盟第二大果蔬批发市场,规模仅次于西班牙。这一地位既得益于德国庞大的消费市场,也离不开连接种植商、海外供应商与零售商的众多企业。这些企业不仅从事商品交易,业务还覆盖种植、进口、催熟、分级、冷藏、包装、物流和超市配送。
FreshPlaza援引Eurostat数据称,欧盟果品、蔬菜和马铃薯批发行业共有近4.5万家企业,合计雇用约45万名全职员工。该行业2025年总营收估计约为2990亿美元,是欧洲食品流通体系的重要组成部分。
过去十年,该行业营收年均增长5%。FreshPlaza认为,增长主要来自进口增加、通货膨胀以及消费向更高价值水果转移。消费量的贡献相对有限:过去十年人均果蔬消费几乎没有增长,仅在最近三年小幅上升。
进口增长扩大市场参与者范围
尽管食品供应链的其他环节不断整合,果蔬批发市场仍然高度分散。欧盟前十大批发商的市场份额估计只有12%。企业数量在2012年至2021年间增加,此后开始缓慢下降,表明行业正逐步整合,但销售并未迅速集中到少数集团手中。
海外供应增加也为新的进口商和专业分销商创造了空间。秘鲁海关数据显示,从秘鲁进口蓝莓的欧盟企业数量由2015年的30家增至2025年的150多家。其中既有欧洲企业,也有秘鲁、智利和南非出口商设立的分销子公司。
供应链整合还催生了新的批发经营模式。种植商持有的贸易公司和零售采购机构,开始与传统进口商同场竞争。与此同时,专业服务商不断扩展催熟、分级、冷藏和包装业务。正是这种专业分工,使单条供应链日益整合的同时,整个行业仍能保持分散格局。
业务模式比企业规模更影响利润
对Moody’s Orbis数据库中1万多家欧洲果品、蔬菜和马铃薯批发商的分析显示,行业平均EBITDA利润率约为3%。企业规模对盈利能力的影响有限,经营模式、销售渠道、经营品类和区域竞争才是更重要的决定因素。
大型企业仍具有一定优势。它们可以用更大的业务量分摊技术、认证和物流成本,同时分散采购和销售风险。随着欧洲种植面积缩减、气候变化、监管要求增加、植保手段受限,以及水、土地、能源和劳动力短缺,这些能力正变得越来越重要。
零售端的压力进一步增加了经营难度。消费者更加关注价格,超市自身的利润率承压,电商和餐饮配送服务也带来额外竞争。FreshPlaza预计,行业将形成双轨格局:大型企业侧重规模、效率、采购、物流和市场多元化,专业企业则专注于特定作物、市场和销售渠道。因此,德国的行业地位不仅取决于批发规模,还取决于企业管理采购风险和复杂配送业务的能力。


