德国猪肉冷库库存升至10.4万吨,供应充足加大价格压力
2026年1月至7月,德国冷库猪肉平均库存为10.4万吨,高于上年同期的9.7万吨。top agrar认为,库存温和增长反映市场供应充足,而非洲猪瘟限制西班牙向重要第三国市场出口,也使更多猪肉留在欧盟内部。
库存高于前两年水平
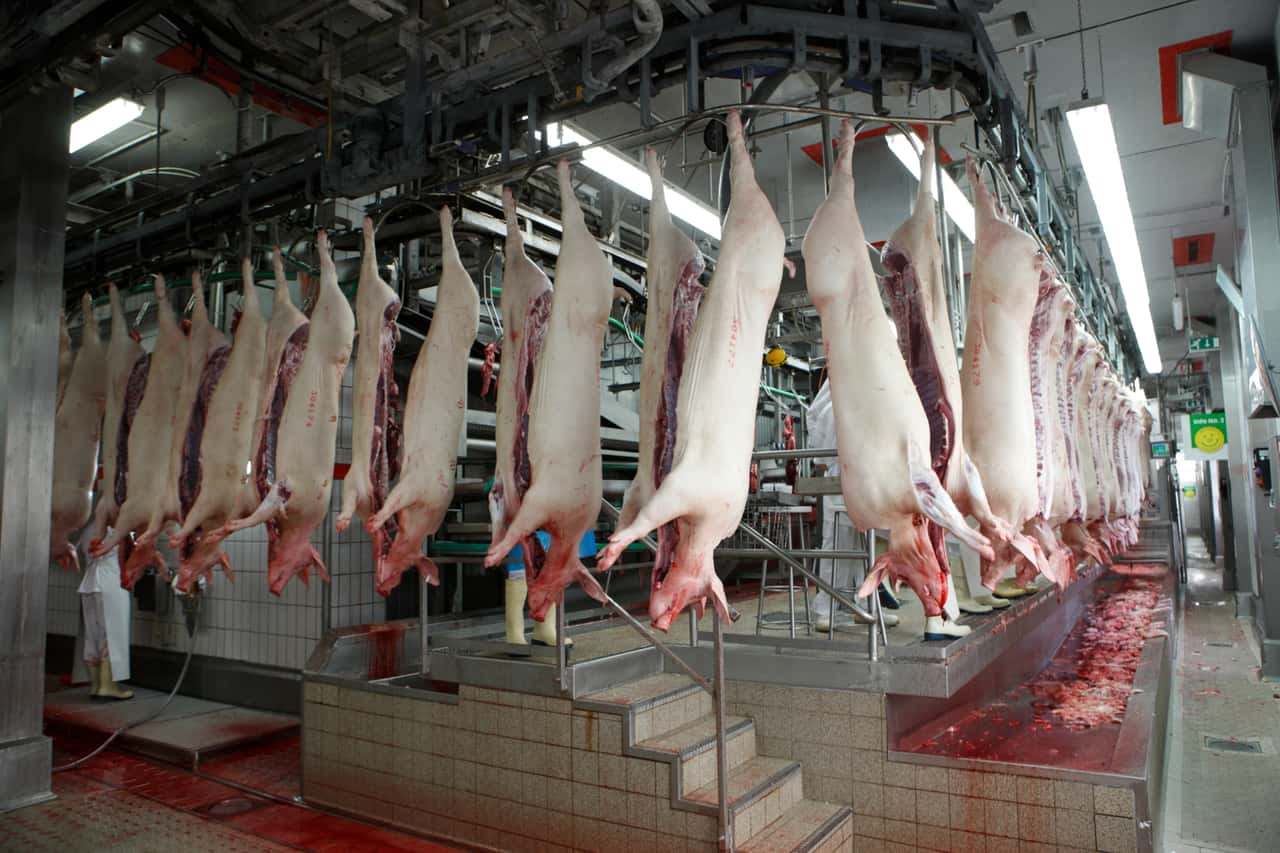
据top agrar报道,2026年前七个月,德国冷藏和冷冻仓库的猪肉平均库存为10.4万吨,较2025年同期的9.7万吨增加7000吨。该数字也高于2024年的10.1万吨,表明可进入仓储环节的猪肉数量超过此前两年。
这些数据涵盖德国冷库与冷链物流企业协会VDKL旗下设施。年初库存水平相对较低,但春季入库量增加。此后库存总体保持稳定,并持续略高于上年同期。
供应充足压低猪肉价格
top agrar指出,2026年德国猪肉市场供应不止一次对价格形成压力,整体货源已经超过充足水平。即使在通常有利于猪肉分割品需求的烧烤季,报价也曾短暂下跌,这在该时段并不常见。
库存上升说明,现有消费和销售渠道未能完全吸收市场供应。不过,增幅仍属温和。平均库存较上年的9.7万吨增加约7.2%,较2024年高约3%,相关数据并不意味着猪肉库存出现急剧或失控增长。
西班牙出口受限波及欧盟市场
欧洲其他地区的贸易环境进一步加大了压力。据top agrar报道,非洲猪瘟限制了西班牙向欧盟以外重要市场供应猪肉的能力。未能进入第三国市场的产品继续留在欧洲单一市场,增加区域供应并强化价格压力。
对德国加工商和批发商而言,较高的冷库库存意味着随时可用的肉品缓冲更充足,无须为争夺新增货源大幅抬价。这会限制养殖及生产端争取更高售价的空间。在德国本土和其他欧盟产地供应充裕时,德国进口需求也可能受到抑制,但消息来源没有提供进口量预测。
温和增库存仍影响生产决策
库存数据本身无法判断供需失衡会持续多久,但它表明季节性需求未能阻止价格走弱,也未能使库存回落至上年水平。生产者需要关注屠宰需求、批发报价以及西班牙恢复欧盟以外市场准入的进展。如果西班牙出口限制延续,更多猪肉可能继续在欧盟内部流通;若第三国市场重新开放,部分压力或将缓解。目前,10.4万吨的平均库存代表供应充足,而不是严重的仓储积压。
