科特迪瓦到港量增加,纽约可可期货continue下跌
据Globo Rural报道,纽约可可期货周二再度收低,12月合约下跌1.95%。全球最大供应国科特迪瓦的可可豆到港量增加,缓解了投资者对近月供应的担忧。此次下跌完全由供应端驱动,需求端没有新的信号。
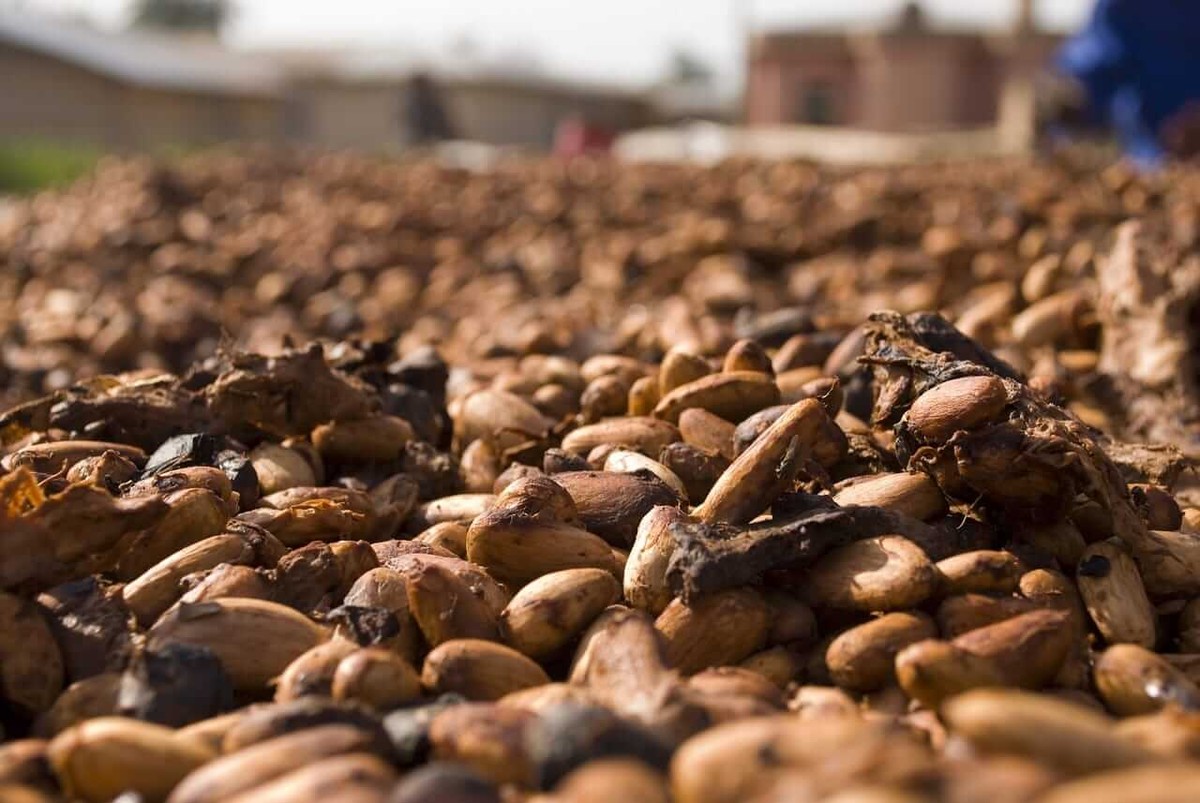
纽约交易所可可期货周二再度收低。数据显示科特迪瓦可可豆到港量增加,缓解了投资者对近月供应的担忧。据Globo Rural报道,12月合约收跌1.95%,这是该市场连续下跌的又一个交易日。
12月合约收跌1.95%
Globo Rural报道称,可可价格已连续第二个交易日走低,供应数据被市场视为令投资者安心的因素。12月是纽约可可的近月交割月份,因此该合约既是年末几周现货交易的定价基准,也是加工企业和贸易商建立套保头寸的基础。
对于过去两个榨季波动剧烈的市场而言,1.95%的单日跌幅并不算大,关键在于下跌的成因:压力来自供应端,需求端没有出现任何新的信号。一旦产地交付量超出预期,最先被挤出的就是近月合约中的风险溢价。波动本身也有成本——日内波幅越大,多空双方为持仓准备的保证金就越多。
科特迪瓦的交付量决定行情基调
科特迪瓦是全球最大的可可供应国,可可豆从种植园流向阿比让港和圣佩德罗港的节奏,是市场最为关注的高频指标。主产季从10月持续到次年3月,开季头几个月的到港速度直接塑造了对整个榨季的预期。
- 到港数据按周发布,远早于官方产量估算,因此交易商把它当作判断收成规模的实时替代指标。
- 交付量走强通常同时反映两件事:收成更大,以及农户和内陆收购商出货更快。
- 持续的高到港量会侵蚀近月期货中的稀缺溢价——每当产地发货不及预期,这部分溢价就会重新累积。
对研磨企业、贸易商和买家意味着什么
期货下跌对产业链两端的影响方向相反。持有远期买入保值的研磨企业和食品制造商,其多头头寸出现浮亏,并需要在交易所追加保证金;而持有空头套保的出口商和产地卖方则获得现金回流。对于为现货库存融资的企业来说,近月价格下降意味着每吨在途或在库货物占用的营运资金减少,同时未来数月新建套保头寸的成本也随之降低。
对种植农户的影响则是滞后的。科特迪瓦的农场收购价由官方按榨季统一确定,因此交易所的单日行情不会直接传导到田间,而是体现在远期出口合同条款和下一榨季的定价安排中。欧洲和北美的进口商同样要过一段时间才能买到更便宜的可可,因为巧克力制造商通常会提前数月锁定需求。本榨季余下时间的关键问题是,科特迪瓦的交付量能否维持当前节奏。如果能够维持,纽约价格承受的压力就不会止于这一个交易日。
