巴西畜牧产业链9月底价格普遍上涨
巴西牛畜和肉类产业链在9月底出现普遍涨价。Globo Rural称,淡季待宰牛供应减少,同时出口表现较8月改善,共同支撑了市场。
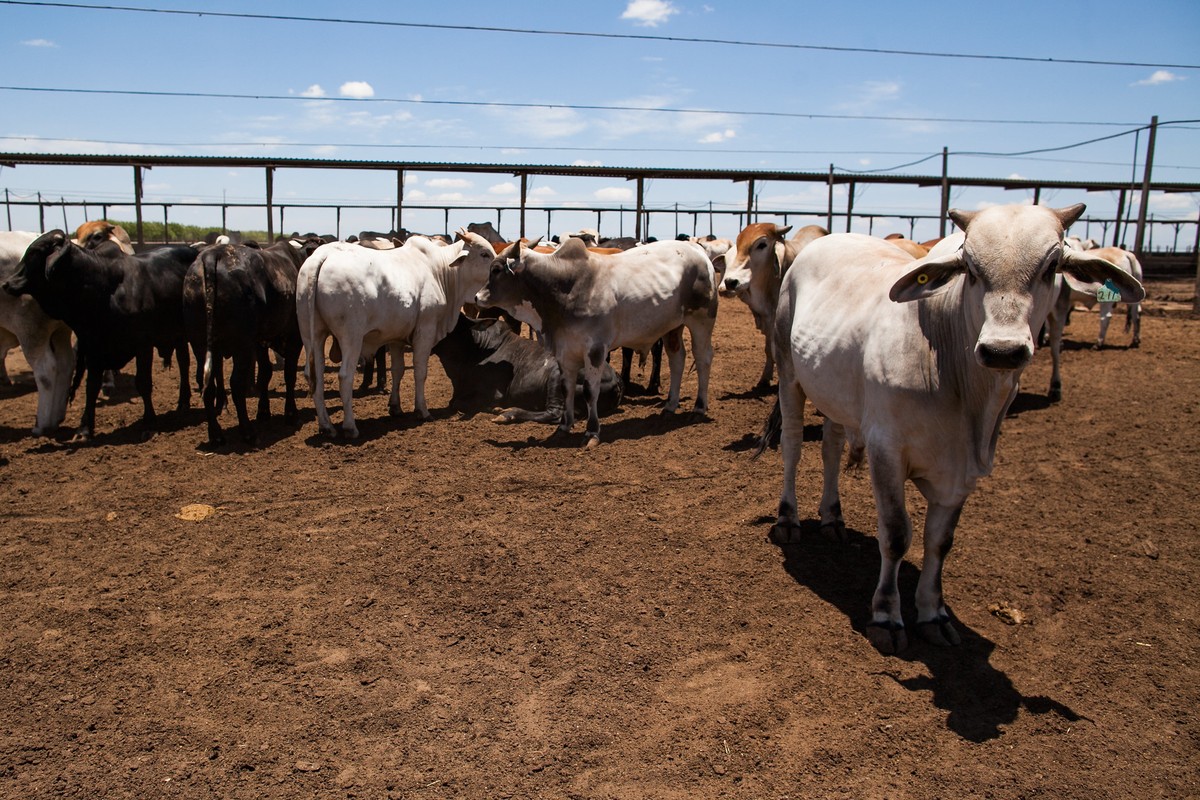
产业链各环节价格走高
据Globo Rural报道,巴西畜牧市场在9月底以牛畜和肉类产业链各环节价格上涨收官。本轮涨势并非局限于单一环节。随着可供屠宰的牛只减少,市场参与者相应调整了交易条件。
价格上涨发生在生产淡季,育肥完成的牛只供应趋紧。待宰牛数量减少,增强了养殖户的议价能力,也加大了加工企业的采购压力。对肉类企业而言,其主要原料的市场价格较本季早些时候更加坚挺。
淡季供应成为主要制约
巴西国内市场的核心因素,是能够立即进入屠宰环节的牛只数量下降。加工企业需要稳定的活牛供应,以维持工厂排产并控制单位成本。育肥牛供应收缩时,采购商必须更积极地争夺现有货源,或者按照实际采购量调整屠宰计划。
产业链普遍涨价表明,活牛供应趋紧的影响已经从养殖端交易传导至其他环节。现有资料没有提供地区报价、涨幅或单个工厂的屠宰数据,但明确指出,待宰牛减少是9月市场的主要特征。由于缺少详细价格数据,目前无法比较不同产区或不同肉类产品的涨价幅度。
出口表现较8月改善
外部需求提供了另一重支撑。Globo Rural称,出口表现较8月改善,在国内待宰牛供应已经受限的情况下进一步强化了市场。出口改善能够支撑加工企业需求,尤其是面向海外客户的企业,从而加剧对活牛资源的竞争。
报道没有说明出口量、出口收入、目的地市场或具体产品类别。因此,目前无法判断改善来自发货量增长、产品结构变化,还是其他商业因素。可以确定的是,出口表现好于8月,并与淡季待宰牛供应下降同时发生。
养殖户与加工企业面临不同影响
对手中拥有育肥牛的养殖户而言,供应有限与出口改善相结合,使9月底的销售环境更加有利。但没有达到出栏条件牛只的养殖户未必能够获得涨价收益,而采购方则面临整个产业链采购压力上升。
加工企业需要在活牛供应、屠宰排产和销售需求之间保持平衡。出口型企业可能受益于海外贸易改善,但牛源收紧也会推高原料成本,并可能限制工厂开工量。9月底畜牧价格获得支撑,背后是两个相互强化的因素:淡季待宰牛数量减少,以及出口表现较8月改善。
