Натуральный каучук идёт к пятому году дефицита, цены на многолетних максимумах
Рынок натурального каучука может пятый год подряд остаться дефицитным. ANRPC оценивает мировую нехватку 2026 года примерно в 213 тыс. тонн, а вьетнамская VDSC ждёт сохранения дефицита в 2027 году. В начале сентября RSS3 превысил 72 млн донгов за тонну — максимум с 2021 года, а прогнозная рентабельность вьетнамских плантационных компаний поднялась до 37,7%.
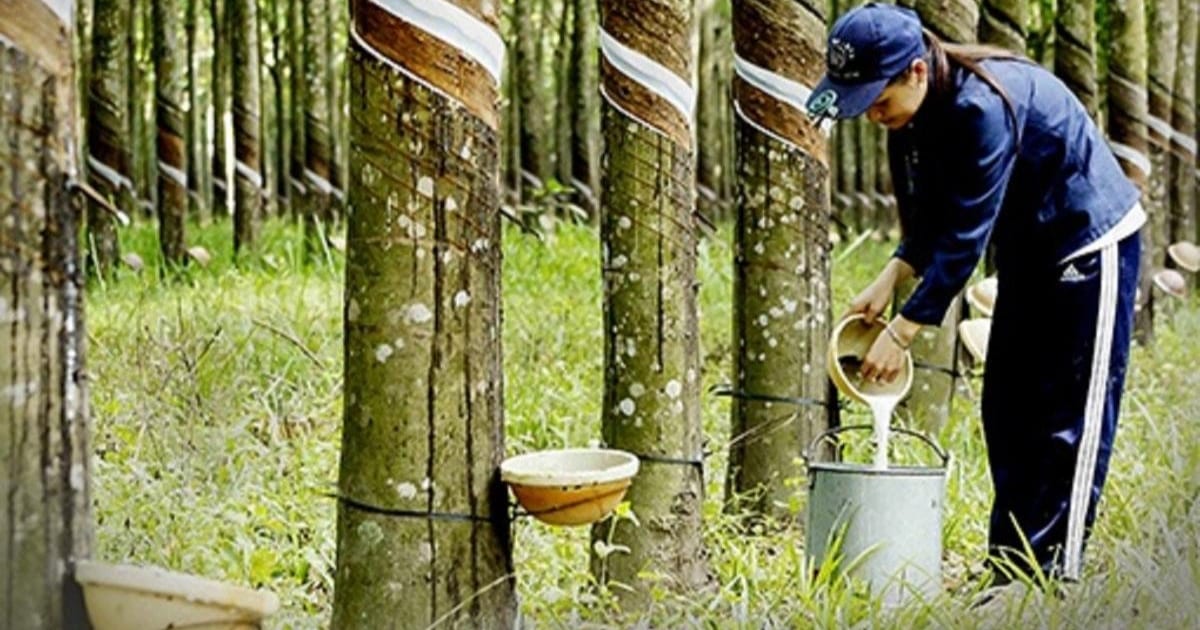
Рынок натурального каучука может войти в пятый подряд год дефицита поставок — такой вывод содержится в отчёте вьетнамской брокерской компании Rong Viet Securities (VDSC), на который ссылается moneyf.vn. Структурные проблемы отрасли не решены, а погода продолжает ограничивать подсочку.
Ассоциация стран — производителей натурального каучука (ANRPC) ожидает, что в 2026 году мировое предложение окажется примерно на 213 тыс. тонн ниже спроса. Это четвёртый дефицитный год подряд. Потребление в 2026 году ANRPC прогнозирует на уровне около 15,6 млн тонн.
Площади сокращаются, дни подсочки теряются
Площадь плантаций в основных странах-производителях продолжает сжиматься, новые посадки сократились. Каучуковому дереву требуется около шести-семи лет до начала сбора латекса, поэтому решения о посадках, принятые годы назад, ограничивают доступный объём сейчас.
Данные третьего квартала не показывают ослабления давления. В июле мировое производство каучука упало на 5,2% в годовом сопоставлении. Экспорт натурального каучука из Таиланда за восемь месяцев снизился на 10%, до 1,62 млн тонн. Затяжные дожди и тайфуны с июля по сентябрь затронули несколько крупных регионов выращивания и сократили число дней подсочки в высокий сезон.
Во Вьетнаме Юго-Восточный регион, на который приходится около 60% площади каучуковых насаждений страны, пострадал от ливней меньше. Но предложение там сдерживают другие факторы: перевод плантационных земель под промышленные парки и старение деревьев. В Северо-Центральном и Северо-Западном регионах непогода местами нарушила подсочку и перевозки.
По оценке VDSC, предложение может получить два последовательных удара: дожди отняли дни подсочки в высокий сезон этого года, а засуха способна снизить урожайность в начале следующего. Деревья практически не получают периода восстановления, поэтому нехватка может растянуться на пятый год.
RSS3 — максимум с 2021 года
Цены уже отражают дефицит. В начале сентября RSS3 превысил 72 млн донгов за тонну — наивысший уровень за период 2021-2026 годов, а TSR20 достиг примерно 45 млн донгов за тонну, почти 13-летнего максимума.
VDSC объясняет рост двумя одновременно действующими факторами: подорожанием производства синтетического каучука, из-за которого часть спроса сместилась в натуральный сегмент, и погодным ущербом на фоне уже дефицитного натурального предложения.
Брокер приводит два сценария по ценам:
- Если Ормузский пролив будет открыт, сырьевое обеспечение синтетического каучука станет свободнее и цены на натуральный каучук могут скорректироваться — но до примерно 53-57 млн донгов за тонну, что всё равно выше прежних уровней.
- Если американо-иранские переговоры не приведут к открытию пролива, дефицит нефтяных производных вроде нафты и бутадиена может сохраниться. В сочетании с нехваткой натурального каучука и погодными рисками VDSC оценивает возможный рост до 64-67 млн донгов за тонну начиная с четвёртого квартала 2026 года и удержание высокого уровня до конца сухого сезона 2027 года.
Спрос и фактор электромобилей
Спрос пока не является основным драйвером текущего роста. В долгосрочной перспективе поддержку может дать переход на электромобили: шины для них изнашиваются примерно на 20-30% быстрее, что сокращает цикл замены до двух-трёх лет. Исходя из этого VDSC ожидает, что мировой спрос на натуральный каучук в следующие три-пять лет останется стабильным или слегка вырастет.
Маржа плантационных компаний растёт
Высокие цены выгодны компаниям, занимающимся сбором каучука: отпускная цена — одна из важнейших переменных их рентабельности. У таких производителей, как Phuoc Hoa Rubber (PHR), Dong Phu Rubber (DPR) и Tay Ninh Rubber (TRC), расходы на содержание плантаций и оплату труда сборщиков относительно стабильны, поэтому рост цен довольно прямо транслируется в маржу.
Для DPR и PHR VDSC оценивает среднюю отпускную цену в третьем квартале 2026 года примерно в 64 млн донгов за тонну — на 36% больше, чем годом ранее. Валовая рентабельность прогнозируется на уровне 37,7% против 23,6% за тот же период 2025 года. Резкий сентябрьский рост цен должен сильнее проявиться в результатах четвёртого квартала.
Земельный банк этих компаний значителен. У PHR около 12 700 га, у DPR около 16 000 га. TRC владеет более 7 100 га во Вьетнаме и примерно 6 410 га через операции в Камбодже. В отчёте также указано, что у DRI около 8 589 га насаждений в Лаосе.
Эффект высоких цен не односторонний. Плантации PHR, DPR и TRC сосредоточены в Юго-Восточном регионе. Если Эль-Ниньо вызовет засуху в сухой сезон 2027 года, сбор в начале сезона у самих этих компаний может сократиться, частично нивелируя выгоду от цен. Ещё одна переменная — арендная плата за землю для тех, кто арендует участки и платит ежегодно. VDSC считает, что PHR может пострадать при повышении стоимости аренды земли в Хошимине.
