Рынок фасованных сыров Греции на 600 млн евро: за полку борются 565 брендов
Рынок фасованных сыров Греции оценивается примерно в 600 млн евро в год, за него конкурируют 565 брендов, сообщает euro2day.gr. Издание разбирает, кто контролирует эти объёмы, и сравнивает потребление сыра в стране с другими рынками в расчёте на душу населения.
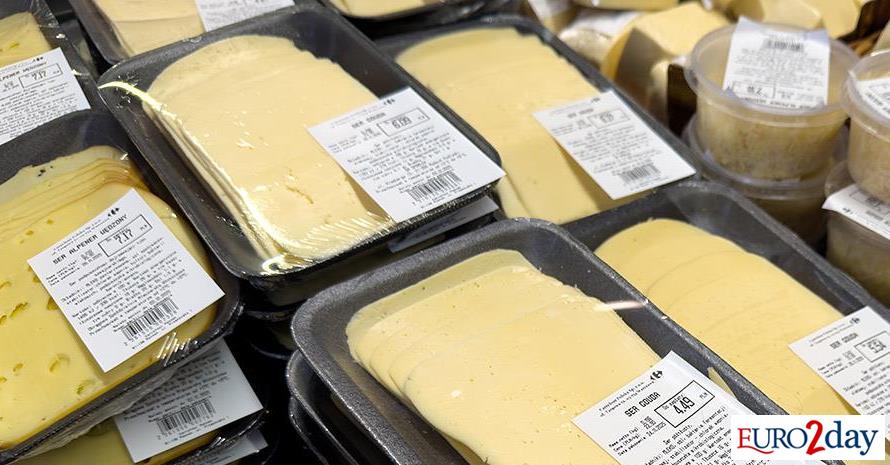
Категория на 600 млн евро
Рынок фасованных сыров в Греции оценивается примерно в 600 млн евро в год, сообщает euro2day.gr. Греческое деловое издание называет борьбу за место на сырной полке битвой миллионов, разбирает компании и бренды, претендующие на эти объёмы, и выделяет сильные имена, которые ведут категорию.
Речь идёт о сыре, который продаётся в рознице в фасовке и под брендом. Сыр, который нарезают на развес в отделе гастрономии, идёт к покупателю параллельным каналом и в эту сумму не входит — это важно учитывать при сопоставлении брендовой конкуренции с общим потреблением сыра в стране.
565 брендов на одной полке
Ключевая для структуры рынка цифра — 565: столько отдельных сырных брендов присутствует в фасованном сегменте Греции, по данным euro2day.gr. При равномерном распределении 600 млн евро на бренд приходилось бы чуть более 1 млн евро розничных продаж в год. Такой оборот не обеспечивает ни национальной дистрибуции, ни постоянной рекламной поддержки.
Продажи распределены неравномерно. euro2day.gr указывает на группу сильных имён в верхней части категории; остальную часть поля составляют куда более мелкие марки — региональные молокозаводы, производители нишевых сыров и собственные торговые марки сетей. Для поставщика важен не размер категории, а то, дотягивает ли бренд до скорости продаж, при которой сеть сохраняет его в матрице. Ниже этого порога марки вылетают с полки при очередном пересмотре ассортимента, и число 565 отражает не столько выбор для покупателя, сколько ротацию.
Потребление на душу населения и источники роста
euro2day.gr также сопоставляет Грецию с другими странами по потреблению сыра на душу населения. У этого сравнения есть прямые коммерческие последствия:
- Оно задаёт потолок по объёму. Там, где потребление на человека уже высокое, дополнительный объём можно только отобрать у конкурента, а не создать за счёт нового спроса.
- Оно переносит рост в цену и структуру ассортимента — премиум, продукция с защищённым наименованием места происхождения и нишевые линейки вместо стандартных брусков и нарезки.
- Оно повышает значение экспорта: производителю, который упёрся в потолок внутреннего рынка, за масштабом приходится идти за рубеж.
Давление в сторону консолидации
Категория такого размера с таким количеством участников обычно консолидируется. Механика для европейской молочной отрасли привычная: сети срезают медленно оборачивающийся хвост, освобождая полку и повышая доходность погонного метра, собственные торговые марки забирают часть объёма в нижнем ценовом сегменте, а средние производители либо объединяются, либо переходят на контрактное производство для сетей, либо уходят в региональные и нишевые сегменты. Каждый из этих путей сокращает число брендов, не уменьшая размер рынка.
В основе всего лежит сырьё. Экономика сыроделия определяется ценой на молоко и выходом готового продукта из тонны сырья, поэтому любое движение закупочной цены доходит до полки с лагом. Бренды с сильной узнаваемостью перекладывают на покупателя большую часть удорожания, большинство из нескольких сотен мелких марок, посчитанных euro2day.gr, — нет. Второй клапан — экспорт, и фета, греческий сыр с защищённым наименованием места происхождения, остаётся самым очевидным инструментом для тех, кому нужен объём за пределами внутренней полки.
