Цена древесных пеллет в Германии выросла на 6,2% — до €454,21 за тонну
Средняя цена древесных пеллет в Германии в сентябре 2026 года достигла €454,21 за тонну — это на 12,5% выше среднего значения за 12 месяцев (€403,63) и на 35,6% выше уровня годичной давности. В Немецком институте пеллет (DEPI) объясняют рост дефицитом опилок из-за слабой загрузки лесопилок, а также подорожанием персонала и логистики. Тепло из пеллет теперь обходится в 9,08 евроцента за кВт·ч — примерно на 48% дешевле мазута.
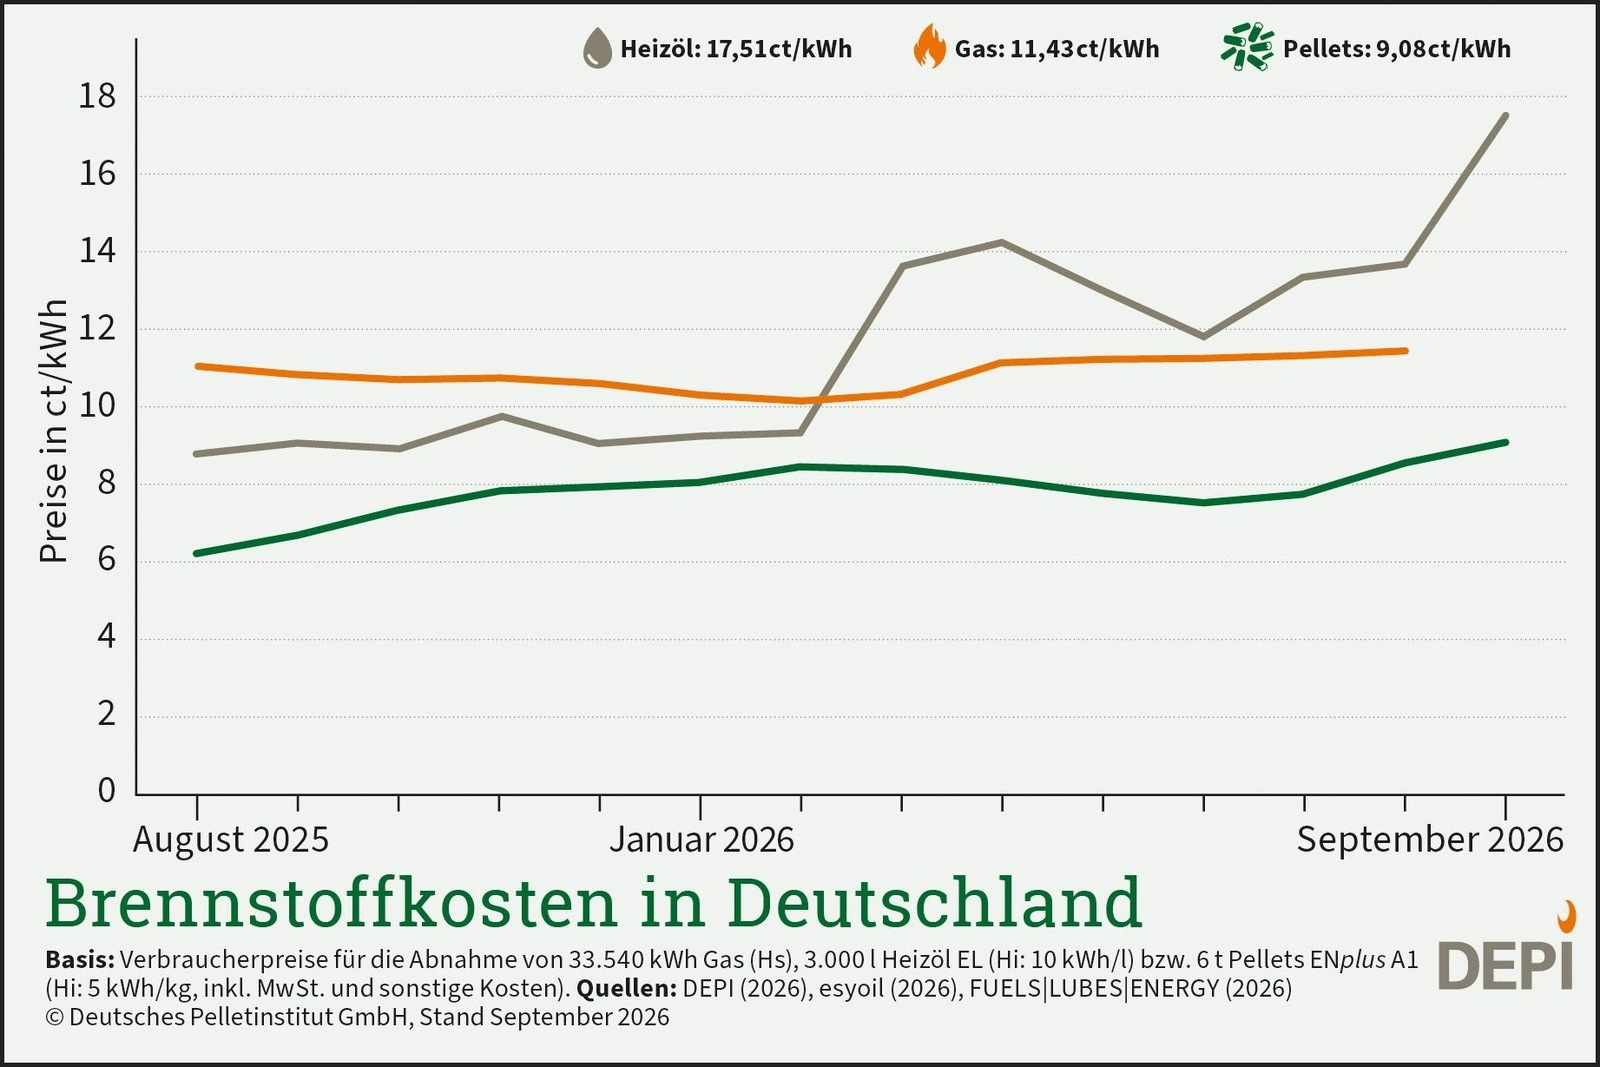
Средняя цена древесных пеллет в Германии в сентябре 2026 года выросла до €454,21 за тонну — на 6,2% к предыдущему месяцу. Об этом сообщает издание sbz-online.de, публикующее ежемесячный ценовой индекс Немецкого института пеллет (DEPI). Сентябрьский уровень на 12,5% превышает средний показатель за 12 месяцев в €403,63 за тонну и на 35,6% — сентябрь 2025 года, когда DEPI фиксировал €335,04 за тонну.
Издание называет рост необычно сильным для летних месяцев, когда покупатели обычно пополняют склады перед отопительным сезоном по сезонно низким ценам. В том же материале базой сравнения для 6,2% в основном тексте указан июль 2026 года, а в анонсе — предыдущий месяц.
Узкое место — поставки опилок
В DEPI объясняют подорожание в том числе снизившейся доступностью опилок, главного сырья для производства пеллет. Из-за слабой строительной конъюнктуры распил на лесопилках заметно сократился, а значит, меньше отходов доходит до пеллетных заводов. Одновременно выросли и прочие издержки — на персонал и транспорт, отмечает DEPI.
Для покупателей и трейдеров важен сам механизм: он лежит вне отопительного рынка. Опилки — побочный продукт, объём выпуска пеллет следует за производством пиломатериалов, а не за спросом на топливо. Поэтому высокая цена сама по себе не втягивает в систему дополнительное сырьё, и восстановление предложения зависит от оживления в строительстве.
Стоимость тепла и сравнение с мазутом
Тепло из пеллет, купленных по сентябрьской цене DEPI, обходится в 9,08 евроцента за кВт·ч. В материале приводится сопоставимый показатель в 6,70 евроцента за кВт·ч для августа 2025 года. Даже после подорожания пеллеты сохраняют ценовое преимущество перед мазутом примерно в 48% при текущих закупочных ценах — база сравнения предполагает годовой КПД 1,0 по отношению к теплотворной способности.
По данным издания, нынешний ценовой уровень выше, чем в предыдущие два года. Сочетание расширяющегося разрыва с ископаемым топливом и растущей абсолютной стоимости определяет и текущие расходы владельцев котлов, и расчёт окупаемости новых пеллетных систем отопления.
Что именно измеряет индекс DEPI
Цена DEPI публикуется ежемесячно с 2011 года, до июня 2020 года её рассчитывал Немецкий союз энергетической древесины и пеллет (DEPV). Показатель отражает среднюю по Германии цену одной тонны пеллет класса качества ENplus A1 для соответствующего объёма закупки — с доставкой в радиусе 50 км, со всеми сопутствующими расходами и НДС, по стране в целом и по трём регионам. DEPV отдельно публикует цену нетто для договоров поставки.
- Основной общенациональный показатель относится к объёму закупки 6 тонн.
- Для крупных партий в 26 тонн условия публикуются отдельно.
- Наряду со средней по стране приводятся региональные различия.
- Среднее за 12 месяцев в €403,63 за тонну DEPI не публикует — его рассчитывает редакция TGA+E как среднее арифметическое отчётного месяца и одиннадцати предыдущих.
Текущие уровни на фоне пика 2021–2022 годов
До максимумов прошлого энергокризиса нынешние котировки не дотягивают. Сильный рост начался в начале отопительного сезона 2021/22: в октябре 2021 года цена DEPI при поставке 6 тонн составляла €248 за тонну и оставалась в привычном диапазоне, затем подскочила до €267 за тонну в ноябре 2021 года и €303 за тонну в декабре 2021 года. Ещё раньше заметно подорожали традиционные виды топлива и сырьё в целом.
После начала войны России против Украины в конце февраля 2022 года цена DEPI с июля по декабрь 2022 года держалась выше €500 за тонну. Максимум для поставки 6 тонн зафиксирован в сентябре 2022 года — €763,76 за тонну. На этом фоне €454,21 за тонну в сентябре 2026 года ближе к докризисной траектории, но рост на 35,6% год к году показывает: сырьевая база снова сжимается, и причины эти к рынкам газа и нефти отношения не имеют.
